Key Takeaway
ในวันที่รับผลตรวจสุขภาพ หรือผ่านช่วงเวลารักษามะเร็งมาได้ หลายคนเริ่มหันมาวางแผนเรื่องความคุ้มครอง จนอาจสงสัยว่า “ถ้าเคยเป็นมะเร็ง ยังทำประกันได้ไหม?” หรือ “ตรวจเจอมะเร็งแล้ว ทำประกันได้ไหม?”
ความจริงที่หลายคนอาจไม่อยากได้ยินคือ ถ้าได้รับการวินิจฉัยว่าเป็นโรคมะเร็งแล้ว บริษัทประกันส่วนใหญ่มักปฏิเสธการรับประกันภัยสำหรับประกันสุขภาพและประกันโรคมะเร็งฉบับใหม่ทันที เพราะมะเร็งจัดอยู่ในกลุ่มโรคร้ายแรงและเป็นข้อยกเว้นหลักตามมาตรฐานการรับประกัน
แต่เดี๋ยวก่อน! ถ้ามีประกันเล่มเดิมอยู่แล้ว หรือกำลังหาข้อมูลเพื่อวางแผนล่วงหน้า บทความนี้จะพาไปเช็กเงื่อนไขกันว่าจุดไหนที่ประกันคุ้มครอง จุดไหนที่ยกเว้น เพื่อเข้าใจและวางแผนรับมือได้ถูก
ถ้าถามตรงๆ ว่าทำประกันได้ไหม คำตอบต้องแบ่งตามช่วงเวลาและสถานะสุขภาพ เพื่อให้เห็นภาพง่ายขึ้น มาดู 2 กรณีที่ต้องรู้ก่อนตัดสินใจ
ในทางปฏิบัติ ถ้าได้รับการวินิจฉัยยืนยันแล้วว่าเป็นโรคมะเร็ง การสมัครประกันสุขภาพหรือประกันโรคมะเร็งฉบับใหม่ มักถูก “ปฏิเสธการรับประกันภัย” บริษัทประกันถือว่าเป็นความเสี่ยงที่เกิดขึ้นแล้ว (Pre-existing Condition) ขัดต่อหลักการกระจายความเสี่ยงของประกันภัย
แต่ยังทำ “ประกันอุบัติเหตุส่วนบุคคล (PA)” หรือ “ประกันชีวิตบางประเภทที่ไม่ต้องตอบคำถามสุขภาพ” คุ้มครองเฉพาะกรณีอุบัติเหตุหรือเสียชีวิตตามเงื่อนไข แต่จะไม่ครอบคลุมค่ารักษาพยาบาลจากโรคมะเร็ง
กรณีนี้ต่างจากการตรวจเจอก่อนสมัครเลย ถ้ามีกรมธรรม์ที่อนุมัติแล้วก่อนตรวจพบโรค ให้กลับไปเช็กวันเริ่มคุ้มครอง ข้อยกเว้น และระยะเวลารอคอย (Waiting Period) ในสัญญา เช่น ประกันมะเร็งบางแห่งกำหนดระยะเวลารอคอย 90 วัน ถ้าตรวจพบหลังพ้นระยะนี้และตรงตามเงื่อนไข กรมธรรม์ก็พร้อมจ่ายความคุ้มครองดูแลทันที โดยระยะเวลารอคอยจะต่างกันไปตามแต่ละแบบประกัน
(รายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์และบริษัทประกันกำหนด)
เวลาพูดถึงโรคมะเร็ง หลายคนน่าจะคุ้นกับการแบ่งระยะ 0-4 ซึ่งทางการแพทย์อาจใช้ระบบ TNM System (ขนาดก้อน ลุกลามต่อมน้ำเหลือง และการแพร่กระจาย) เพื่อประเมินโรคอย่างแม่นยำ ระยะของโรคนี่เองที่เป็นปัจจัยสำคัญที่บริษัทประกันใช้ประเมินความเสี่ยงสุขภาพและกำหนดเงื่อนไขการรับประกัน
สามารถศึกษาข้อมูลรายละเอียดของโรคและการประเมินระยะเพิ่มเติมได้จากสถาบันมะเร็งแห่งชาติ (NCI) ซึ่งเป็นหน่วยงานเชี่ยวชาญด้านโรคมะเร็งโดยตรง
ระยะก่อนลุกลาม (Carcinoma in situ) คือการพบเซลล์ผิดปกติเฉพาะในชั้นเนื้อเยื่อจุดกำเนิด ยังไม่รุกรานเข้าเนื้อเยื่อข้างๆ เปรียบเหมือนการเตือนภัยมากกว่า นิยามทางการแพทย์ขึ้นอยู่กับชนิดโรคและการวินิจฉัยของแพทย์ ซึ่งเป็นข้อมูลสำคัญที่บริษัทประกันใช้ประเมินเงื่อนไขการรับประกัน
ระยะเริ่มต้นถึงลุกลามปานกลาง หมายถึงตัวโรคเริ่มก่อตัวแต่ยังมีขอบเขตค่อนข้างจำกัดเมื่อเทียบกับระยะที่สูงกว่า ขนาดก้อนเนื้อยังไม่ใหญ่มากและยังไม่แพร่กระจายไปไกล รายละเอียดของระยะ 1 และ 2 จะต่างกันไปตามธรรมชาติของมะเร็งแต่ละชนิด ซึ่งมีผลต่อแนวทางรักษาและการประเมินประวัติสุขภาพของบริษัทประกัน
ระยะลุกลามเฉพาะที่ หมายถึงตัวโรคเริ่มขยายขนาดใหญ่ขึ้น หรือลุกลามไปยังเนื้อเยื่อและต่อมน้ำเหลืองบริเวณใกล้เคียงมากขึ้นตามระบบจัดระยะของโรคชนิดนั้นๆ จึงต้องใช้แนวทางการรักษาที่เข้มข้นขึ้น ซึ่งในมุมประกันภัย บริษัทมักมองว่าเป็นระยะที่มีระดับความเสี่ยงสุขภาพสูงขึ้นมาก
ระยะแพร่กระจาย หมายถึงโรคกระจายผ่านระบบเลือดหรือน้ำเหลืองไปยังอวัยวะอื่นที่อยู่ไกลออกไป รายละเอียดและขอบเขตของโรคจะต้องอิงตามการวินิจฉัยของแพทย์ผู้ชำนาญการเป็นหลัก เพราะผลการรักษาและการประเมินความเสี่ยงเพื่อทำประกันจะพิจารณาจากข้อมูลสุขภาพและชนิดมะเร็งเป็นรายบุคคล
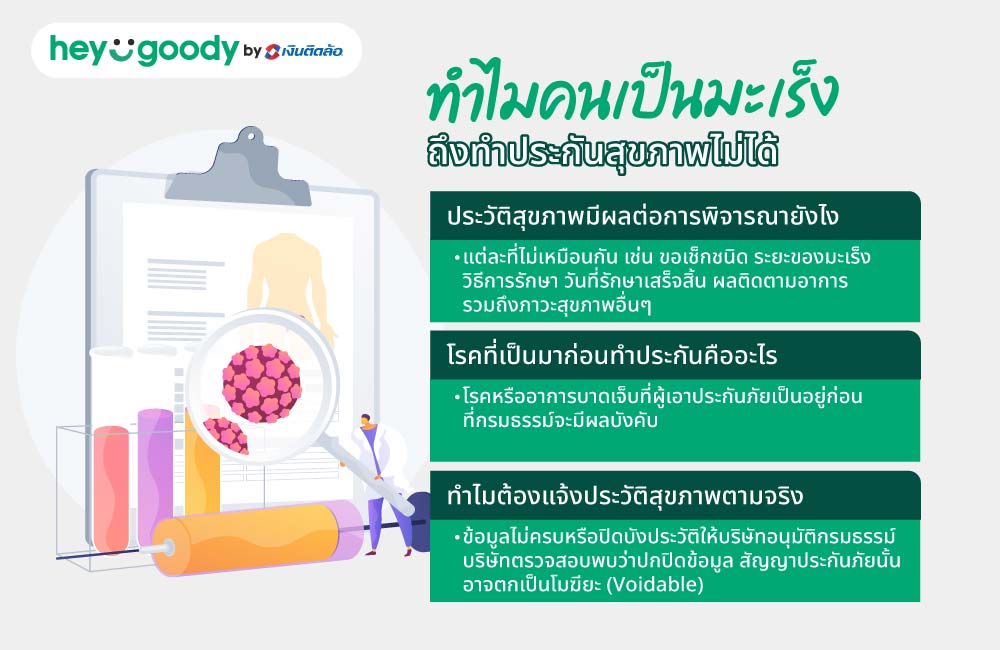
เหตุผลง่ายๆ คือ ประกันมีหน้าที่ช่วยกระจายความเสี่ยงในอนาคตที่ยังไม่เกิดขึ้น เมื่อเราตรวจพบโรคหรือกำลังรักษาอยู่ บริษัทประกันจึงต้องนำข้อมูลสุขภาพตรงนี้มาประเมินความเสี่ยง ซึ่งจะเกินเกณฑ์ที่บริษัทรับได้
บริษัทประกันจะนำประวัติสุขภาพมาดูอย่างละเอียดเพื่อประเมินความเสี่ยงของแต่ละคน ซึ่งเกณฑ์พิจารณา (Underwriting) ของแต่ละที่อาจไม่เหมือนกัน ส่วนใหญ่จะขอเช็กชนิดและระยะของมะเร็ง วิธีการรักษา วันที่รักษาเสร็จสิ้น ผลติดตามอาการ รวมถึงภาวะสุขภาพอื่นๆ เพื่อนำมาพิจารณาประกอบกัน
สภาพที่เป็นมาก่อนการเอาประกันภัย (Pre-existing Condition) คือโรคหรืออาการบาดเจ็บที่ผู้เอาประกันภัยเป็นอยู่ก่อนที่กรมธรรม์จะมีผลบังคับ ตามมาตรฐานของสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) โรคเรื้อรังหรือโรคร้ายแรงที่เป็นมาก่อน จะไม่ได้รับความคุ้มครอง
เพราะความจริงใจคือเกราะคุ้มกันเราที่ดีที่สุด! การตอบคำถามสุขภาพตามความเป็นจริงช่วยให้สัญญาประกันมีผลสมบูรณ์ ถ้าแถลงข้อมูลไม่ครบหรือปิดบังประวัติให้บริษัทอนุมัติกรมธรรม์ พอถึงเวลาเคลมและบริษัทตรวจสอบพบว่าปกปิดข้อมูล สัญญาประกันภัยนั้นอาจตกเป็นโมฆียะ (Voidable) ได้นะ บริษัทมีสิทธิ์บอกล้างสัญญาและปฏิเสธการจ่ายสินไหมทดแทนได้ด้วย
คำตอบคือ มีโอกาสสมัครได้! แต่ไม่ได้หมายความว่าจะได้รับการอนุมัติในเงื่อนไขเดียวกับคนที่ไม่เคยมีประวัติมะเร็งมาก่อน บริษัทประกันจะพิจารณาเป็นรายกรณี ผลอาจมีทั้งการอนุมัติแบบปกติ มีข้อยกเว้น หรืออาจปฏิเสธตามเกณฑ์ประเมินความเสี่ยง
ไม่มีจำนวนปีที่แน่นอนตายตัวสำหรับทุกบริษัทและทุกแบบประกัน แม้ในบางกรณีบริษัทประกันอาจเริ่มนำประวัติมาพิจารณาสำหรับคนที่รักษามาแล้วตั้งแต่ 5 ปีขึ้นไป แต่สรุปไม่ได้ว่าเลข 5 ปีเป็นกฎกลางของวงการประกันภัย เพราะแต่ละบริษัทมีเกณฑ์การประเมินความเสี่ยง (Underwriting Criteria) ต่างกันออกไป
เมื่อเรายื่นเอกสารและประวัติสุขภาพครบแล้ว ผลการพิจารณาอาจออกมาได้หลายแบบตามระดับความเสี่ยง
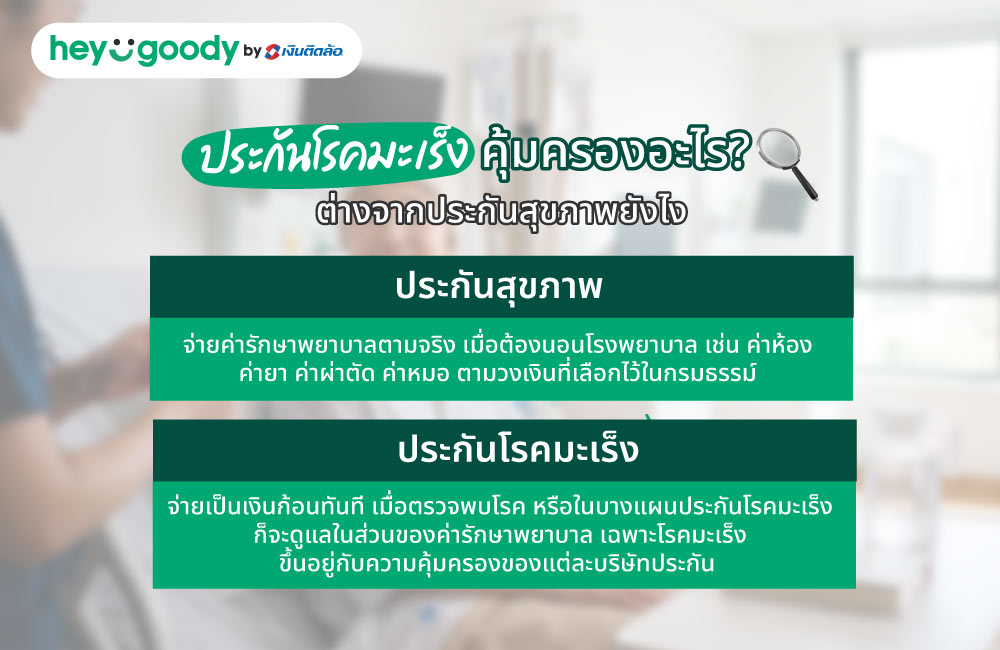
หลายคนอาจจะสงสัยว่า ถ้าทำประกันสุขภาพไว้อยู่แล้ว ยังจำเป็นต้องมีประกันโรคมะเร็งเพิ่มอีกไหม? บอกเลยว่าสองอย่างนี้ไม่เหมือนกัน และทำหน้าที่ดูแลเราคนละส่วน มาดูความต่างแบบเข้าใจง่ายๆ กัน
เน้นช่วยจ่ายค่ารักษาพยาบาลตามจริงเมื่อเราต้องนอนโรงพยาบาลหรือรับการรักษา ไม่ว่าจะเป็นค่าห้อง ค่ายา ค่าผ่าตัด หรือค่าหมอ ตามวงเงินที่เลือกไว้ในกรมธรรม์ เปรียบเหมือนวงเงินสำรองฉุกเฉินที่ช่วยเซฟเงินในกระเป๋าเวลามีอาการป่วยทั่วไปหรือโรคร้ายแรง เพื่อให้เราเข้ารับการรักษาได้อย่างอุ่นใจ
เน้นความคุ้มครองเจาะจงกับโรคมะเร็งโดยเฉพาะ จุดเด่นคือมักจ่ายเป็นเงินก้อนทันทีเมื่อตรวจพบโรค เพื่อให้เรานำเงินไปบริหารจัดการเองได้อย่างอิสระ ไม่ว่าจะเป็นค่ารักษาทางเลือก หรือใช้จ่ายในชีวิตประจำวัน แต่ละแผนอาจมีเงื่อนไขการจ่ายสำหรับระยะไม่ลุกลามและระยะลุกลามแตกต่างกันไป หรือในบางแผนประกันโรคมะเร็ง ก็จะดูแลในส่วนของค่ารักษาพยาบาลเฉพาะโรคมะเร็ง ขึ้นอยู่กับความคุ้มครองของแต่ละบริษัทประกัน
นิยามความคุ้มครองโรคมะเร็ง ทั้งระยะไม่ลุกลามและระยะลุกลามในแบบประกันภัยส่วนใหญ่ จะใช้นิยามมาตรฐานสัญญาประกันภัยตามข้อกำหนดของสมาคมประกันชีวิตไทย (TLAA) เพื่อให้ผู้เอาประกันได้รับความคุ้มครองที่เป็นธรรมและอ้างอิงหลักทางการแพทย์
จากข้อมูลสถิติมะเร็งขององค์การอนามัยโลก (WHO) พบว่าโรคมะเร็งเป็นหนึ่งในสาเหตุการป่วยหลักทั่วโลก สำหรับคนที่สุขภาพยังแข็งแรงหรืออยู่ในเกณฑ์ยื่นสมัครได้ การวางแผนทำประกันโรคมะเร็งไว้ล่วงหน้าถือเป็นการเตรียมพร้อมที่ช่วยกระจายความเสี่ยงได้ดี
มาดู 5 เทคนิคง่ายๆ ที่จะช่วยให้เลือกแผนประกันมะเร็งได้ตรงใจและคุ้มค่า
ต้องอ่านเงื่อนไขให้ดีว่าแผนนั้นคุ้มครองมะเร็งระยะไหนบ้าง ทั้งระยะไม่ลุกลามและระยะลุกลาม เพราะแต่ละบริษัทอาจจ่ายผลประโยชน์ต่างกัน รวมถึงต้องเช็กนิยามทางการแพทย์ที่ระบุในกรมธรรม์ด้วย เพื่อให้มั่นใจว่าจะได้รับความคุ้มครองตรงตามความต้องการของเรา
เช็กดูว่าแผนที่สนใจจ่ายผลประโยชน์รูปแบบไหน เช่น จ่ายเงินก้อนทันทีเมื่อตรวจพบ จ่ายค่ารักษาพยาบาลตามจริง หรือจ่ายเงินชดเชยรายวันระหว่างนอนรักษาตัว รวมถึงบางแผนอาจเป็นรูปแบบผสม การเลือกจ่ายเงินที่เข้ากับความต้องการ จะช่วยให้บริหารเงินยามเจ็บป่วยได้คล่องตัวและสบายใจ
การจ่ายเบี้ยก้อนแรกไม่ได้แปลว่าความคุ้มครองจะเริ่มทันที! เพราะประกันส่วนใหญ่มักกำหนดระยะเวลารอคอย (Waiting Period) เช่น 30 วัน 60 วัน หรือ 90 วันนับจากวันอนุมัติ ถ้าตรวจพบโรคในช่วงเวลานี้จะไม่สามารถเคลมได้ การทำประกันไว้ตั้งแต่ยังสุขภาพดีจึงช่วยอุดช่องว่างตรงนี้ได้ดีเลย
อย่าคิดว่าประกันมะเร็งทุกแผนจะคุ้มครองมะเร็งทุกชนิดทุกระยะเหมือนกันหมด! เพราะในกรมธรรม์มักมีข้อยกเว้นเฉพาะ เช่น มะเร็งผิวหนังบางประเภท หรือโรคที่มีสภาวะต่อเนื่อง การอ่านหมวดข้อยกเว้นอย่างละเอียด จะช่วยให้เรารู้ขอบเขตความคุ้มครองจริงๆ ก่อนตัดสินใจทำสัญญา
อย่ามองแค่วงเงินคุ้มครองสูงๆ จนทำให้เบี้ยหนักเกินไป! ควรหันมาสำรวจงบประมาณ สวัสดิการเดิมที่มีอยู่ และความต้องการของตัวเองประกอบกัน เลือกแผนที่เบี้ยอยู่ในระดับที่เราจ่ายได้สบายๆ แบบยาวๆ ไม่กระทบสภาพคล่องในชีวิตประจำวัน เพื่อให้ความคุ้มครองอยู่ดูแลเราได้ต่อเนื่อง
เคลียร์กันไปแล้วว่า ถ้าเคยเป็นมะเร็งทำประกันได้ไหม คำตอบคือ ถ้าตรวจพบแล้วการทำประกันสุขภาพหรือประกันมะเร็งฉบับใหม่มักทำไม่ได้ เพราะขัดต่อเงื่อนไขการรับประกันภัย การวางแผนทำประกันตั้งแต่ตอนที่สุขภาพยังแข็งแรงสมบูรณ์ จึงเป็นทางเดียวที่จะช่วยลดความเสี่ยงและเตรียมเงินก้อนไว้รับมือเหตุการณ์ไม่คาดฝันได้จริงๆ
ถ้ายังไม่แน่ใจว่าประกันสุขภาพหรือประกันโรคมะเร็งแต่ละแบบต่างกันยังไง การเปรียบเทียบประกันช่วยให้เห็นความคุ้มครอง วงเงิน ระยะเวลารอคอย และข้อยกเว้นก่อนตัดสินใจได้ง่ายขึ้น ลองเข้ามาเปรียบเทียบตัวเลือกแผนประกันภัยกับ heygoody เพื่อช่วยให้หาข้อมูลและวางแผนดูแลตัวเองได้อย่างมั่นใจ
(รายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์กำหนด และการรับประกันภัยขึ้นอยู่กับหลักเกณฑ์ของบริษัทประกัน)
ซื้อผ่าน heygoody เคลมได้จริง จะติดต่อบริษัทประกันเพื่อเคลมเองก็ไม่มีปัญหา เคลมได้เหมือนซื้อตรงกับประกัน หรือจะปรึกษาแอดมิน heygoody เรื่องเตรียมเอกสารเคลม ช่วยติดตามเคลมก็ทักแชทได้ตลอด 24 ชั่วโมง ทาง LINE @heygoody
ขึ้นอยู่กับเงื่อนไขกรมธรรม์ โดยมักยกเว้นมะเร็งผิวหนังบางชนิด (ยกเว้น Melanoma) มะเร็งระยะก่อนลุกลามบางประเภท โรคที่เป็นมาก่อนทำประกัน (Pre-existing Condition) และมะเร็งที่สัมพันธ์กับเชื้อ HIV จึงควรอ่านหมวดข้อยกเว้นก่อนซื้อเสมอ
ประกันสุขภาพเน้นจ่ายค่ารักษาตามจริง เช่น ค่าห้อง ค่ายา ค่าผ่าตัด ส่วนประกันมะเร็งเน้นจ่ายเงินก้อนเมื่อตรวจพบโรคหรือค่ารักษาเฉพาะโรคมะเร็งเท่านั้น เพื่อนำไปใช้จ่ายบริหารจัดการเองได้อย่างอิสระ โดยไม่จำกัดเฉพาะค่ารักษาพยาบาลในโรงพยาบาล
ส่วนใหญ่เป็นแผนที่ไม่ต้องตรวจร่างกาย แค่ใช้วิธีตอบคำถามสุขภาพตามจริงในแบบฟอร์มใบสมัคร แต่ถ้ามีประวัติสุขภาพเดิม บริษัทประกันอาจขอเอกสารประวัติการรักษาเพิ่มเติม เพื่อใช้ประเมินความเสี่ยงเป็นรายกรณี
จะเริ่มคุ้มครองหลังพ้นระยะเวลารอคอย (Waiting Period) ซึ่งส่วนใหญ่อยู่ที่ 30-90 วัน นับจากวันที่บริษัทอนุมัติกรมธรรม์ ถ้าตรวจพบมะเร็งในช่วงระยะเวลารอคอยนี้ บริษัทจะไม่จ่ายผลประโยชน์ตามสัญญา
ไม่มีตัวเลขปีที่แน่นอนสำหรับทุกบริษัท แม้บางแห่งจะเริ่มรับพิจารณาสำหรับคนที่รักษาสิ้นสุดแล้ว 5 ปีขึ้นไป แต่การอนุมัติขึ้นอยู่กับชนิดมะเร็ง ประวัติการรักษา และเกณฑ์ประเมินความเสี่ยง (Underwriting) ของบริษัทประกันเป็นหลัก

บทความโดย
heygoody
เฮ้ กู๊ดดี้ เราคือผู้เชี่ยวชาญด้านโบรกเกอร์ประกันออนไลน์ มั่นใจได้ด้วยประสบการณ์โบรกเกอร์ประกันภัยมากกว่า 10 ปี ภายใต้ เงินติดล้อ