Key Takeaway
เข้าใจเลยว่าเรื่องภาษีบางทีก็ชวนสับสน หลายคนคงรู้ว่าประกันช่วยลดหย่อนภาษีได้ แต่พอเจอตัวเลข 25,000 / 100,000 / 200,000 หรือ 300,000 บาทเข้าไป ก็เริ่มงงว่าอะไรนับรวมกัน อะไรต้องแยกวงเงิน
เฮ้กู๊ดดี้ขอเคลียร์ตรงนี้เลยว่า ประกันบางประเภทใช้สิทธิ์ทางภาษีได้จริง แต่ต้องเข้าเงื่อนไขที่กรมสรรพากรกำหนด และจำไว้เสมอว่า “จำนวนเงินที่นำไปลดหย่อน ไม่ใช่จำนวนภาษีที่ลดลงโดยตรง” โดยประกันลดหย่อนภาษีมีประกันชีวิตและประกันชีวิตแบบสะสมทรัพย์ ประกันสุขภาพ ประกันสุขภาพพ่อแม่ รวมถึงประกันชีวิตแบบบำนาญ สามารถใช้สิทธิ์ทางภาษีได้เมื่อเข้าเงื่อนไขที่กำหนด
เพื่อให้เห็นภาพชัดๆ มากางตารางสำหรับคำนวณลดหย่อนภาษี สรุปวงเงินแบบเจาะลึกว่าอะไรต้องมัดรวม อะไรแยกคิด พร้อมตัวอย่างคำนวณภาษีแบบเข้าใจง่าย และลิสต์เอกสารที่ต้องเตรียมแบบครบจบในที่เดียว ไปดูกันเลย!
ประกันลดหย่อนภาษี คือ กรมธรรม์ที่เข้าเงื่อนไขของสรรพากร ทำให้เราสามารถเอาค่าเบี้ยประกันไปหักออกจากรายได้ตอนคำนวณภาษีได้ตามวงเงินเป๊ะๆ
แต่เดี๋ยวก่อน! หลายคนชอบเข้าใจผิดว่า “ซื้อประกัน 100,000 บาท ก็ลดภาษีได้ 100,000 บาทเลย” แต่จริงๆ ไม่ใช่นะ ลองดู 3 สเต็ปนี้ให้ชัดๆ ก่อน
สรุปง่ายๆ ประกันช่วยลดภาษีได้จริง แต่ต้องเอายอดที่ใช้สิทธิ์ไปคูณกับฐานภาษีของเราอีกที ถึงจะรู้ว่าประหยัดไปเท่าไร รู้อย่างนี้แล้วจะได้คำนวณสิทธิ์กันได้แบบพอดี ไม่มีพลาด!
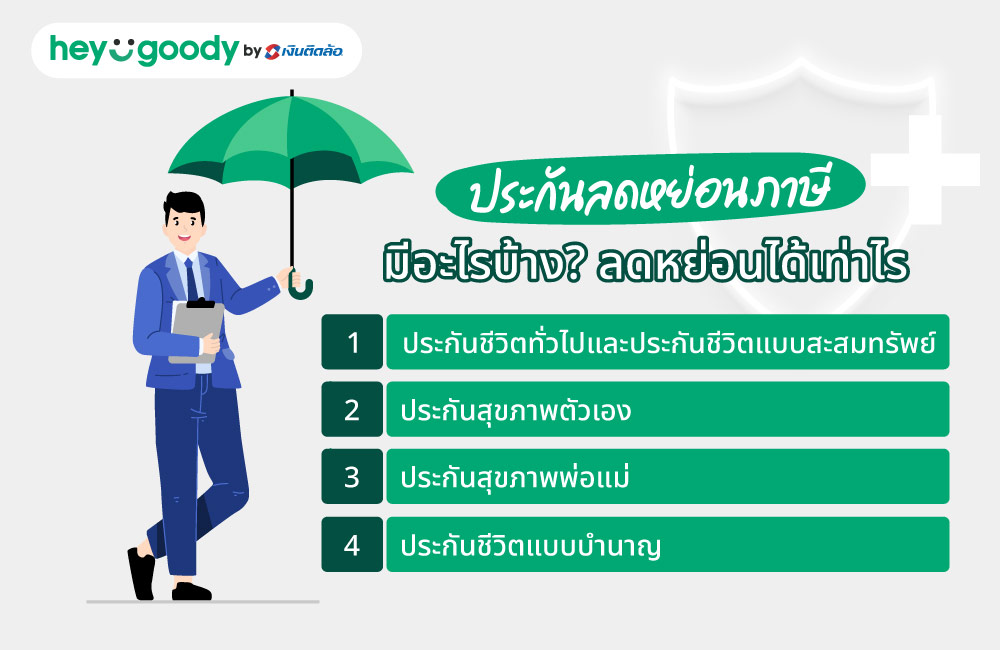
มาถึงไฮไลต์สำคัญของการจัดพอร์ตประกันเพื่อประหยัดภาษี ลองมากางดูกันทีละประเภทเลยว่า ประกันลดหย่อนภาษีได้เท่าไร และมีกฎกติกาอะไรบ้าง
เริ่มที่ตัวเบสิกอย่างประกันชีวิตทั่วไป เบี้ยประกันชีวิตตัวเองที่เข้าเงื่อนไขใช้สิทธิ์ได้ตามจำนวนที่จ่ายจริง โดยรวมไม่เกิน 100,000 บาท ข้อแม้คือกรมธรรม์ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป และทำกับผู้รับประกันชีวิตที่ประกอบกิจการในไทยเท่านั้น
รวมถึงประกันชีวิตแบบสะสมทรัพย์ ทางเลือกที่ช่วยออมเงินควบคู่กับความคุ้มครองชีวิต! เมื่อครบสัญญาก็รับเงินก้อนคืน หรือถ้าเกิดเหตุไม่คาดฝันก็ยังมีทุนประกันดูแลคนข้างหลัง เป็นแผนที่ช่วยสร้างวินัยการออมให้มั่นคง พร้อมนำเบี้ยที่จ่ายไปลดหย่อนภาษีได้สูงสุด 100,000 บาท ตามเงื่อนไขกรมสรรพากร แบบนี้เรียกว่าคุ้มทั้งเงินเก็บและความอุ่นใจ!
แต่ไม่ใช่เบี้ยทุกส่วนในกรมธรรม์จะนับเป็นเบี้ยประกันชีวิตเสมอไป โดยเฉพาะพวกความคุ้มครองเพิ่มเติมที่พ่วงมาด้วย (Riders) แนะนำให้เช็กตัวเลขดีๆ จากหนังสือรับรองการชำระเบี้ยประกันของบริษัทประกันจะชัวร์กว่า
สำหรับประกันสุขภาพ ใช้สิทธิ์ได้ตามจริงไม่เกิน 25,000 บาท แต่เดี๋ยวก่อน! ก้อนนี้เมื่อนำไปรวมกับเบี้ยประกันชีวิตของตัวเองในข้อแรกแล้ว ยอดรวมทั้งหมดต้องไม่เกิน 100,000 บาทนะ
อีกเรื่องที่ห้ามลืมเด็ดขาดคือ ผู้เอาประกันต้องแจ้งความประสงค์ขอใช้สิทธิ์กับบริษัทประกันด้วย เพื่อให้บริษัทนำส่งข้อมูลตามหลักเกณฑ์ของกรมสรรพากรโดยตรง ถ้าไม่แจ้ง สิทธิ์อาจจะหล่นหายเอาง่ายๆ
ไม่ใช่ทุกความคุ้มครองของประกันอุบัติเหตุ (PA) จะใช้สิทธิ์ได้หมด สรรพากรจะนับเฉพาะส่วนที่เข้าองค์ประกอบตามประเภทประกันสุขภาพที่กรมสรรพากรกำหนดไว้เท่านั้น เช่น ค่ารักษาพยาบาลจากอุบัติเหตุ ทุพพลภาพ สูญเสียอวัยวะ หรือกระดูกแตกหัก ลองเช็กรายละเอียดในกรมธรรม์ให้ดี
สายเปย์ดูแลครอบครัวต้องหมวดนี้ เบี้ยประกันสุขภาพของพ่อแม่ใช้สิทธิ์ได้ตามจริง รวมไม่เกิน 15,000 บาท แต่จะใช้สิทธิ์ได้ต้องผ่านเงื่อนไขตามนี้ก่อน
มาถึงตัวที่หลายคนสับสนสุดๆ! ประกันบำนาญใช้สิทธิ์ได้สูงสุด 15% ของรายได้ และไม่เกิน 200,000 บาท โดยก้อนนี้ต้องไปรวมกับกองทุนเพื่อการเกษียณอื่นๆ (RMF, SSF หรือกองทุนสำรองเลี้ยงชีพ) ซึ่งทั้งหมดรวมกันต้องไม่เกิน 500,000 บาท
แล้วตัวเลข 300,000 มาจากไหนล่ะ?
อธิบายง่ายๆ แบบนี้... ถ้าโควตาประกันชีวิตทั่วไป 100,000 บาทแรก เรายังใช้ไม่หมด (หรือไม่ได้ซื้อเลย) สามารถเอาเบี้ยประกันบำนาญไปโปะส่วนที่เหลือตรงนั้นได้ก่อน แล้วค่อยไปใช้โควตาประกันบำนาญอีก 200,000 บาท ทำให้มีโอกาสลดหย่อนได้สูงสุดถึง 300,000 บาท ถ้าเข้าเงื่อนไขเป๊ะๆ เหมาะสำหรับคนที่เน้นเก็บเงินเกษียณและอยากเซฟภาษีสุดๆ
เพื่อให้เห็นภาพรวมชัดๆ ไม่ต้องนั่งบวกเลขให้ปวดหัว ลองมาดูตารางสรุปกันเลยว่า ประกันลดหย่อนภาษีแต่ละแบบให้วงเงินสูงสุดเท่าไร มีเงื่อนไขอะไรที่ต้องโน้ตไว้บ้าง จะได้จัดพอร์ตภาษีให้ตัวเองได้เหมาะสม
| ประเภทประกัน | วงเงินที่ใช้สิทธิ์ได้ | เงื่อนไขสำคัญ |
|---|---|---|
| ประกันชีวิตทั่วไป รวมถึงประกันชีวิตแบบสะสมทรัพย์ | ตามจริง สูงสุด 100,000 บาท | ระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป และทำกับบริษัทประกันภัยในไทย |
| ประกันสุขภาพตัวเอง | ตามจริง สูงสุด 25,000 บาท | เมื่อรวมกับเบี้ยประกันชีวิตทั่วไปและประกันชีวิตแบบสะสมทรัพย์ ต้องไม่เกิน 100,000 บาท |
| ประกันสุขภาพพ่อแม่ | ตามจริง รวมไม่เกิน 15,000 บาท | พ่อแม่มีรายได้ไม่เกิน 30,000 บาท ต่อปี และผู้ใช้สิทธิ์ต้องเป็นบุตรชอบด้วยกฎหมาย |
| ประกันชีวิตแบบบำนาญ | ไม่เกิน 15% ของรายได้ และไม่เกิน 200,000 บาท | รวมกลุ่มการออมเพื่อเกษียณต้องไม่เกิน 500,000 บาท (อาจใช้สิทธิ์รวมได้สูงสุด 300,000 บาท ถ้านำไปใช้โควตาประกันชีวิตทั่วไปที่ยังว่างอยู่) |
หมายเหตุ ตัวเลขข้างต้นเป็นการสรุปหลักเกณฑ์ทั่วไปจากกรมสรรพากร
Disclaimer สิทธิ์ทางภาษีขึ้นอยู่กับหลักเกณฑ์ของกรมสรรพากรและสถานการณ์ของผู้มีเงินได้แต่ละราย รายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์กำหนด
ลองมาดูวิธีคิดตัวเลขแบบชัดๆ กันดีกว่า จะได้รู้ว่าเบี้ยประกันที่เราจ่ายไป ช่วยเซฟเงินในกระเป๋ากลับคืนมาได้กี่บาท!
วิธีคำนวณเงินภาษีที่ประหยัดได้จริง ให้ใช้สูตรนี้ได้เลย
ภาษีก่อนใช้สิทธิ์ − ภาษีหลังใช้สิทธิ์ = ภาษีที่ลดลงจากค่าลดหย่อน
ข้อควรระวัง ไม่แนะนำให้ใช้สูตร “เบี้ยประกัน × ฐานภาษี” แบบตายตัวทุกกรณีนะ เพราะในไทยใช้อัตราภาษีแบบก้าวหน้า (ยิ่งรายได้สุทธิเยอะ อัตราภาษียิ่งขยับสูงขึ้น) ถ้าค่าลดหย่อนดันเงินได้สุทธิของเราลดลงจนข้ามไปอยู่อีกช่วงฐานภาษี ภาษีที่ประหยัดได้จริงจะกระจายไปตามหลายอัตราภาษีทันที
ลองสมมติสถานการณ์ให้เห็นภาพง่ายๆ
มาลองดูยอดภาษีกัน
ในตัวอย่างนี้ การซื้อประกันช่วยให้ภาษีลดลงไปได้ถึง 15,000 บาท (50,000 − 35,000) เลยทีเดียว!
Note ตัวอย่างนี้ทำขึ้นเพื่ออธิบายวิธีคิดเบื้องต้นเท่านั้น ยังไม่ได้รวมรายละเอียดเงินได้ ค่าใช้จ่าย ค่าลดหย่อนส่วนตัวอื่นๆ และเงื่อนไขทางภาษีเฉพาะบุคคล
อยากรู้ว่าแผนประกันไหนคุ้มและเหมาะกับฐานภาษีของเราที่สุด ลองไปกดใช้เครื่องมือคำนวณและเปรียบเทียบประกันลดหย่อนภาษีของ heygoody ได้เลย คำนวณไว รู้ยอดประหยัดทันที ช่วยให้จัดพอร์ตภาษีได้สะดวกกว่าเดิมสะดวกกว่าเดิม
เตรียมเอกสารประกันลดหย่อนภาษีให้พร้อม จะได้ยื่นภาษีง่ายๆ มาดูกันว่ามีจุดไหนที่ต้องเช็กบ้าง
เอกสารหลักๆ ที่ต้องมีคือ หนังสือรับรองการชำระเบี้ยประกัน หรือข้อมูลสิทธิ์ที่บริษัทประกันออกให้ โดยต้องตรวจสอบชื่อผู้ใช้สิทธิ์และปีภาษีให้ตรงกันเสมอ
ส่วนกรณีประกันสุขภาพพ่อแม่ กรมสรรพากรจะระบุให้มีข้อมูลสำคัญครบถ้วน ได้แก่ ชื่อผู้เอาประกัน (พ่อแม่) ชื่อผู้จ่ายเบี้ย (ตัวเรา) ชื่อบริษัทประกัน ยอดเบี้ยที่จ่าย และจำนวนเงินที่มีสิทธิ์ใช้ทางภาษี
ก่อนกดส่งแบบยื่นภาษีออนไลน์ แนะนำให้เช็กลิสต์ 4 ข้อนี้ก่อน
การลดหย่อนภาษีเป็นอีกหนึ่งประโยชน์ที่ได้ แต่สิ่งสำคัญจริงๆ คือความคุ้มครอง เพราะประกันเป็นข้อผูกพันที่เราต้องจ่ายเบี้ยต่อเนื่องหลายปี จึงควรเริ่มจากความเสี่ยงที่อยากปิดก่อน ไม่ว่าจะเป็นค่ารักษาพยาบาล หรือการคุ้มครองรายได้ให้คนข้างหลัง แล้วค่อยเลือกแผนที่เหมาะกับตัวเอง พร้อมใช้สิทธิ์ลดหย่อนภาษีเพื่อช่วยประหยัดเงินได้อีกทาง
อย่ามองแค่สิทธิ์ภาษีปีนี้ แต่ต้องประเมินสภาพคล่องในอนาคตด้วย โดยเฉพาะประกันชีวิตระยะยาวที่ต้องส่งเบี้ย 10-20 ปี ควรคำนวณให้ดีว่าปีต่อๆ ไปเรายังจ่ายไหวสบายกระเป๋าไหม เพราะถ้าส่งต่อไม่ไหวจนต้องยกเลิกกลางทาง นอกจากจะเสียความคุ้มครองแล้ว อาจถูกเรียกคืนภาษีย้อนหลังอีกด้วย
ก่อนกดซื้อประกันเพิ่ม แนะนำให้กลับไปรวบรวมสิทธิ์ลดหย่อนที่มีอยู่เดิมก่อน ทั้งประกันชีวิต ประกันสุขภาพที่มีอยู่ ตลอดจนกองทุนออมเพื่อเกษียณอย่าง RMF, SSF หรือกองทุนสำรองเลี้ยงชีพ เพื่อป้องกันกรณีเบี้ยประกันส่วนใหม่ที่ซื้อเพิ่มไปชนเพดานวงเงิน จนนำมาใช้ลดหย่อนภาษีจริงไม่ได้
ประกันแต่ละแผนมีรายละเอียดและข้อยกเว้นไม่เหมือนกัน การเทียบเงื่อนไขให้ถี่ถ้วนจะช่วยให้ได้แผนที่คุ้มจริงๆ ถ้ายังไม่แน่ใจว่าแผนไหนตอบโจทย์ทั้งเรื่องความคุ้มครองและการวางแผนภาษี สามารถลองเปรียบเทียบประกันและดูรายละเอียดของแต่ละแผนก่อนตัดสินใจได้ เพื่อเลือกแผนที่ใช่สำหรับเหล่ากู๊ดดี้
มาเช็กกันหน่อย! รวม 5 จุดพลาดสุดฮิตเรื่องประกันลดหย่อนภาษีที่หลายคนมักเข้าใจผิด จะได้วางแผนได้ถูก ไม่เผลอตกหลุมพรางตอนยื่นภาษี
ยอดลดหย่อนคือเงินที่เอาไปหักออกจากรายได้ ไม่ใช่เงินภาษีที่ลดลงตรงๆ ต้องเอายอดนี้ไปคูณกับฐานภาษีของเราก่อนถึงจะรู้ยอดประหยัดจริง
ลืมเช็กสิทธิ์เดิมที่มีอยู่ ทำให้จ่ายค่าเบี้ยเพิ่มฟรีๆ โดยนำมาหักลดหย่อนภาษีเพิ่มไม่ได้
ความจริงสรรพากรให้เฉพาะความคุ้มครองที่เข้าเกณฑ์ประกันสุขภาพเท่านั้น เช่น ค่ารักษาพยาบาลจากอุบัติเหตุ หรือการทุพพลภาพ
ค่าเบี้ยสัญญาเสริมบางตัวนำมาหักภาษีไม่ได้ แนะนำให้ยึดตัวเลขจากหนังสือรับรองการชำระเบี้ยประกันเป็นหลัก
โฟกัสแต่เรื่องเซฟภาษีจนลืมประเมินว่า ความคุ้มครองตรงกับความต้องการไหม และมีสภาพคล่องพอสำหรับส่งเบี้ยระยะยาวหรือเปล่า
ดูให้ชัวร์ทั้งสิทธิ์ภาษีและเงื่อนไขกรมธรรม์ก่อนซื้อ จะได้ไม่วางแผนผิดจากความเข้าใจเรื่องวงเงิน
การเลือกประกันลดหย่อนภาษีที่คุ้มค่า ต้องเริ่มจากความคุ้มครองที่ต้องการและกำลังในการส่งเบี้ยระยะยาว ไม่ใช่แค่วงเงินภาษีที่จะได้คืน จำไว้เสมอว่ายอดลดหย่อนไม่ใช่ภาษีที่ลดลงตรงๆ แต่ต้องนำไปคำนวณกับฐานภาษีอีกที ที่สำคัญ อย่าลืมเช็กโควตาวงเงินเดิม ทั้งประกันชีวิต ประกันชีวิตแบบสะสมทรัพย์ ประกันสุขภาพ ประกันพ่อแม่ และประกันบำนาญ และสิทธิ์ลดหย่อนอื่นๆ เพื่อจัดพอร์ตให้พอดี ไม่ซื้อเกินสิทธิ์ และได้รับความคุ้มครองที่ตอบโจทย์ชีวิตจริงๆ
ถ้ากำลังมองหาประกันลดหย่อนภาษีที่ใช่ heygoody พร้อมเป็นตัวช่วยให้คุณเปรียบเทียบแผนประกันได้ครบจบในที่เดียว! เรามีให้เลือกครบทั้งประกันมะเร็ง ประกันโรคร้ายแรง ประกันบำนาญ และประกันสะสมทรัพย์ เลือกซื้อง่าย เช็กเบี้ยสะดวก ได้แผนที่ตรงใจ พร้อมคุ้มครองและเซฟภาษีไปพร้อมกัน
ซื้อผ่าน heygoody อุ่นใจได้มากกว่าเรื่องความคุ้มครอง เพราะมีทีมงานคอยซัปพอร์ตดูแลคุณในทุกเรื่อง ไม่ว่าจะช่วยเช็กผลประโยชน์กรมธรรม์ ประสานงานเอกสารลดหย่อนภาษี หรือให้คำปรึกษาเรื่องแผนประกัน ทักแชทหาแอดมินได้ตลอด 24 ชั่วโมง ทาง LINE @heygoody
ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป ถ้ามีความคุ้มครองคืนเงินระหว่างสัญญา เงินคืนนั้นต้องไม่เกิน 20% ของเบี้ยประกันชีวิตสะสมในแต่ละปี จึงจะเข้าเงื่อนไขนำมาหักลดหย่อนภาษีได้ตามเกณฑ์กรมสรรพากร
ลดหย่อนไม่ได้ กรมสรรพากรไม่อนุญาตให้นำเบี้ยประกันชีวิตหรือประกันสุขภาพที่เราซื้อให้ลูกมาหักลดหย่อนภาษี โดยพ่อแม่จะได้รับเฉพาะสิทธิ์ค่าลดหย่อนบุตรตามกฎหมายทั่วไปเท่านั้น ไม่เกี่ยวกับเบี้ยประกันที่จ่ายไป
ได้ กรณีคู่สมรสไม่มีรายได้เลยตลอดปีภาษี สามารถนำเบี้ยประกันชีวิตของคู่สมรสมาหักลดหย่อนภาษีได้ตามจริง สูงสุดไม่เกิน 10,000 บาท โดยกรมธรรม์ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไปเช่นกัน
ลดหย่อนไม่ได้ กรมสรรพากรให้สิทธิ์ลดหย่อนภาษีเฉพาะประกันสุขภาพพ่อแม่เท่านั้น (สูงสุด 15,000 บาท) ส่วนประกันชีวิตหรือประกันสะสมทรัพย์ที่ทำให้พ่อแม่ไม่สามารถนำมาใช้สิทธิ์ลดหย่อนภาษีได้
ได้ เงินสมทบประกันสังคมที่ถูกหักจากเงินเดือนในฐานะผู้ประกันตน มาตรา 33 หรือจ่ายเองในมาตรา 39 และ 40 สามารถนำมาใช้สิทธิ์หักลดหย่อนภาษีได้ตามจำนวนที่จ่ายจริง สูงสุดไม่เกิน 10,500 บาทต่อปี
ไม่ได้ เพราะประกันกลุ่มส่วนใหญ่นายจ้างหรือบริษัทเป็นคนจ่ายเบี้ยให้ จึงนำมาลดหย่อนไม่ได้ หรือกรณีจ่ายเบี้ยเพิ่มเอง ก็มักเป็นกรมธรรม์รายปีที่มีระยะเวลาคุ้มครองไม่ถึง 10 ปี ซึ่งไม่เข้าเกณฑ์ของสรรพากรอยู่ดี
ประกันที่ไม่เข้าเงื่อนไขสรรพากร เช่น ประกันรถยนต์ ประกันเดินทาง ประกันอัคคีภัยหรือบ้าน ประกันสัตว์เลี้ยง ประกันชีวิตพ่อแม่ ประกันทุกประเภทของลูก รวมไปถึงประกันชีวิตที่มีระยะเวลาคุ้มครองน้อยกว่า 10 ปี

บทความโดย
heygoody
เฮ้ กู๊ดดี้ เราคือผู้เชี่ยวชาญด้านโบรกเกอร์ประกันออนไลน์ มั่นใจได้ด้วยประสบการณ์โบรกเกอร์ประกันภัยมากกว่า 10 ปี ภายใต้ เงินติดล้อ