Key Takeaway
ใกล้สิ้นปีทีไร หลายคนเริ่มเช็กสิทธิ์ว่าปีนี้มีอะไรเอาไปลดหย่อนภาษีได้บ้าง ประกันที่จ่ายอยู่ใช้ได้ไหม กองทุนต้องนับรวมกันหรือเปล่า หรือซื้อของแล้วนำมาลดหย่อนได้ไหม
บอกตรงนี้เลยว่าใช้ได้เพียบ! โดยรายการลดหย่อนภาษี 2569 มีค่าลดหย่อนส่วนตัวและครอบครัว ประกัน ประกันสังคม และการออมเพื่อเกษียณ กองทุนและการลงทุนลดหย่อนภาษี เงินบริจาคและสิทธิ์ภาษีอื่น ตามเงื่อนไขที่กฎหมายกำหนด ซึ่งสิทธิ์ที่เกิดขึ้นในปี 2569 จะนำไปประกอบการยื่นภาษีประจำปีในปี 2570
เพื่อให้วางแผนเซฟเงินในกระเป๋าได้พอดี บทความนี้สรุปมาให้ครบ ทั้งตารางวงเงิน วิธีคำนวณ เอกสารที่ต้องใช้ และเช็กลิสต์ก่อนสิ้นปี!
การมีรายได้ถึงเกณฑ์ยื่นแบบไม่ได้แปลว่าต้องจ่ายภาษีเสมอไป เพราะต้องนำรายได้มาหักค่าใช้จ่ายและค่าลดหย่อนต่างๆ ออกก่อน ถึงจะรู้ว่าเรามีภาษีต้องชำระจริงไหม
กรมสรรพากรกำหนดเกณฑ์หน้าที่ยื่นแบบไว้ตามประเภทเงินได้และสถานภาพ เช่น คนโสดที่มีเฉพาะเงินเดือน มีเกณฑ์รายได้ขั้นต่ำที่ต้องยื่นแบบต่างจากคนที่มีรายได้ประเภทอื่น หรือคนที่มีคู่สมรส จึงควรอ้างอิงตารางเกณฑ์รายได้ล่าสุดของกรมสรรพากรประกอบเสมอ
สองคำนี้คล้ายกันจนหลายคนงง สรุปความต่างให้เข้าใจง่าย ๆ ตามนี้เลย
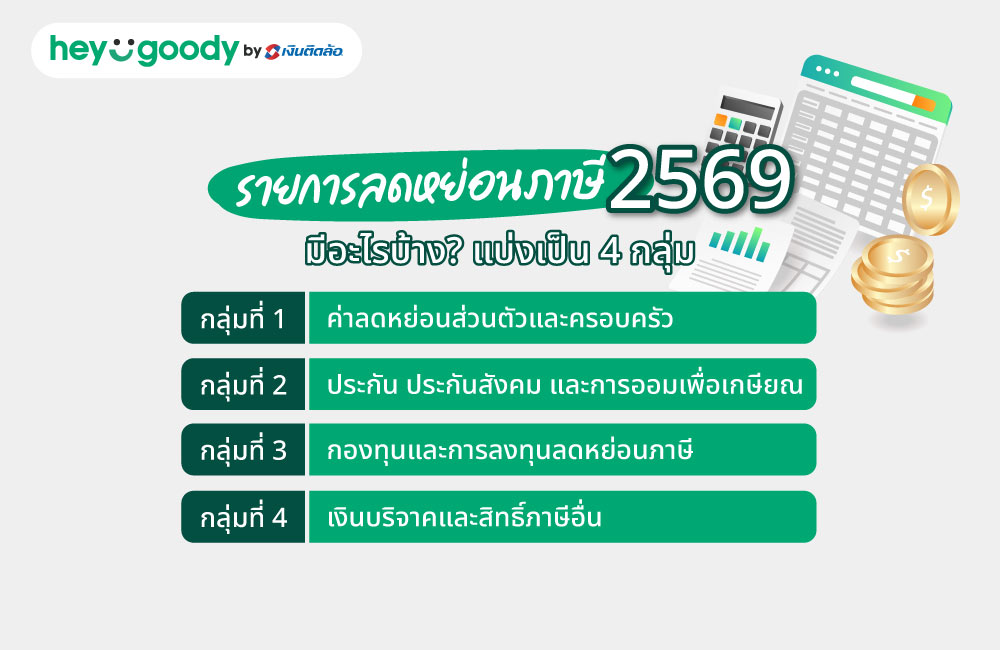
มาจัดหมวดหมู่รายการลดหย่อนภาษีปี 2569 ให้วางแผนง่ายขึ้น กรมสรรพากรแบ่งไว้เป็น 4 กลุ่มหลัก ซึ่งเราสามารถเช็กสิทธิ์เพื่อจัดพอร์ตตัวเองได้ตามนี้เลย
ทำไมต้องเช็กกลุ่มนี้ก่อน? เพราะเป็นสิทธิ์พื้นฐานที่เราทุกคนมีอยู่แล้วตามกฎหมาย ไม่จำเป็นต้องควักเงินซื้อสินค้าหรือผลิตภัณฑ์การเงินเพิ่มแม้แต่บาทเดียว
จุดนี้คนสับสนบ่อย เพราะตามเกณฑ์ทั่วไป บุตรมีค่าลดหย่อน 30,000 บาทต่อคน แต่จะมีเงื่อนไขเพิ่มเติมสำหรับบุตรชอบด้วยกฎหมายตั้งแต่คนที่สอง ที่เกิดตั้งแต่ปี 2561 เป็นต้นไป จะได้รับสิทธิ์เพิ่มเป็น 60,000 บาทต่อคน แนะนำว่าควรเช็กปีเกิดและลำดับบุตรให้ดีก่อนนะ
กลุ่มนี้ต้องดูทั้งวงเงินเฉพาะรายการและวงเงินที่นับรวมกัน เพราะไม่สามารถนำวงเงินสูงสุดของทุกผลิตภัณฑ์มาบวกต่อกันตรงๆ ได้เสมอไป
ประกันสุขภาพพ่อแม่ ดูแลท่านแถมได้เซฟภาษีไปในตัว! ลดหย่อนได้ตามที่จ่ายจริง รวมสูงสุด 15,000 บาท แค่คุณพ่อคุณแม่มีรายได้ทั้งปีไม่เกิน 30,000 บาท ไม่ต้องรอให้ท่านอายุครบ 60 ปีขึ้นไป ก็เริ่มใช้สิทธิ์ลดหย่อนได้
ถ้าอยากดูรายละเอียดเจาะลึก คลิกอ่านบทความ “ประกันลดหย่อนภาษีมีอะไรบ้าง” ได้เลย แต่ขอเตือนว่าอย่าเพิ่งซื้อให้เต็มสิทธิ์อย่างเดียว ควรเช็กก่อนว่าความคุ้มครองนั้นตรงกับความต้องการจริงไหม
(รายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์กำหนด ส่วนสิทธิ์ทางภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร)
เหตุผลที่ต้องเช็กให้ดี เพราะกองทุนแต่ละประเภทมีทั้งเพดานและเงื่อนไขการถือครอง จึงไม่ควรเลือกจากตัวเลขลดหย่อนอย่างเดียว แต่ต้องมองเรื่องความเสี่ยงการลงทุนด้วย
ค่าซื้อ RMF ใช้สิทธิ์ลดหย่อนได้ไม่เกิน 30% ของเงินได้พึงประเมิน สูงสุดไม่เกิน 500,000 บาท โดยต้องนำไปนับรวมกับกลุ่มการออมเพื่อเกษียณอื่นด้วย (เช่น SSF กบข. หรือประกันบำนาญ) ยอดรวมทั้งหมดต้องไม่เกิน 500,000 บาท แต่ต้องลงทุนต่อเนื่องทุกปี (หรืออย่างน้อยปีเว้นปี) ถือจนอายุครบ 55 ปีบริบูรณ์ พร้อมถือครองไม่น้อยกว่า 5 ปีเต็ม
ปีภาษี 2569 ยังอยู่ในช่วงรับสิทธิ์พิเศษของ Thai ESG สำหรับยอดซื้อระหว่าง 1 ม.ค. 2567-31 ธ.ค. 2569 ใช้สิทธิ์ได้ไม่เกิน 30% ของเงินได้ สูงสุดไม่เกิน 300,000 บาท โดยเป็นวงเงินแยกเดี่ยว ไม่ต้องนำไปรวมกับกลุ่มการออมเพื่อเกษียณ 500,000 บาท แต่มีเงื่อนไขว่าต้องถือหน่วยลงทุนไว้ให้ครบ 5 ปีเต็มแบบวันชนวันนับจากวันที่ซื้อ
ใครเคยสับเปลี่ยน LTF ไป Thai ESGX ตามเงื่อนไขมาตรการ 2568 อาจมีสิทธิ์ใช้ลดหย่อนต่อเนื่องในปีภาษี 2569-2572 สำหรับมูลค่าส่วนที่เกิน 300,000 บาท แต่ไม่เกิน 500,000 บาท แบ่งใช้สิทธิ์ปีละไม่เกิน 50,000 บาท ซึ่งไม่ใช่สิทธิ์ที่ทุกคนจะมีในปี 2569 แต่เกี่ยวกับคนที่เข้าเงื่อนไขการสับเปลี่ยน LTF จากมาตรการก่อนหน้าเท่านั้น
ครอบคลุมเงินบริจาค ดอกเบี้ยบ้าน และมาตรการพิเศษที่มีผลกับปี 2569
อัปเดตสำหรับปี 2569 ตั้งแต่ 1 มกราคม 2569 การบริจาคให้วัด มูลนิธิ สมาคม กองทุน และองค์การสาธารณกุศลเพื่อใช้สิทธิ์ลดหย่อน ต้องดำเนินการผ่านระบบ e-Donation เท่านั้น ตามหลักเกณฑ์กรมสรรพากร อย่ารอเก็บใบเสร็จกระดาษอย่างเดียวเหมือนที่ผ่านมา แต่ควรเช็กว่าข้อมูลขึ้นในระบบ e-Donation ถูกต้องแล้ว
ดอกเบี้ยเงินกู้ยืมเพื่อซื้อ เช่าซื้อ หรือสร้างที่อยู่อาศัยที่เข้าเงื่อนไข นำมาหักลดหย่อนได้ตามจริง สูงสุดไม่เกิน 100,000 บาท ยึดตัวเลขตามหนังสือรับรองจากธนาคาร กรณีที่กู้ร่วมหลายคน สิทธิ์วงเงินจะถูกหารเฉลี่ยตามจำนวนผู้กู้เท่า ๆ กัน และอสังหาริมทรัพย์นั้นต้องใช้เป็นที่อยู่อาศัยจริงในปีภาษีนั้นด้วย
สรุปรายการลดหย่อนภาษีปี 2569 ทั้ง 4 กลุ่มมาไว้ในตารางเดียว จะได้รู้ทันทีว่ามีสิทธิ์อะไร วงเงินเท่าไร และมีจุดไหนที่ต้องเช็กก่อนยื่นภาษี
| กลุ่มรายการ | วงเงินหลัก | สิ่งที่ควรเช็ก |
|---|---|---|
| ส่วนตัวและครอบครัว |
ส่วนตัว 60,000 บาท บุตร 30,000-60,000 บาทต่อคน พ่อแม่ 30,000 บาทต่อคน |
พ่อแม่อายุ 60+ รายได้ไม่เกิน 30,000 บาทต่อปี (เช็กปีเกิดและลำดับบุตรก่อนกรอกยื่น) |
| ประกันและประกันสังคม |
ประกันชีวิตและประกันสะสมทรัพย์ + สุขภาพ รวมไม่เกิน 100,000 บาท ประกันสุขภาพพ่อแม่ 15,000 บาท ประกันบำนาญไม่เกิน 15% (สูงสุด 200,000 บาท) |
ประกันบำนาญรวมกลุ่มเกษียณ ต้องไม่เกิน 500,000 บาท พ่อแม่มีรายได้ไม่เกิน 30,000 บาทต่อปี แต่ไม่จำเป็นต้องมีอายุ 60 ปีขึ้นไป (อย่าลืมแจ้งขอใช้สิทธิ์กับบริษัทประกัน) |
| กองทุนและการลงทุน |
RMF ไม่เกิน 30% (สูงสุด 500,000 บาท) Thai ESG ไม่เกิน 30% (สูงสุด 300,000 บาท) |
RMF รวมกลุ่มเกษียณ (ต้องไม่เกิน 500,000 บาท) Thai ESG วงเงินแยกเดี่ยว (ต้องถือครองครบ 5 ปีเต็ม) |
| บริจาคและสิทธิ์อื่น |
ดอกเบี้ยบ้าน ตามจริง สูงสุด 100,000 บาท เงินบริจาค ตามเกณฑ์สรรพากร |
บริจาคปี 2569 ต้องผ่าน e-Donation เท่านั้น ดอกเบี้ยบ้านกู้ร่วม ต้องหารเฉลี่ยตามจำนวนผู้กู้ |
หมายเหตุ วงเงินเป็นการสรุปหลักเกณฑ์สำคัญ ไม่ได้หมายความว่าทุกคนจะใช้ได้เต็มวงเงิน และบางรายการมีวงเงินร่วมกับรายการอื่น
หลายคนสงสัยว่าตัวเลขค่าลดหย่อนภาษีที่รวมมาได้ทั้งหมด จะนำไปคิดคำนวณเป็นเงินภาษีที่ประหยัดได้จริงยังไง มาดูวิธีคิดแบบง่ายๆ กันเลย
การคำนวณภาษีบุคคลธรรมดา ให้ยึดสูตรนี้เป็นหลัก
เงินได้ - ค่าใช้จ่าย - ค่าลดหย่อน = เงินได้สุทธิ
เมื่อได้ “เงินได้สุทธิ” แล้ว จึงนำยอดนี้ไปคำนวณภาษีตามอัตราก้าวหน้า โดยอัตราปัจจุบันเริ่มจากเงินได้สุทธิ 150,000 บาทแรกที่ได้รับการยกเว้น และเพิ่มเป็นขั้นตามระดับเงินได้ ยิ่งเงินได้สุทธิสูง อัตราภาษีก็ยิ่งขยับขึ้นตามไปด้วย
สมมติว่า หลังหักค่าใช้จ่ายตามกฎหมายแล้ว มีเงินได้ 700,000 บาท และมีค่าลดหย่อนในปีนั้น ดังนี้
คิดเงินได้สุทธิ 700,000-130,000 = 570,000 บาท จากนั้นนำยอด 570,000 บาทไปคิดตามขั้นภาษีได้เลย
ที่สำคัญต้องจำไว้เลยว่า “ลดหย่อนภาษี 100,000 บาท ไม่ได้แปลว่าจะจ่ายภาษีน้อยลง 100,000 บาท” เพราะค่าลดหย่อนคือตัวช่วยหักลดฐานเงินได้สุทธิให้ต่ำลง ไม่ใช่ส่วนลดเงินภาษีแบบบาทต่อบาท
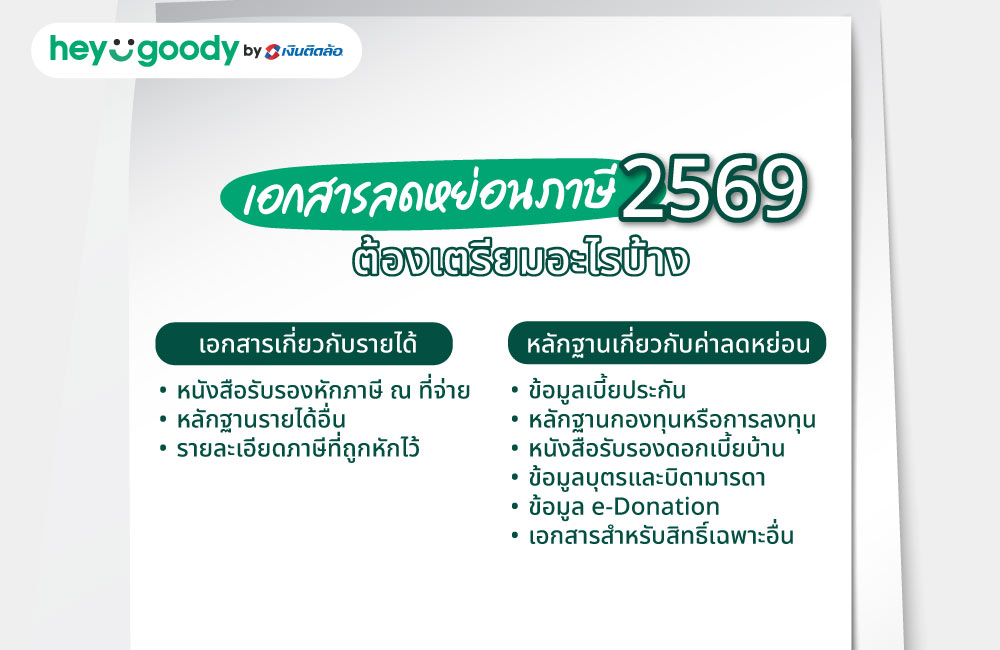
ไม่ต้องรอให้ถึงช่วงยื่นภาษีแล้วค่อยวิ่งวุ่นหาเอกสาร การเช็กและรวบรวมหลักฐานไว้ตั้งแต่ก่อนสิ้นปี จะช่วยให้เราเห็นภาพรวมว่าใช้สิทธิ์ครบหรือยัง และมีข้อมูลส่วนไหนตกหล่นไปบ้าง
การยื่นภาษีทุกวันนี้ไม่จำเป็นต้องอัปโหลดเอกสารทุกใบลงระบบ เพราะหลายรายการถูกส่งข้อมูลทางอิเล็กทรอนิกส์เข้าสู่กรมสรรพากรโดยตรงแล้ว แต่เราควรเก็บและตรวจสอบหลักฐานเพื่อยืนยันข้อมูลและใช้เมื่อจำเป็น กรณีที่สรรพากรขอเรียกดูเอกสารเพิ่มเติม
รายการลดหย่อนภาษี 2569 จะนำไปใช้ตอนยื่นภาษีช่วงต้นปี 2570 จะยื่นผ่านออนไลน์ของกรมสรรพากร หรือยื่นแบบที่กรมสรรพากรกำหนด ผู้มีเงินได้สามารถเลือกช่องทางที่สะดวกได้เลย
การยื่นผ่านระบบ e-Filing ของกรมสรรพากร ถือเป็นช่องทางยอดฮิตเพราะสะดวกสุดๆ ขั้นตอนก็ง่าย
เหมาะสำหรับคนที่อยากยื่นแบบด้วยตัวเอง หรือมีรายละเอียดเงินได้ที่ต้องขอคำแนะนำเพิ่ม
เพื่อให้การวางแผนภาษีครบจบตั้งแต่เตรียมสิทธิ์ไปจนถึงยื่นแบบจริง ลองมาดูขั้นตอนยื่นภาษีแบบ Step-by-step ตามนี้กันเลย
แม้ข้อมูลรายได้และค่าลดหย่อนบางส่วนจะมีอยู่ในระบบ e-Filing แล้ว แต่ยังต้องเช็กความถูกต้องของตัวเลขทั้งหมดด้วยตัวเองอีกครั้งก่อนยืนยันส่งแบบเสมอ
การวางแผนรายการลดหย่อนภาษี 2569 ไม่ใช่เรื่องยาก แค่เริ่มจากเช็กสิทธิ์ 4 กลุ่มหลัก ทั้งค่าลดหย่อนส่วนตัวและครอบครัว ประกันสังคม ประกันชีวิตและสุขภาพ กองทุนการลงทุนอย่าง RMF หรือ Thai ESG ไปจนถึงเงินบริจาคผ่าน e-Donation และดอกเบี้ยบ้าน จำไว้เสมอว่าค่าลดหย่อนคือตัวช่วยหักลบฐานเงินได้สุทธิให้ต่ำลง ไม่ใช่ส่วนลดภาษีตรงๆ แบบบาทต่อบาท การรวบรวมเอกสารและวางแผนตั้งแต่ก่อนสิ้นปี จะช่วยให้เซฟเงินในกระเป๋าได้ ไม่มีพลาดสิทธิ์ตอนยื่นภาษีในปี 2570
ใครกำลังหาตัวช่วยเซฟภาษีที่ตอบโจทย์ heygoody มีประกันลดหย่อนภาษีที่นำไปใช้สิทธิ์ได้จริง เข้ามาเปรียบเทียบและเลือกซื้อได้ง่ายๆ มีครบทั้งประกันบำนาญช่วยวางแผนการเงินยามเกษียณอย่างมั่นคง และ ประกันสะสมทรัพย์ที่ได้ทั้งเงินออมและความคุ้มครอง เลือกแผนที่ใช่ ซื้อง่าย ครบจบทั้งเรื่องความคุ้มครองและภาษีในที่เดียว
ซื้อผ่าน heygoody สบายใจเรื่องบริการดูแลตลอดอายุสัญญา ไม่ว่าจะเช็กข้อมูลกรมธรรม์ รอบการรับเงินคืนตามกำหนดเวลา หรือขอเอกสารหนังสือรับรองเพื่อยื่นลดหย่อนภาษี จะติดต่อบริษัทประกันโดยตรงหรือให้ทีมงาน heygoody ช่วยประสานงานดูแลเอกสารก็สะดวก มีแอดมินคอยให้คำแนะนำและตอบทุกข้อสงสัยได้ตลอด 24 ชั่วโมง ทาง LINE @heygoody
การซื้อสินค้าทั่วไปไม่ได้ใช้ลดหย่อนภาษีได้โดยอัตโนมัติ ต้องมีมาตรการภาษีที่กำหนดประเภทสินค้า ช่วงเวลาซื้อ หลักฐาน และวงเงินโดยเฉพาะ อย่างมาตรการ Easy E-Receipt ที่หลายคนจำได้ เป็นมาตรการปีภาษี 2568 (ใช้กับการซื้อระหว่าง 16 มกราคม-28 กุมภาพันธ์ 2568) เลยใช้กับปี 2569 ไม่ได้ จากข้อมูลกรมสรรพากรล่าสุด ยังไม่มีประกาศทางการเกี่ยวกับมาตรการช้อปลดหย่อนปี 2569 แนะนำให้ติดตามข่าวสารการประกาศอย่างเป็นทางการอีกทีนะ
ภาษีกลางปี (ยื่นแบบ ภ.ง.ด.94) คือการนำรายได้ประเภทที่ 5-8 (เช่น ค่าเช่า วิชาชีพอิสระ รับเหมา ธุรกิจส่วนตัว ฟรีแลนซ์) ที่เกิดขึ้นตั้งแต่วันที่ 1 มกราคม-30 มิถุนายน มาคำนวณหักค่าใช้จ่ายและค่าลดหย่อน (ใช้สิทธิ์ได้ครึ่งหนึ่งของสิทธิ์เต็มปี) เพื่อคำนวณและชำระภาษีล่วงหน้า ช่วยแบ่งเบาภาระภาษีไม่ให้หนักเกินไปในช่วงสิ้นปี
ไม่มีแบบที่ดีที่สุดสำหรับทุกคน ขึ้นอยู่กับเป้าหมายทางการเงินและสภาพคล่อง แนะนำให้เริ่มจากค่าลดหย่อนส่วนตัวและครอบครัวที่เป็นสิทธิ์ฟรี จากนั้นถ้าเน้นความคุ้มครองชีวิตและสุขภาพพร้อมลดความเสี่ยง ให้เลือกประกันชีวิตและประกันสุขภาพ แต่ถ้าเน้นสะสมความมั่งคั่งระยะยาวและรับความเสี่ยงได้ ให้เลือก RMF หรือ Thai ESG
ไม่ต้องยื่นภาษี! กรมสรรพากรกำหนดหน้าที่การยื่นแบบชำระภาษีเฉพาะผู้มีเงินได้พึงประเมินถึงเกณฑ์ขั้นต่ำตามที่กฎหมายกำหนดเท่านั้น ถ้าตลอดทั้งปีภาษีไม่มีรายได้เลย ก็ไม่มีหน้าที่ต้องยื่นแบบ ภ.ง.ด.
ต้องนำรายได้จากทั้งสองแห่งมารวมกันยื่นในแบบเดียว! ขอหนังสือรับรองหัก ณ ที่จ่าย (50 ทวิ) จากนายจ้างทั้ง 2 ที่ นำยอดเงินได้มารวมกันเป็นรายได้รวม นำยอดภาษีที่ถูกหักไว้มารวมกัน แล้วกรอกยื่นแบบ ภ.ง.ด.91 (กรณีเงินเดือนทั้งคู่) หรือ ภ.ง.ด.90 ในครั้งเดียว ห้ามยื่นแยกเด็ดขาดเพื่อป้องกันความผิดพลาดเรื่องฐานภาษี

บทความโดย
heygoody
เฮ้ กู๊ดดี้ เราคือผู้เชี่ยวชาญด้านโบรกเกอร์ประกันออนไลน์ มั่นใจได้ด้วยประสบการณ์โบรกเกอร์ประกันภัยมากกว่า 10 ปี ภายใต้ เงินติดล้อ