

ขับรถ EV ในเมืองทุกวัน เสี่ยงแค่ไหนและควรเลือกประกันชั้นใด?
วิเคราะห์ความเสี่ยงรอบด้านของการขับขี่รถยนต์ไฟฟ้าท่ามกลางการจราจรหนาแน่น
คำตอบที่ชัดเจนที่สุดสำหรับคนใช้รถไฟฟ้าในเมืองทุกวันคือ ประกันชั้น 1 เป็นตัวเลือกที่ตอบโจทย์ความปลอดภัยทางการเงินสูงสุด เพราะโครงสร้างของรถยนต์ไฟฟ้ามีชุดแพ็กแบตเตอรี่ติดตั้งอยู่บริเวณใต้ท้องรถ การจราจรที่ติดขัดร่วมกับพื้นผิวถนนที่ไม่สม่ำเสมอเพิ่มโอกาสเกิดความเสียหายได้ง่ายกว่ารถยนต์สันดาปทั่วไปอย่างเห็นได้ชัด
เรามักพบอุบัติเหตุเฉี่ยวชนเล็กน้อยบ่อยครั้งเมื่อขับขี่ช่วงเวลาเร่งด่วน การเบียดฟุตบาทในซอยแคบ หรือเศษหินกระเด็นใส่เซนเซอร์หน้ารถ ค่าใช้จ่ายในการปรับตั้งระบบเรดาร์ช่วยขับขี่มักเริ่มต้นที่หลักหลายพันบาท การมีแผนประกันที่ครอบคลุมความเสียหายรอบคันโดยไม่ต้องระบุคู่กรณีจึงช่วยลดภาระค่าใช้จ่ายก้อนโตได้ทันที
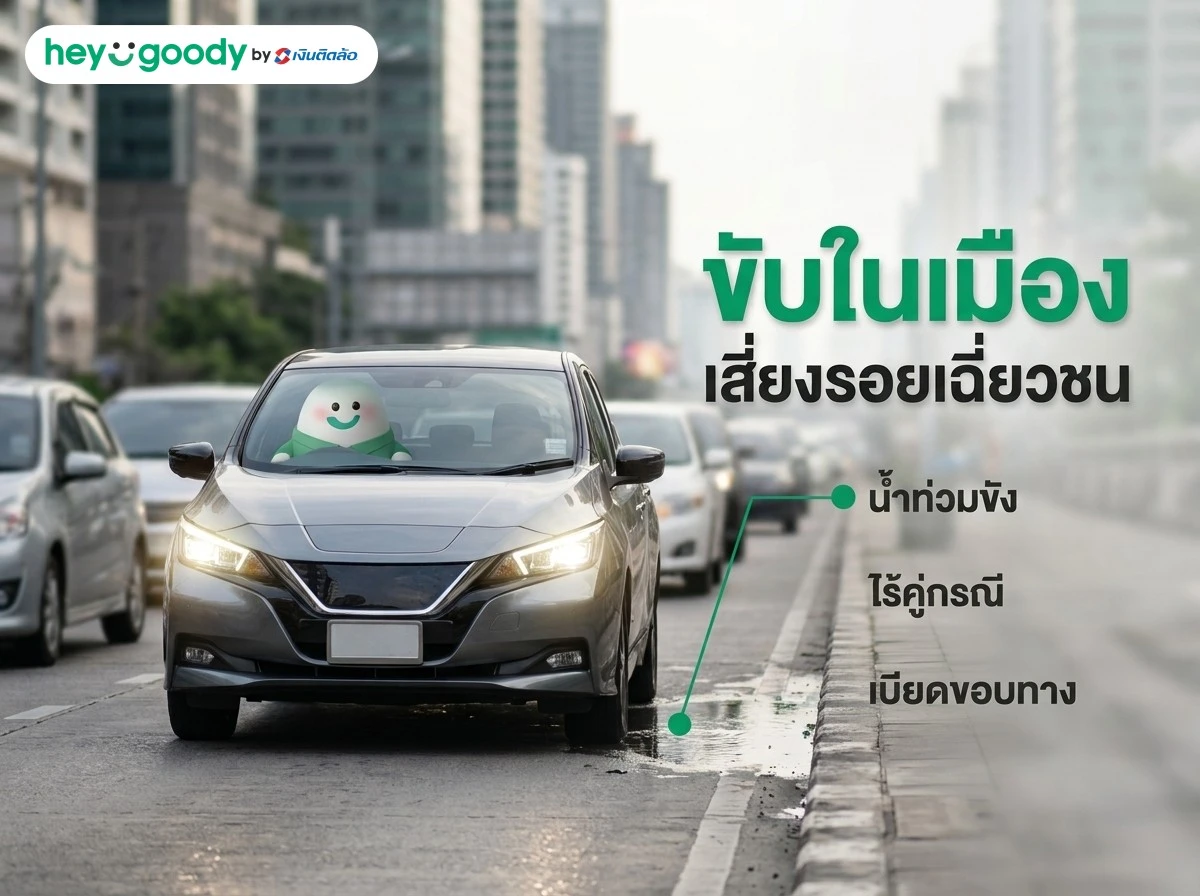
ความเสี่ยงสำคัญอีกด้านคือระดับน้ำท่วมขังบนถนนหลังฝนตกหนัก น้ำอาจกระแทกแผงปิดใต้ท้องรถจนเกิดรอยฉีกขาด หากน้ำซึมเข้าสู่ระบบไฟฟ้าแรงสูง วงเงินซ่อมแซมอาจพุ่งสูงเกินครึ่งหนึ่งของมูลค่ารถ ประกันชั้นอื่นไม่ครอบคลุมภัยน้ำท่วมในระดับที่คุ้มครองตัวรถเราได้อย่างครอบคลุม จึงทำให้ประกันชั้นหนึ่งยังคงเป็นเกราะป้องกันที่จำเป็นที่สุด
หลายคนกังวลเรื่องเบี้ยประกันประจำปี แต่เมื่อเปรียบเทียบกับความเสี่ยงบนท้องถนนกรุงเทพฯ การจ่ายเบี้ยประกันเฉลี่ยวันละไม่กี่สิบบาทถือเป็นการลงทุนที่คุ้มค่า การเลือกแผนที่มีศูนย์บริการซ่อมมาตรฐานช่วยให้มั่นใจในอะไหล่แท้และความปลอดภัยของระบบไฟฟ้าทั้งหมด
- ความเสี่ยงจากการเฉี่ยวชนสิ่งกีดขวางในมุมอับสายตาขณะถอยจอด
- เศษวัสดุกระแทกชุดกล่องควบคุมระบบขับเคลื่อนไฟฟ้าใต้ท้องรถ
- ละอองน้ำท่วมขังบนผิวถนนกระเด็นเข้าสู่ขั้วต่อแรงดันสูง
แบตเตอรี่ใต้ท้องรถกับความเสี่ยงน้ำท่วมขังบนถนนเมือง
แบตเตอรี่แรงดันสูงติดตั้งอยู่ระนาบเดียวกับใต้ท้องรถ ทำให้มีความเสี่ยงโดยตรงเมื่อต้องลุยน้ำขังระดับ 15-20 เซนติเมตร ซึ่งเป็นระดับน้ำปกติที่มักเกิดขึ้นหลังฝนตกหนักในตัวเมือง แม้ตัวแพ็กเกจจะผ่านมาตรฐานกันน้ำระดับสูง แต่แรงดันน้ำและเศษสิ่งปฏิกูลอาจสร้างความเสียหายเชิงกลต่อซีลกันซึมได้
ความเสียหายจากน้ำท่วมเข้าสู่ระบบไฟฟ้าเป็นสาเหตุอันดับต้นๆ ที่นำไปสู่การเปลี่ยนแบตเตอรี่ใหม่ยกชุด ซึ่งมีมูลค่าเฉลี่ยคิดเป็น 40% ถึง 60% ของราคารถยนต์ทั้งคัน หากคุณไม่มีความคุ้มครองภัยธรรมชาติ วงเงินซ่อมแซมส่วนนี้คุณจะต้องเป็นผู้รับผิดชอบเองทั้งหมด
ประกันภัยชั้น 1 เท่านั้นที่ให้ความคุ้มครองน้ำท่วมครอบคลุมถึงตัวรถและระบบขับเคลื่อนอย่างครบถ้วนตามเงื่อนไขกรมธรรม์ การตรวจสอบระดับความคุ้มครองภัยธรรมชาติจึงเป็นสิ่งที่ผู้ขับขี่ในเขตเมืองต้องให้ความสำคัญเป็นอันดับแรกเสมอ
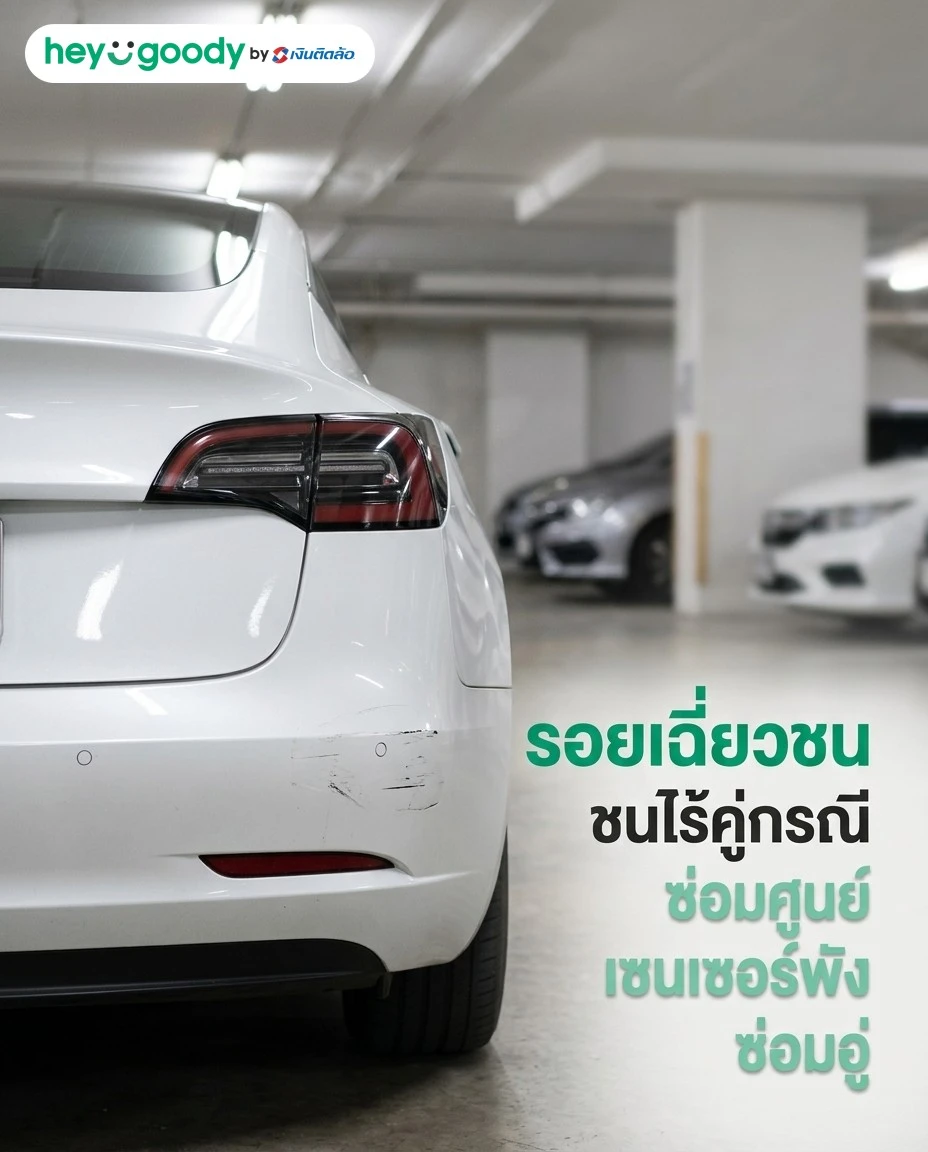
รอยเฉี่ยวชนในลานจอดรถและอุบัติเหตุแบบไร้คู่กรณี
อุบัติเหตุในลานจอดรถส่วนใหญ่มักเกิดขึ้นโดยไม่มีคู่กรณี เช่น การถอยชนเสา เบียดกำแพงแคบ หรือการถูกรถคันอื่นเปิดประตูกระแทกแล้วขับออกไป การเคลมลักษณะนี้จำเป็นต้องอาศัยเงื่อนไขความคุ้มครองของ ประกันภัยชั้น 1 โดยตรง
ชิ้นส่วนตัวถังของรถ EV ยุคใหม่มักฝังเซนเซอร์ตรวจจับและกล้องมองรอบคันไว้ภายในกันชน การชนเบาๆ เพียงครั้งเดียวอาจส่งผลให้เซนเซอร์เคลื่อนตัวและระบบช่วยขับขี่แสดงไฟเตือน ค่าแรงในการถอดประกอบและปรับเทียบองศาเซนเซอร์ใหม่มีค่าใช้จ่ายค่อนข้างสูง
ประกันชั้น 2+ หรือชั้น 3+ จะไม่คุ้มครองความเสียหายของตัวรถเราหากไม่สามารถระบุคู่กรณีที่เป็นยานพาหนะทางบกได้ เจ้าของรถที่จอดในคอนโดมิเนียมหรืออาคารสำนักงานเป็นประจำจึงควรประเมินความเสี่ยงจุดนี้อย่างรอบคอบ
ความเสี่ยงระหว่างเสียบชาร์จไฟที่สถานีสาธารณะและไฟกระชาก
การเสียบชาร์จไฟแรงดันสูงแบบ DC ตามสถานีชาร์จสาธารณะมีความเสี่ยงเรื่องไฟฟ้าลัดวงจรหรือกระแสไฟกระชากเข้าสู่ออนบอร์ดชาร์จเจอร์ (On-Board Charger) แผนประกันรถ EV สมัยใหม่เริ่มเพิ่มความคุ้มครองอุปกรณ์สายชาร์จและระบบไฟฟ้าในตัวรถ
บางกรณีเกิดอุบัติเหตุรถคันอื่นขับเกี่ยวสายชาร์จขณะเสียบอยู่กับตัวรถ จนทำให้เต้ารับฝั่งตัวรถหักเสียหาย ประกันภัยที่ระบุคุ้มครองอุปกรณ์ตกแต่งและระบบอัดประจุไฟฟ้าจะเข้ามาช่วยแบ่งเบาภาระค่าซ่อมทันที
เราขอแนะนำให้คุณศึกษาเงื่อนไขเพิ่มเติมว่าแผนประกันครอบคลุมอุบัติเหตุระหว่างชาร์จไฟทั้งที่บ้านและสถานีบริการหรือไม่ เพื่อให้การใช้งานรถในเมืองมีความมั่นใจในทุกสถานการณ์
รถ EV ขับน้อยจอดมากกว่าวิ่ง ซื้อประกันชั้นไหนถึงคุ้มค่า?
แนวทางบริหารค่าใช้จ่ายประกันภัยสำหรับรถยนต์ไฟฟ้าที่เน้นจอดและใช้งานระยะสั้น
สำหรับเจ้าของรถที่ขับสัปดาห์ละ 1-2 วัน หรือวิ่งปีละไม่เกิน 10,000 กิโลเมตร ประกันรถ EV ชั้น 2+ ถือเป็นทางเลือกที่ช่วยลดค่าใช้จ่ายรายปีได้อย่างมีนัยสำคัญ เพราะให้ความคุ้มครองกรณีไฟไหม้ รถสูญหาย และคุ้มครองความเสียหายจากการชนกับยานพาหนะทางบกในราคาเบี้ยที่ย่อมเยากว่า
ความเสี่ยงของรถที่จอดนิ่งไม่ได้หายไปทั้งหมด แม้คุณจะไม่ได้นำรถออกไปเสี่ยงบนท้องถนน แต่ความเสี่ยงเรื่องไฟไหม้จากระบบไฟฟ้าแรงสูงหรือภัยจากการโจรกรรมยังคงมีอยู่ตลอดเวลา ประกันชั้น 2+ จึงทำหน้าที่คุ้มครองความเสี่ยงใหญ่เหล่านี้ได้ครบถ้วนในราคาที่สบายกระเป๋า
อย่างไรก็ตาม คุณต้องยอมรับเงื่อนไขสำคัญว่าหากเกิดเหตุชนต้นไม้ ขูดฟุตบาท หรือกระจกหน้ารถแตกจากสะเก็ดหิน ประกันชั้น 2+ จะไม่จ่ายค่าซ่อมให้ตัวรถของเรา หากคุณมั่นใจในทักษะการขับขี่และมีที่จอดรถมิดชิด การเลือกชั้น 2+ จะช่วยประหยัดเงินในกระเป๋าได้หลายพันบาทต่อปี
ก่อนตัดสินใจสลับจากชั้น 1 มาเป็นชั้น 2+ ควรตรวจสอบมูลค่ารถในปัจจุบันและความสามารถในการรับความเสี่ยงค่าซ่อมย่อยด้วยตนเอง เพื่อไม่ให้เกิดปัญหาค่าใช้จ่ายบานปลายในภายหลัง
จอดในบ้านนิ่งๆ แต่ยังมีความเสี่ยงไฟไหม้และการโจรกรรม
หลายคนเข้าใจผิดว่าการจอดรถไว้ในบ้านไม่จำเป็นต้องทำประกันภัยราคาแพง แต่ในความเป็นจริง ระบบแบตเตอรี่และระบบสายไฟของรถ EV ยังคงมีประจุพลังงานอยู่ตลอดเวลา ความเสี่ยงจากไฟฟ้าลัดวงจรหรือภัยจากสิ่งแวดล้อมภายนอก เช่น สัตว์กัดแทะสายไฟ ยังคงเกิดขึ้นได้
ประกันภัยชั้น 2+ ให้ความคุ้มครองกรณี รถยนต์ไฟไหม้และสูญหาย ตามวงเงินทุนประกันที่ตกลงกันไว้ ซึ่งช่วยจำกัดความเสี่ยงทางการเงินกรณีเกิดเหตุเพลิงไหม้ลุกลามจากตัวบ้านหรือเกิดการโจรกรรมรถยนต์
การคงความคุ้มครองรถหายและไฟไหม้ไว้ถือเป็นเกราะป้องกันขั้นต่ำที่เจ้าของรถทุกคนไม่ควรตัดทิ้ง ไม่ว่ารถคันนั้นจะถูกนำออกมาใช้งานบ่อยเพียงใดก็ตาม
ประกันชั้น 2+ ทางเลือกเซฟงบสำหรับคนใช้รถระยะสั้น
สำหรับผู้ที่เดินทางเฉพาะเส้นทางใกล้บ้าน เช่น ไปซื้อของที่ซุปเปอร์มาร์เก็ตหรือรับส่งลูกที่โรงเรียน การทำประกันชั้น 2+ ช่วยให้คุณประหยัดเงินได้เฉลี่ย 5,000-10,000 บาทต่อปี เมื่อเทียบกับประกันชั้น 1 ในรุ่นเดียวกัน
หากเกิดอุบัติเหตุรถชนรถบนท้องถนน ประกันชั้น 2+ จะจ่ายค่าซ่อมให้ทั้งรถของเราและคู่กรณีตามวงเงินทุนประกันที่ระบุในสัญญา คุณจึงไม่ต้องกังวลเมื่อเกิดเหตุปะทะกับยานพาหนะทางบกคันอื่น
หากต้องการสำรวจราคาที่แม่นยำ คุณสามารถเข้ามา เปรียบเทียบประกันรถยนต์ไฟฟ้า บนเว็บไซต์ heygoody ได้ทันทีเพื่อเปรียบเทียบเบี้ยและความคุ้มครองที่ตรงใจที่สุด
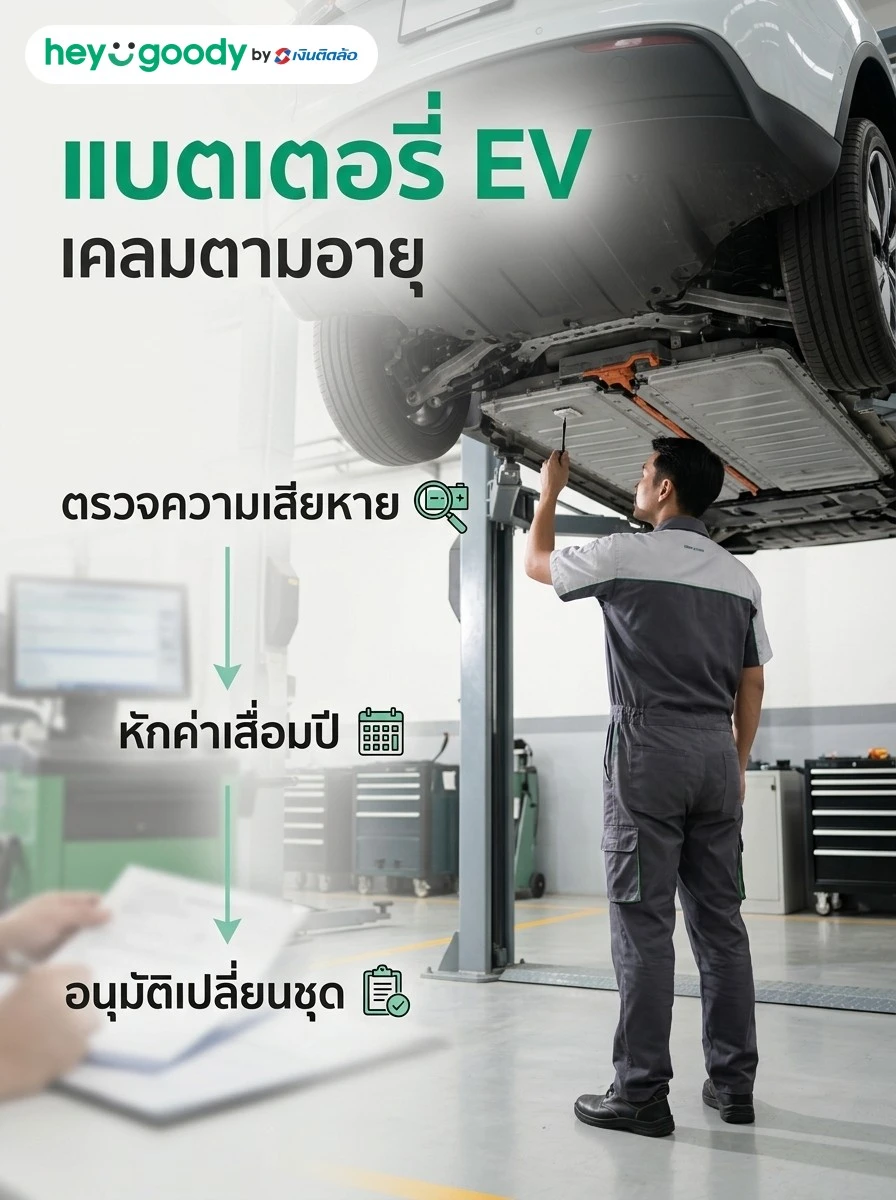
แบตเตอรี่เสื่อมตามกาลเวลา ประกันคุ้มครองหรือไม่
ข้อเท็จจริงสำคัญที่ผู้ใช้รถต้องทราบคือ ประกันภัยรถยนต์ทุกชั้น ไม่คุ้มครองการเสื่อมสภาพ ของแบตเตอรี่จากการใช้งานตามปกติหรือการเสื่อมตามอายุไขทางเคมี กรมธรรม์จะคุ้มครองเฉพาะความเสียหายที่เกิดจากอุบัติเหตุเฉียบพลันเท่านั้น
หากแบตเตอรี่เก็บไฟได้น้อยลงตามระยะเวลา จะอยู่ภายใต้เงื่อนไขการรับประกันคุณภาพของศูนย์บริการผู้ผลิตรถยนต์ ไม่ได้เกี่ยวข้องกับการเคลมค่าสินไหมทดแทนจากบริษัทประกันภัย
การเข้าใจขอบเขตข้อยกเว้นนี้จะช่วยป้องกันความเข้าใจผิดเมื่อต้องการนำรถเข้าตรวจสอบ และทำให้คุณวางแผนการดูแลรักษาแบตเตอรี่ได้อย่างถูกต้องตามคำแนะนำในคู่มือประจำรถ
รถ EV ยังติดไฟแนนซ์อยู่ บังคับทำประกันชั้น 1 จริงหรือไม่?
ไขข้อข้องใจเงื่อนไขสัญญาเช่าซื้อและความจำเป็นในการต่อประกันชั้นหนึ่ง
ตามข้อกำหนดของสถาบันการเงินและสัญญาเช่าซื้อส่วนใหญ่ รถยนต์ไฟฟ้าที่ยังอยู่ระหว่างผ่อนชำระ ถูกบังคับทำประกันชั้น 1 ตลอดอายุสัญญา เพื่อเป็นหลักประกันความเสี่ยงว่าทรัพย์สินค้ำประกันจะยังคงมีมูลค่าครอบคลุมยอดหนี้คงเหลือ
เนื่องจากรถ EV มีราคาสูง หากเกิดอุบัติเหตุรุนแรงจนกลายเป็นความเสียหายสิ้นเชิง (Total Loss) บริษัทประกันจะจ่ายค่าสินไหมทดแทนตามทุนประกันให้กับไฟแนนซ์โดยตรงเพื่อหักกลบลบหนี้ หากคุณทำประกันชั้นที่ต่ำกว่าแล้วเกิดอุบัติเหตุแบบไม่มีคู่กรณี คุณจะต้องควักเงินสดก้อนโตมาจ่ายหนี้ค่ารถที่พังเสียหายด้วยตัวเอง
เมื่อผ่อนชำระจนครบงวดและโอนกรรมสิทธิ์เป็นชื่อตนเองแล้ว เจ้าของรถจึงจะมีสิทธิ์เลือกทำประกันชั้น 2+ หรือชั้น 3+ ได้ตามความพึงพอใจ แต่ในช่วง 1-4 ปีแรกของการผ่อน การรักษาประกันชั้น 1 ไว้ถือเป็นทางเลือกที่ปลอดภัยต่อสภาพคล่องทางการเงินมากที่สุด
หากต้องการแบ่งเบาภาระค่าใช้จ่าย คุณสามารถเลือกทำแผนประกันที่มีบริการผ่อนชำระเบี้ยแบบ 0% นานสูงสุด 10 เดือน เพื่อช่วยกระจายค่าเบี้ยประกันรายปีให้สอดคล้องกับค่างวดรถประจำเดือนอย่างราบรื่น
การต่อประกันชั้น 1 ระหว่างผ่อนชำระไม่ใช่แค่ข้อบังคับของสัญญาเช่าซื้อ แต่คือเกราะคุ้มครองเงินดาวน์และค่างวดที่คุณจ่ายไปไม่ให้สูญเปล่าเมื่อเกิดอุบัติเหตุหนัก
heygoody
อายุรถ EV แต่ละปี ส่งผลต่อการเคลมแบตเตอรี่อย่างไร?
ทำความเข้าใจตารางค่าเสื่อมราคาแบตเตอรี่ตามมาตรฐาน คปภ. ที่บังคับใช้จริง
|
รถ EV อายุ 1-2 ปี คุ้มครองสูงสุด |
รถ EV อายุ 3-4 ปี ระดับปานกลาง |
รถ EV อายุ 5 ปีขึ้นไป อัตราคงที่ |
|
|---|---|---|---|
| สัดส่วนประกันจ่ายชดเชย | 90-100% | 70-80% | 50% |
| สัดส่วนผู้เอาประกันจ่ายเอง | 0-10% | 20-30% | 50% |
| ความเหมาะสมของแผนประกัน | ประกันชั้น 1 ซ่อมศูนย์ | ประกันชั้น 1 ซ่อมอู่/ศูนย์ | ประกันชั้น 1 หรือ 2+ |
| การคุ้มครองสายชาร์จและอุปกรณ์ | คุ้มครองตามวงเงินเต็ม | คุ้มครองตามเงื่อนไขกรมธรรม์ | คุ้มครองเฉพาะอุปกรณ์ติดรถ |
อ้างอิงตามเกณฑ์มาตรฐานกรมธรรม์ประกันภัยรถยนต์ไฟฟ้า สำนักงาน คปภ.
งบจำกัดทำประกัน EV ชั้น 1 หรือ 2+ แตกต่างกันแค่ไหน?
เจาะลึกตัวเลขเบี้ยประกันและขอบเขตความคุ้มครองจริงเพื่อการตัดสินใจที่คุ้มค่า
|
ประกัน EV ชั้น 1 |
ประกัน EV ชั้น 2+ |
|
|---|---|---|
| ช่วงเบี้ยประกันเริ่มต้นโดยเฉลี่ย | 12,000 - 26,000 บาท/ปี | 5,000 - 9,000 บาท/ปี |
| ความคุ้มครองอุบัติเหตุไม่มีคู่กรณี | คุ้มครองเต็มวงเงิน | ไม่คุ้มครอง |
| คุ้มครองรถหายและไฟไหม้ | คุ้มครองตามทุนประกัน | คุ้มครองตามทุนประกัน |
| ความคุ้มครองภัยธรรมชาติและน้ำท่วม | คุ้มครองตามทุนประกัน | ขึ้นอยู่กับเงื่อนไขแต่ละแผน |
| บริการช่วยเหลือฉุกเฉินบนท้องถนน 24 ชม. | มีบริการรถยกและช่วยเหลือฟรี | มีบริการตามแพ็กเกจที่เลือก |
ตัวเลขเบี้ยประกันภัยเป็นค่าเฉลี่ยสำหรับรถยนต์ไฟฟ้าระดับเริ่มต้นถึงระดับกลางในตลาดไทยปี 2026
สรุปเปรียบเทียบเงื่อนไขประกันรถ EV แต่ละชั้นอย่างรวดเร็ว
คู่มือเช็คสิทธิ์ความคุ้มครองแบบกระชับเพื่อความเข้าใจที่ถูกต้องใน 1 นาที
| ลักษณะการใช้งานและเงื่อนไขรถยนต์ | ชั้นประกันภัยที่เหมาะสมที่สุด |
|---|---|
| รถป้ายแดง อายุ 1-3 ปี และรถอยู่ระหว่างผ่อนชำระไฟแนนซ์ | ประกันชั้น 1 (แนะนำเลือกแบบซ่อมศูนย์) |
| ขับขี่ในเมืองทุกวัน ลุยน้ำท่วมบ่อย จอดในพื้นที่แคบ | ประกันชั้น 1 (เพื่อคุ้มครองชนไร้คู่กรณีและน้ำท่วม) |
| รถอายุ 4 ปีขึ้นไป ขับน้อย จอดในโรงรถมิดชิด งบจำกัด | ประกันชั้น 2+ (ประหยัดค่าเบี้ยได้สูงสุด 50%) |
| ต้องการความคุ้มครองเฉพาะบุคคลภายนอก ไม่เน้นซ่อมรถเรา | ประกันชั้น 3 (เหมาะสำหรับรถสำรองที่แทบไม่ได้วิ่ง) |
| ผู้ขับขี่มีประวัติดี ต้องการลดค่าเบี้ยประกันชั้น 1 ลงอีก | ประกันชั้น 1 แบบระบุชื่อผู้ขับขี่ หรือเลือกมีค่าเสียหายส่วนแรก |
10 อันดับรุ่นรถ EV ยอดฮิตกับค่าเบี้ยประกันเริ่มต้น
สำรวจราคาเบี้ยประกันภัยชั้น 1 เริ่มต้นของรถยนต์ไฟฟ้ายอดนิยมในประเทศไทย
| อันดับ | รุ่นรถยนต์ไฟฟ้า (EV) | ประมาณการเบี้ยประกันชั้น 1 เริ่มต้น (บาท/ปี) |
|---|---|---|
| 1 | Wuling Air EV | 7,606 |
| 2 | Neta V | 9,794 |
| 3 | BYD Dolphin | 11,417 |
| 4 | Changan Deepal S07 | 11,813 |
| 5 | MG4 | 12,988 |
| 6 | ORA Good Cat | 14,003 |
| 7 | BYD Atto 3 | 14,505 |
| 8 | BYD Seal | 15,525 |
| 9 | Tesla Model 3 | 17,028 |
| 10 | Tesla Model Y | 17,753 |
เลือกประกันรถ EV กับ heygoody ได้ความคุ้มครองอะไรเพิ่มขึ้นบ้าง?
สิทธิประโยชน์และความสะดวกสบายในการเช็คเบี้ยประกันรถยนต์ไฟฟ้าผ่านระบบออนไลน์
| มิติความคุ้มครองและบริการ | heygoody โบรกเกอร์ออนไลน์ | มาตรฐานทั่วไปในตลาด |
|---|---|---|
| เปรียบเทียบเบี้ยประกันจากหลายบริษัทชั้นนำ | เช็คราคาได้ทันที 24 ชั่วโมงในหน้าเดียว | ต้องติดต่อสอบถามแยกรายบริษัท |
| ตัวเลือกผ่อนชำระค่าเบี้ยประกันภัย | ผ่อน 0% สูงสุด 10 เดือน ผ่านบัตรเครดิตที่ร่วมรายการ | ชำระเต็มจำนวนหรือมีเงื่อนไขผ่อนจำกัด |
| การคัดกรองอู่และศูนย์บริการซ่อมเฉพาะทาง EV | มีรายชื่อศูนย์และอู่เชี่ยวชาญไฟฟ้าครอบคลุมทั่วประเทศ | ผู้เอาประกันต้องตรวจสอบความพร้อมของอู่เอง |
| บริการช่วยเหลือฉุกเฉินและประสานงานเคลม | มีทีมงานช่วยดูแลและให้คำปรึกษาตลอด 24 ชั่วโมง | ติดต่อประสานงานตามเวลาทำการของสาขา |
มีวิธีวางแผนซื้อประกันรถ EV อย่างไรให้ประหยัดเบี้ยได้จริง?
เคล็ดลับปรับแต่งแผนประกันภัยเพื่อประหยัดเงินในกระเป๋าโดยไม่ลดทอนความปลอดภัย
เคล็ดลับแรกในการลดค่าเบี้ยประกันรถ EV คือ การระบุชื่อผู้ขับขี่ ในกรมธรรม์ ซึ่งเกณฑ์ของ คปภ. อนุญาตให้ระบุชื่อได้สูงสุดถึง 5 คน หากผู้ขับขี่หลักมีอายุตั้งแต่ 30 ปีขึ้นไปและมีประวัติการขับขี่ปลอดภัย คุณจะได้รับส่วนลดค่าเบี้ยตามช่วงอายุในทันที
วิธีที่สองคือการเลือกติดกล้องหน้ารถที่บันทึกวิดีโอได้อย่างชัดเจน บริษัทประกันภัยมอบส่วนลดพิเศษเพิ่มเติมอีก 5-10% สำหรับรถที่มีกล้องหน้ารถ และหากในปีที่ผ่านมาคุณไม่มีประวัติการเคลมที่เป็นฝ่ายผิดเลย คุณยังได้รับสิทธิ์ลดเบี้ยจากส่วนลดประวัติดีสูงสุดถึง 40-50% ในปีต่ออายุ
อีกทางเลือกสำหรับคนที่ขับรถชำนาญคือการเลือกใส่ ค่าเสียหายส่วนแรก (Deductible) จำนวน 3,000 หรือ 5,000 บาท ซึ่งช่วยลดเบี้ยประกันรายปีลงได้ทันทีหลายพันบาท โดยคุณจะจ่ายค่าเสียหายส่วนแรกนี้เฉพาะเมื่อเกิดอุบัติเหตุชนแบบมีคู่กรณีและคุณเป็นฝ่ายผิดเท่านั้น
ก่อนตัดสินใจต่ออายุทุกครั้ง คุณควรเข้ามาตรวจสอบและ เช็คเบี้ยประกันรถยนต์ไฟฟ้า ผ่านเว็บไซต์ heygoody เพื่อดูข้อเสนอโปรโมชั่นล่าสุดและเลือกแผนความคุ้มครองที่แมตช์กับการใช้ชีวิตของคุณมากที่สุด ทั้งนี้ ข้อมูลทั้งหมดในบทความนี้เป็นข้อมูลทั่วไปเพื่อประกอบการตัดสินใจ โปรดตรวจสอบเงื่อนไขความคุ้มครองและข้อยกเว้นของแต่ละบริษัทประกันภัยก่อนตกลงทำสัญญาเสมอ