Key Takeaway
เวลาแพลนทริปเที่ยวต่างประเทศ เชื่อว่าทุกคนคงเตรียมตัวเรื่องตั๋วเครื่องบิน ที่พัก แมตช์ชุดไว้ถ่ายรูป และลิสต์ของกินแบบจัดเต็ม แต่มีสิ่งหนึ่งที่หลายคนมักมองข้าม นั่นคือความเสี่ยงเรื่องสุขภาพ!
ถ้าจู่ๆ เกิดแจ็กพอตเจ็บป่วยที่ต่างประเทศขึ้นมา บิลค่ารักษาคงเบียดค่าเที่ยวที่ไว้ซื้อความสุขไปหมดกระเป๋าแน่ๆ ไปส่องบิลค่ารักษาพยาบาลต่างประเทศกันแบบชัดๆ พร้อมเช็กว่าควรเลือกทุนประกันวงเงินเท่าไรถึงจะเที่ยวได้สบายใจ ไร้กังวล!
คำว่า “แพง” ของแต่ละคนอาจไม่เท่ากัน แต่ถ้าพูดถึงค่ารักษาพยาบาลต่างประเทศ บอกเลยว่ามันคือความแพงระดับที่ทำให้ล้มละลายย่อมๆ ได้เลย!
ระบบสาธารณสุขในหลายประเทศไม่ได้อุดหนุนค่ารักษาพยาบาลให้นักท่องเที่ยวชาวต่างชาติแบบบ้านเรา ดังนั้น เมื่อก้าวเท้าเข้าโรงพยาบาลในฐานะคนต่างชาติจะต้องจ่ายเรตราคาเต็ม ซึ่งมหาโหดมาก ลองมาดูตัวอย่างเรตราคาเฉลี่ยคร่าวๆ ของบางประเทศกัน
*หมายเหตุ เรตค่ารักษาพยาบาลเป็นเพียงตัวเลขประเมินเบื้องต้นโดยเฉลี่ย ค่าใช้จ่ายจริงอาจผันผวนได้ตามอัตราแลกเปลี่ยน นโยบายของแต่ละโรงพยาบาล และความรุนแรงของอาการ
เห็นตัวเลขแบบนี้แล้ว ขนลุกซู่เลยใช่ไหม? นี่คือเหตุผลว่าทำไมการเดินทางตัวเปล่าโดยไม่มีประกันเดินทางต่างประเทศติดตัว จึงเป็นความเสี่ยงที่น่ากลัวสุดๆ
โรคภัยไข้เจ็บไม่เคยเลือกสถานที่และเวลา ต่อให้เตรียมตัวฟิตร่างกายมาดีแค่ไหน แต่สภาพอากาศ อาหารการกิน และอุบัติเหตุ ก็อาจทำให้ทริปสะดุดได้ มาดูกันว่าเคสฮิตๆ ที่มักทำให้เราต้องเสียค่ารักษาพยาบาลแพงหูฉี่มีอะไรบ้าง
ไปเที่ยวทั้งทีใครจะอดใจไหว ต้องลองชิมสตรีตฟู้ดหรือเมนูเด็ดประจำถิ่นกันหน่อย! แต่ถ้าเจออาการธาตุอ่อนจนท้องร่วงรุนแรง อาเจียนไม่หยุด ร่างกายขาดน้ำหนักมากจนกินยาเองก็เอาไม่อยู่ งานนี้ต้องพึ่งหมอเพื่อแอดมิตให้น้ำเกลือด่วนๆ ขอกระซิบเลยว่าแค่ไปนอนโรงพยาบาลคืนเดียวในโซนยุโรปหรือญี่ปุ่น บิลค่ารักษาอาจพุ่งแรงถึง 50,000-100,000 บาทได้เลย
โรคยอดฮิตที่ไม่มีสัญญาณเตือน บทจะปวดก็ปวดบิดขึ้นมาดื้อๆ ระหว่างทริป และต้องได้รับการผ่าตัดด่วนที่สุดเพื่อรักษาชีวิต ถ้าไปปวดไส้ติ่งแตกที่อเมริกา ค่าผ่าตัดฉุกเฉินบวกกับค่าห้องพักฟื้นอาจทะลุไปถึง 1-1.5 ล้านบาทได้! ราคานี้เอาไปดาวน์บ้าน หรือซื้อรถป้ายแดงขับได้คันหนึ่งเลยนะ
อุบัติเหตุเป็นสิ่งที่คาดเดาไม่ได้เลย ไม่ว่าจะข้ามถนนแล้วโดนรถเฉี่ยว ลื่นล้มตอนเล่นสกี หรือเช่ามอเตอร์ไซค์ขับแล้วเสียหลัก แค่แผลถลอกเย็บเบาๆ ไม่กี่เข็มก็อาจโดนเช็กบิลไปหลายหมื่นบาทแล้ว แต่ถ้าเคราะห์ร้ายถึงขั้นกระดูกหัก ต้องใส่เฝือก หรือผ่าตัดดามเหล็ก เตรียมใจรับบิลค่ารักษาหลักแสนถึงหลักล้านบาทได้เลย โดนเข้าไปแบบนี้ทำเอาทริปพังแถมกระเป๋าฉีกแน่นอน
เมื่อเกิดเหตุไม่คาดฝัน เจ็บป่วยต่างประเทศ ประกันเดินทางคุ้มครองแน่นอน! (ถ้าซื้อไว้นะ) ประกันเดินทางต่างประเทศถูกออกแบบมาเพื่อรับมือกับความเสี่ยงเหล่านี้โดยเฉพาะ โดยจะคุ้มครองครอบคลุมค่าใช้จ่ายส่วนต่างๆ ตามนี้
ข้อควรระวัง ประกันเดินทางส่วนใหญ่จะไม่คุ้มครองโรคประจำตัวที่เป็นมาก่อนการเดินทาง (Pre-existing conditions) หรือการเดินทางไปเพื่อรักษาโรคโดยเฉพาะ จะคุ้มครองเฉพาะโรคที่เกิดขึ้นใหม่ฉับพลัน หรืออุบัติเหตุระหว่างทริปเท่านั้น
เมื่อรู้แล้วว่าประกันจ่ายให้ คำถามต่อมาคือ “แล้วต้องซื้อวงเงินความคุ้มครองเท่าไรถึงจะพอจ่าย?” เฮ้กู๊ดดี้ขอแนะนำสูตรการเลือกวงเงินตามโซนที่เราจะไปดังนี้
สำหรับทริปสิงคโปร์ ญี่ปุ่น หรือเกาหลีใต้ แม้ค่ารักษาพยาบาลจะแพงกว่าไทย แต่ก็ไม่สูงเท่าฝั่งยุโรป แนะนำให้เลือกวงเงินค่ารักษาพยาบาลขั้นต่ำ 1.5-2 ล้านบาทก็เอาอยู่ วงเงินระดับนี้เพียงพอรับมือได้ตั้งแต่เคสอาหารเป็นพิษ แอดมิตนอนโรงพยาบาล ไปจนถึงการผ่าตัดฉุกเฉิน แค่นี้ก็ช่วยให้เที่ยวโซนเอเชียได้สบายใจ หมดห่วงเรื่องบิลค่ารักษามหาโหดแล้ว!
โซนนี้ค่าเงินแรง ค่าแรงหมอแพงหูฉี่ (บางประเทศอย่างกลุ่มเชงเก้น บังคับเลยว่าต้องมีประกันวงเงินรักษาพยาบาลไม่น้อยกว่า 30,000 ยูโร หรือราว 1.5 ล้านบาทถึงจะขอวีซ่าผ่าน) แต่ในความเป็นจริง 1.5 ล้านบาทอาจจะคาบเส้นไปหน่อยถ้าเกิดเคสใหญ่ แนะนำให้เลือกวงเงินค่ารักษาพยาบาล 3-5 ล้านบาทขึ้นไป จะเซฟกว่า
อย่าดูแค่ค่ารักษาพยาบาลจนลืมดูหมวดอื่นๆ นะ เพราะปัญหาจุกจิกระหว่างทริปก็ทำเอาปวดหัวและเสียเงินฟรีได้เหมือนกัน มาดูกันว่าต้องเช็กอะไรอีกบ้าง
เพื่อให้เห็นภาพชัดๆ ว่าทำไมต้องซื้อวงเงินสูงๆ ไว้ก่อน ลองมาดูสถานการณ์สมมติกัน
สถานการณ์ คุณเอไปเที่ยวปารีส เกิดอุบัติเหตุลื่นตกบันได ศีรษะกระแทก ต้องผ่าตัดสมองด่วน และต้องนอนห้อง ICU เป็นเวลา 7 วัน ค่าใช้จ่ายรวมทั้งหมดอยู่ที่ประมาณ 3,500,000 บาท
เรียกได้ว่า… ส่วนต่างค่าเบี้ยประกันแค่หลักร้อยบาทตอนซื้อ อาจช่วยเซฟเงินหลักล้านในชีวิตจริงได้เลย
เวลาเปรียบเทียบราคาในเว็บ หลายคนมักจะเอนเอียงไปทางแผนถูกสุดไว้ก่อน เพราะคิดว่าไปแค่ไม่กี่วัน แต่อยากให้ลองชั่งน้ำหนักแบบนี้
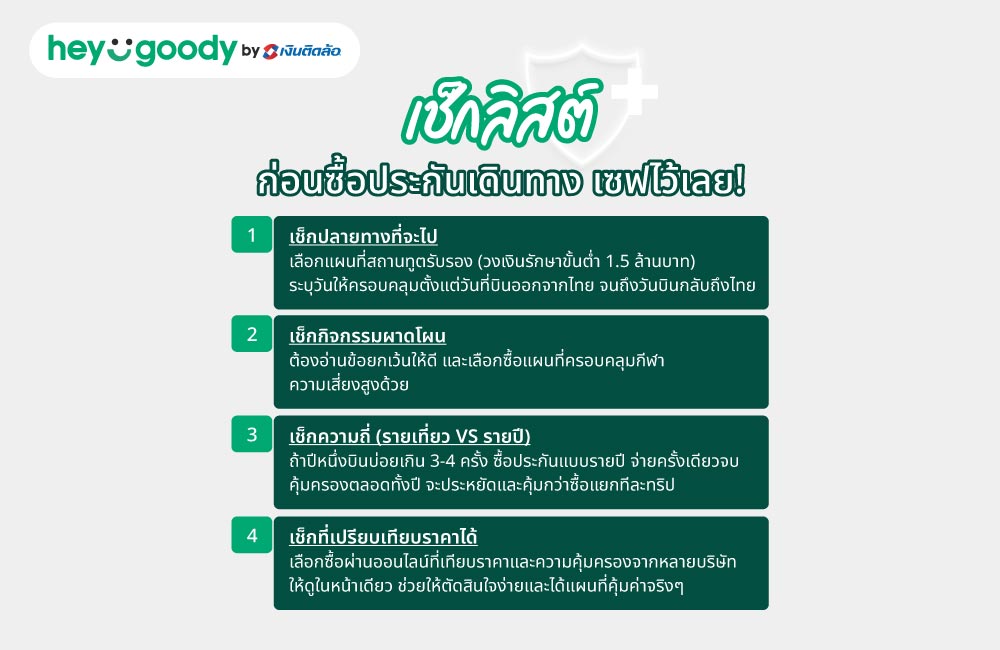
ก่อนกดจ่ายเงิน ลองมาไล่เช็กลิสต์ 4 ข้อนี้กันก่อน เพื่อให้ได้แผนประกันที่คุ้มค่าและตอบโจทย์ทริป
ค่ารักษาพยาบาลต่างประเทศนั้นแพงหูฉี่ระดับหลักแสนไปจนถึงหลักล้านบาทเลย ถ้าไปโซนเอเชียควรมีวงเงินขั้นต่ำ 1.5-2 ล้านบาท ส่วนโซนยุโรปหรืออเมริกาต้องจัด 3-5 ล้านบาทขึ้นไปถึงจะเอาอยู่ ยอมจ่ายค่าเบี้ยประกันเพิ่มอีกแค่หลักร้อย แต่ช่วยเซฟเงินในกระเป๋าได้เป็นล้านเมื่อเกิดเหตุฉุกเฉิน ยังไงก็คุ้มค่ากว่าแน่นอน
ไม่ว่าจะบินลัดฟ้าไปทวีปไหน หรือจัดทริปพักผ่อนชิลๆ ในเมืองไทย การมีประกันเดินทางพกไว้ก็เหมือนมีบอดี้การ์ดส่วนตัวที่พร้อมดูแลคุณ 24 ชั่วโมง สนใจเปรียบเทียบราคาและซื้อประกันการเดินทางต่างประเทศแบบซื้อง่าย คุ้มครองทันที ซื้อกับ heygoody ชิลสุดๆ ให้ทุกการเดินทางของคุณ good (y) สมชื่อ!
ซื้อผ่าน heygoody เคลมได้จริง จะติดต่อบริษัทประกันเพื่อเคลมเองก็ไม่มีปัญหา เคลมได้เหมือนซื้อตรงกับประกัน หรือจะปรึกษาแอดมิน heygoody เรื่องเตรียมเอกสารเคลม ช่วยติดตามเคลมก็ทักแชทได้ตลอด 24 ชั่วโมง ทาง LINE @heygoody
ขอคืนเงินได้ ประกันเดินทางส่วนใหญ่มีเงื่อนไขคืนเงิน 100% กรณีสถานทูตปฏิเสธวีซ่า โดยต้องนำจดหมายปฏิเสธวีซ่ามาเป็นหลักฐาน
ไม่ต้องซื้อแยก ตอนซื้อให้เลือกประเทศปลายทางเป็นกลุ่มภูมิภาค เช่น Worldwide หรือ Schengen หรือเลือกประเทศที่ไปอยู่นานที่สุด ประกันจะคุ้มครองครอบคลุมทุกประเทศในเส้นทาง
สำคัญที่สุดคือใบรับรองแพทย์ (Medical Certificate) ที่ระบุอาการชัดเจน และใบเสร็จรับเงินฉบับจริง พร้อมกับสำเนาพาสปอร์ตและหน้าสแตมป์เข้า-ออกประเทศ
ต้องรีบไปแจ้งสายการบินหรือตำรวจท้องถิ่นเพื่อขอใบ Property Irregularity Report (PIR) หรือใบแจ้งความ แล้วนำมาเป็นหลักฐานยื่นเคลมกับประกัน
ประกันที่แถมมักมีวงเงินน้อย และคุ้มครองจำกัดแค่ช่วงเวลาบนเครื่องบินหรือเรื่องกระเป๋า แนะนำให้ซื้อประกันเดินทางแยกต่างหากเพื่อความคุ้มครองที่ครอบคลุมการเจ็บป่วยตลอดทริป

บทความโดย
heygoody
เฮ้ กู๊ดดี้ เราคือผู้เชี่ยวชาญด้านโบรกเกอร์ประกันออนไลน์ มั่นใจได้ด้วยประสบการณ์โบรกเกอร์ประกันภัยมากกว่า 10 ปี ภายใต้ เงินติดล้อ