← กลับ
วันที่22 ก.ย. 2569

พ.ร.บ. รถยนต์ คุ้มครองสูงขึ้น ประกันรถยนต์ยังจำเป็นอยู่ไหม?

1 คน
แชร์
พ.ร.บ. รถยนต์ คุ้มครองสูงขึ้น ประกันรถยนต์ยังจำเป็นอยู่ไหม?

Key Takeaway

  • พ.ร.บ. รถยนต์มีการปรับเพิ่มวงเงินความคุ้มครองสูงสุดถึง 500,000 บาท (กรณีเสียชีวิตหรือทุพพลภาพ) เพื่อเยียวยาผู้ประสบภัยบนท้องถนนให้ดีขึ้น แต่ย้ำว่าคุ้มครองเฉพาะชีวิตและร่างกายเท่านั้น ไม่รวมทรัพย์สิน
  • แม้ พ.ร.บ. จะคุ้มครองสูงขึ้น แต่ประกันรถยนต์ภาคสมัครใจยังจำเป็น เพราะ พ.ร.บ. ไม่จ่ายค่าซ่อมรถให้เรา ไม่จ่ายค่าซ่อมให้คู่กรณี และไม่คุ้มครองกรณีรถหายหรือไฟไหม้ การมีประกันรถยนต์จะช่วยอุดรอยรั่วตรงนี้ได้ทั้งหมด
  • ก่อนออกเดินทาง ควรหมั่นเช็ก พ.ร.บ. รถยนต์ของตัวเองอย่าให้ขาด เพราะนอกจากจะผิดกฎหมายและโดนปรับหนักแล้ว เวลาเกิดเหตุขึ้นมาจะต้องรับผิดชอบค่าใช้จ่ายหลักแสนด้วยตัวเองทั้งหมด

เหล่ากู๊ดดี้ที่มีรถยนต์ขับไปไหนมาไหนทุกวัน น่าจะคุ้นเคยกับการเสียเงินซื้อ พ.ร.บ. รถยนต์ ตอนต่อภาษีรถประจำปีกันอยู่แล้ว หลายคนอาจเคยได้ยินข่าวกันมาบ้างว่า เดี๋ยวนี้รัฐบาลเขาใจดี ปรับวงเงินความคุ้มครองของ พ.ร.บ. ให้สูงขึ้นกว่าแต่ก่อนเยอะมาก

พอเป็นแบบนี้ หลายๆ คนเลยสงสัยว่า “ถ้า พ.ร.บ. จ่ายให้เยอะขนาดนี้แล้ว การที่เราต้องจ่ายเงินหลักหมื่นเพื่อทำประกันรถยนต์ (ประกันภาคสมัครใจ) ยังจำเป็นอยู่ไหมนะ?”

วันนี้เฮ้กู๊ดดี้จะพาไปเจาะลึกแบบทุกซอกทุกมุมว่า พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง อัปเดตใหม่จ่ายเท่าไร แล้วสรุปว่าเรายังต้องง้อประกันรถยนต์อยู่อีกหรือเปล่า เตรียมตัวให้พร้อม แล้วไปหาคำตอบด้วยกันเลย!
ยาวไปเลือกอ่านได้นะ ซ่อน

พ.ร.บ. คุ้มครองสูงขึ้น มีอะไรเปลี่ยนแปลงบ้าง?

พ.ร.บ. คุ้มครองสูงขึ้น มีอะไรเปลี่ยนแปลงบ้าง?

ก่อนอื่นเรามาอัปเดตข้อมูลกันก่อน สำหรับคนที่ยังไม่รู้ว่าความคุ้มครองที่เพิ่มนั้นเพิ่มขึ้นมาเท่าไร

จากเดิมที่ พ.ร.บ. จ่ายค่าสินไหมทดแทนกรณีเสียชีวิตหรือทุพพลภาพถาวรสิ้นเชิงสูงสุดอยู่ที่ 300,000 บาทต่อคน 

ปัจจุบันทาง คปภ. (สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย) ได้ปรับเพิ่มความคุ้มครองสูงสุดขึ้นเป็น 500,000 บาทต่อคนเลยทีเดียว! ถือว่าเป็นการยกระดับความช่วยเหลือให้แก่ผู้ประสบภัยบนท้องถนนและครอบครัวให้สามารถตั้งตัวได้ดีขึ้นมากๆ

นอกจากนี้ ยังมีการปรับเพิ่มวงเงินคุ้มครองรวมต่ออุบัติเหตุ 1 ครั้งเป็นไม่เกิน 20 ล้านบาท เพื่อรองรับเหตุการณ์ที่มีผู้ได้รับบาดเจ็บหรือเสียชีวิตหลายราย เป็นการเพิ่มเพดานวงเงินรวมจากเดิมที่กำหนดไว้ 5 ล้านบาทสำหรับรถยนต์นั่งไม่เกิน 7 ที่นั่ง และ 10 ล้านบาทสำหรับรถยนต์นั่งเกิน 7 ที่นั่ง ทั้งนี้ วงเงิน 500,000 บาทต่อคนยังใช้สำหรับกรณีเสียชีวิตหรือทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไขของ พ.ร.บ.
ไขข้อข้องใจ พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง?

ไขข้อข้องใจ พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง?

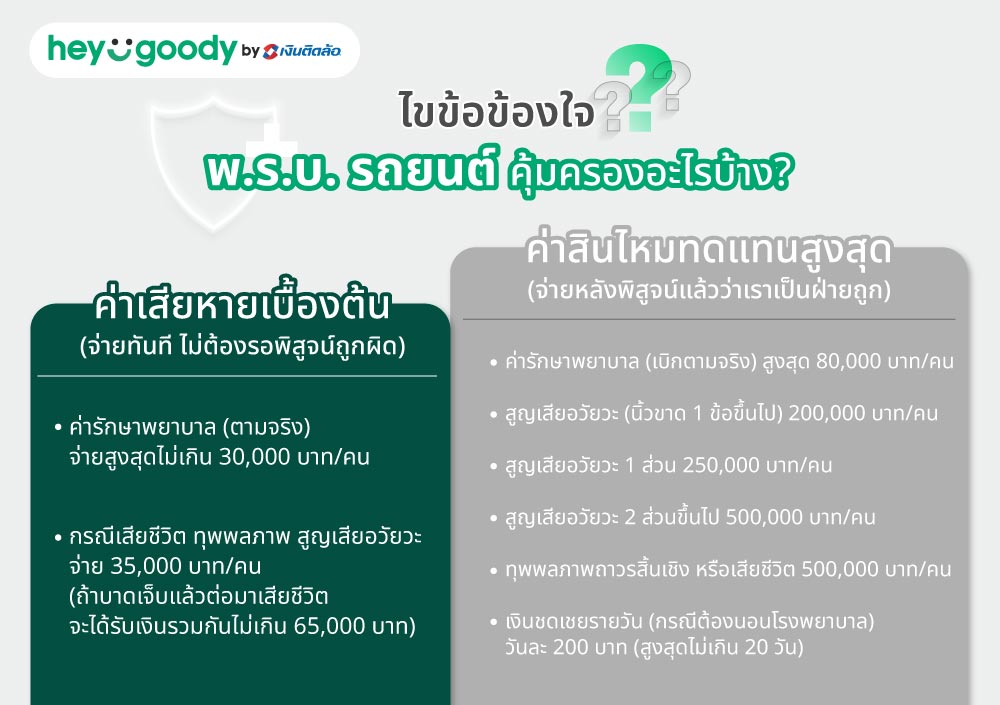
หลายคนยังสับสนว่าเวลาเกิดอุบัติเหตุ พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง เราขอสรุปให้เข้าใจง่ายๆ ว่า พ.ร.บ. เกิดมาเพื่อ “ซ่อมคน ไม่ซ่อมรถ”  โดยจะแบ่งการจ่ายเงินเยียวยาออกเป็น 2 ส่วนหลักๆ ดังนี้

1. ค่าเสียหายเบื้องต้น (จ่ายทันที ไม่ต้องรอพิสูจน์ถูกผิด)

เกิดเหตุปุ๊บ บาดเจ็บปั๊บ พ.ร.บ. จ่ายให้ก่อนเลย ไม่สนว่าใครจะเป็นฝ่ายถูกหรือฝ่ายผิด โดยมีวงเงินตามนี้

  • ค่ารักษาพยาบาล (ตามจริง) จ่ายสูงสุดไม่เกิน 30,000 บาท ต่อคน
  • กรณีเสียชีวิต ทุพพลภาพ สูญเสียอวัยวะ จ่าย 35,000 บาท ต่อคน (ถ้าบาดเจ็บแล้วต่อมาเสียชีวิต จะได้รับเงินรวมกันไม่เกิน 65,000 บาท)

2. ค่าสินไหมทดแทนสูงสุด (จ่ายหลังพิสูจน์แล้วว่าเราเป็นฝ่ายถูก)

ถ้าตำรวจชี้ชัดแล้วว่าเราคือฝ่ายถูก หรือเป็นเพียงผู้โดยสาร (ไม่ใช่คนขับที่ทำผิด) เราจะได้รับความคุ้มครองจัดเต็มในส่วนนี้

  • ค่ารักษาพยาบาล (เบิกตามจริง) สูงสุด 80,000 บาท ต่อคน
  • สูญเสียอวัยวะ (นิ้วขาด 1 ข้อขึ้นไป) 200,000 บาท ต่อคน
  • สูญเสียอวัยวะ 1 ส่วน 250,000 บาท ต่อคน
  • สูญเสียอวัยวะ 2 ส่วนขึ้นไป 500,000 บาท ต่อคน
  • ทุพพลภาพถาวรสิ้นเชิง หรือเสียชีวิต 500,000 บาท ต่อคน
  • เงินชดเชยรายวัน (กรณีต้องนอนโรงพยาบาล) วันละ 200 บาท (สูงสุดไม่เกิน 20 วัน)

เห็นตัวเลขวงเงินหลักแสนแบบนี้ ก็รู้สึกอุ่นใจขึ้นมาเปลาะหนึ่งเลยใช่ไหม

เช็กให้ชัวร์! พ.ร.บ. ไม่ได้คุ้มครองอะไรบ้าง?

เมื่อรู้แล้วว่าคุ้มครองอะไร ก็ต้องรู้ข้อจำกัดด้วย สิ่งที่ พ.ร.บ. รถยนต์ จะไม่ยอมควักกระเป๋าจ่ายให้เราเลยแม้แต่สลึงเดียวก็คือทรัพย์สิน 

  • ไม่จ่ายค่าซ่อมรถเรา ต่อให้รถจะพังยับเยินขนาดไหน พ.ร.บ. ก็ไม่ช่วยออกค่าซ่อมให้
  • ไม่จ่ายค่าซ่อมรถคู่กรณี ถ้าขับไปชนท้ายรถหรูเข้า พ.ร.บ. ไม่ช่วยจ่ายค่าซ่อมรถให้เขาแน่ๆ (เตรียมควักเงินเก็บมาจ่ายเองได้เลย)
  • ไม่จ่ายกรณีรถหายหรือไฟไหม้ จอดรถไว้แล้วโจรขโมยไป หรือรถไฟไหม้เสียหาย พ.ร.บ. ก็ไม่ครอบคลุม
  • ไม่จ่ายทรัพย์สินอื่นๆ ที่เสียหาย เช่น ขับรถชนรั้วบ้านคนอื่น ชนเสาไฟฟ้า หรือของมีค่าในรถพังเสียหาย

เปรียบเทียบชัดๆ พ.ร.บ. กับประกันรถยนต์ ต่างกันยังไง?

เพื่อให้เห็นภาพชัดๆ เฮ้กู๊ดดี้ขอจับทั้งสองอย่างนี้มาเปรียบเทียบกันให้ดูเลย

หัวข้อเปรียบเทียบ พ.ร.บ. รถยนต์
(ประกันภาคบังคับ)
ประกันรถยนต์
(ประกันภาคสมัครใจ)
กฎหมายบังคับไหม? บังคับ 100% (ไม่มี โดนปรับ) ไม่บังคับ (ทำด้วยความสมัครใจ)
คุ้มครองชีวิตคนในรถ
หรือคู่กรณีไหม?
คุ้มครอง (ตามวงเงินที่
กฎหมายกำหนด)
คุ้มครอง (เป็นวงเงินส่วนเพิ่มจาก
พ.ร.บ.)
ซ่อมรถเราไหม? ไม่คุ้มครอง คุ้มครอง (ขึ้นอยู่กับแต่ละแผน/บริษัท)
ซ่อมรถคู่กรณี หรือ
ทรัพย์สินคู่กรณีไหม?
ไม่คุ้มครอง คุ้มครอง
คุ้มครองรถหาย ไฟไหม้
น้ำท่วมไหม?
ไม่คุ้มครอง คุ้มครอง (เฉพาะชั้น 1, *2+, *2,
*3+)
*ขึ้นอยู่กับแผนที่เลือกซื้อ
ค่าเบี้ยประกัน หลักร้อย (คงที่ตามประเภท
รถ)
หลักพันถึงหลักหมื่น
(ขึ้นอยู่กับความคุ้มครอง)

พ.ร.บ. รถยนต์ ราคาเท่าไร? เช็ก พ.ร.บ. รถยนต์ ยังไง?

พ.ร.บ. รถยนต์ราคาเป็นมิตรสุดๆ และรัฐบาลกำหนดราคามาตรฐานไว้ตายตัว (ราคาด้านล่างรวมภาษีและอากรแสตมป์แล้ว)

  • รถยนต์นั่งส่วนบุคคลไม่เกิน 7 ที่นั่ง (รถเก๋ง) 645.21 บาท
  • รถยนต์โดยสารเกิน 7 ที่นั่ง ไม่เกิน 15 ที่นั่ง (รถตู้) 1,182.35 บาท
  • รถกระบะ (บรรทุกไม่เกิน 3 ตัน) 967.28 บาท

แล้วเราจะเช็ก พ.ร.บ. รถยนต์ได้ยังไงว่ารถขาดต่อหรือยัง?

  1. ดูจากเอกสาร พ.ร.บ.
    หยิบใบเสร็จหรือตารางกรมธรรม์ พ.ร.บ. ขนาด A4 แล้วเช็ก “วันสิ้นสุดความคุ้มครอง” ถ้าเลยวันนั้นแล้ว ควรรีบต่ออายุเพื่อไม่ให้ความคุ้มครองขาดช่วง
  2. เช็กผ่านเว็บไซต์บริษัทกลางฯ
    เข้า iRVP เลือก “ตรวจสอบสถานะกรมธรรม์” แล้วกรอกข้อมูล เช่น ทะเบียนรถ จังหวัด หรือเลขตัวถัง เพื่อดูสถานะ พ.ร.บ.
  3. เช็กผ่านแอปทางรัฐ
    เข้าแอปทางรัฐ แล้วไปที่ บริการ > OIC Gateway > กรมธรรม์ของฉัน เพื่อดูข้อมูล พ.ร.บ. และกรมธรรม์รถยนต์ของตัวเองได้สะดวก
  4. เช็กผ่านเว็บไซต์กรมการขนส่งทางบก
    เข้า e-Service กรมการขนส่งทางบก เพื่อตรวจสอบข้อมูลภาษีรถ สถานะรถ และใช้เป็นช่องทางต่อภาษีออนไลน์ ซึ่งต้องมี พ.ร.บ. ที่ยังมีผลคุ้มครองก่อนดำเนินการ

Tips ต่อ พ.ร.บ. ล่วงหน้าได้ไม่เกิน 90 วันก่อนหมดอายุ เพื่อให้ความคุ้มครองต่อเนื่องและไม่ต้องกังวลว่ากรมธรรม์จะขาดช่วง

พ.ร.บ. คุ้มครองสูงขึ้น ประกันรถยนต์ยังจำเป็นไหม?

หลังจากเห็นวงเงิน พ.ร.บ. ที่ปรับสูงขึ้นถึง 500,000 บาทแล้ว ประกันรถยนต์ภาคสมัครใจยังจำเป็นอยู่ไหม? จริงๆ ยังจำเป็นและสำคัญมากๆ เพราะบนท้องถนนทุกวันนี้ อุบัติเหตุที่เกิดขึ้นส่วนใหญ่มักเป็นการเฉี่ยวชนที่ไม่ได้ทำให้มีผู้บาดเจ็บร้ายแรง แต่รถยนต์และทรัพย์สินพังเสียหายต่างหาก! 

ถ้าเผลอหลับในไปชนท้ายรถยุโรปคันละหลายล้านบาท ค่าซ่อมรถเขาอาจจะปาไป 3-4 แสนบาท ในขณะที่รถคุณเองก็หม้อน้ำแตก กันชนหลุด ต้องซ่อมอีกเกือบแสน… พ.ร.บ. จะยืนมองอยู่ห่างๆ อย่างห่วงๆ เพราะไม่มีคนเจ็บ พ.ร.บ. จึงไม่จ่ายอะไรเลย 

ภาระค่าซ่อมทั้งหมดเกือบครึ่งล้านจะตกอยู่ที่คุณคนเดียวเต็มๆ แต่ถ้ามีประกันรถยนต์ชั้น 1 หรือ 2+, 3+ จะเข้ามาจัดการเคลียร์บิลค่าซ่อมให้ทั้งรถคุณและรถคู่กรณีทันที นี่คือเหตุผลว่าทำไมมีแค่ พ.ร.บ. ถึงไม่เคยพอ
ถ้ามี พ.ร.บ. แล้ว ควรเลือกประกันรถยนต์แบบไหนดี?

ถ้ามี พ.ร.บ. แล้ว ควรเลือกประกันรถยนต์แบบไหนดี?

พอรู้แล้วว่าต้องซื้อ พ.ร.บ. รถยนต์คู่กับประกันรถยนต์ แล้วจะเลือกประกันชั้นไหนดี? 

  • ประกันรถยนต์ชั้น 1 สายเปย์ เน้นความชัวร์! คุ้มครองครอบจักรวาล ชนรถ ชนต้นไม้ รถหาย ไฟไหม้ น้ำท่วม จ่ายหมด เหมาะกับรถป้ายแดง รถใหม่ (อายุ 1-5 ปี) หรือมือใหม่หัดขับ
  • ประกันรถยนต์ชั้น 2+ สายคุ้มค่า! ซ่อมเขา ซ่อมเรา (แต่ต้องเป็นการชนกับยานพาหนะทางบกและมีคู่กรณีเท่านั้น) คุ้มครองรถหายและไฟไหม้ด้วย เหมาะกับรถที่อายุเริ่มเยอะแต่ยังอยากได้ความคุ้มครองดีๆ
  • ประกันรถยนต์ชั้น 3+ สายเซฟงบ! คุ้มครองซ่อมเขา ซ่อมเรา (ชนกับรถด้วยกันเท่านั้น) แต่ไม่คุ้มครองรถหายหรือไฟไหม้ เหมาะกับคนที่ขับรถเก่งแล้ว หรือใช้รถน้อย จอดในที่ปลอดภัย
  • ประกันรถยนต์ชั้น 3 สายใจบุญ! ซ่อมรถให้คู่กรณีอย่างเดียว รถเราเราซ่อมเอง เหมาะกับรถเก่ามาก หรือรถที่ไม่ค่อยได้ขับออกถนนใหญ่

ข้อดีของการมี พ.ร.บ. (ที่ห้ามปล่อยขาด!)

  1. รอดตัวจากค่าปรับ กฎหมายบังคับให้รถทุกคันต้องมี หากฝ่าฝืนนำรถที่ไม่มี พ.ร.บ. มาใช้ มีโทษปรับสูงสุดถึง 10,000 บาท
  2. ต่อภาษีได้ฉลุย กรมการขนส่งทางบกจะไม่อนุญาตให้ต่อภาษีรถยนต์ประจำปีเลย ถ้ายังไม่ได้ต่อ พ.ร.บ. (และถ้าภาษีขาดก็โดนปรับอีก สองเด้งเลยทีเดียว)
  3. มีเงินรักษาพยาบาลฉุกเฉิน เกิดเหตุปุ๊บ มีเงินสำรองจ่ายค่าหมอทันที 30,000 บาท โดยไม่ต้องมานั่งเถียงกันว่าใครถูกใครผิด
  4. เยียวยาครอบครัวเมื่อสูญเสีย หากเกิดเหตุร้ายแรงถึงขั้นสูญเสียชีวิต วงเงิน 500,000 บาท จะเป็นเงินก้อนสำคัญที่ช่วยพยุงครอบครัวของผู้ประสบภัยให้ก้าวเดินต่อไปได้

สรุป… พ.ร.บ. รถยนต์ยังจำเป็นอยู่ไหม?

พ.ร.บ. รถยนต์เป็นเหมือนเสื้อชูชีพพื้นฐานที่กฎหมายบังคับให้ทุกคนต้องใส่เพื่อปกป้องชีวิตตัวเอง แต่ประกันรถยนต์คือเรือชูชีพลำใหญ่ที่จะช่วยปกป้องทั้งชีวิต ทรัพย์สิน และสภาพคล่องทางการเงินของเราให้ปลอดภัย รู้อย่างนี้แล้ว ก่อนสตาร์ตรถครั้งต่อไป อย่าลืมหยิบกรมธรรม์มาเช็ก พ.ร.บ. รถยนต์ และประกันรถยนต์ของตัวเองกันด้วยนะว่าใกล้หมดอายุหรือยัง

ถ้าใครเช็กแล้วพบว่าใกล้ถึงเวลาต้องต่ออายุ หรืออยากเสริมเกราะป้องกันให้รถคู่ใจด้วยประกันรถยนต์ภาคสมัครใจ แต่ไม่อยากวุ่นวายเรื่องเอกสาร หรือขี้เกียจคุยกับเซลส์ heygoody แนะนำให้ลองมาเปรียบเทียบราคาและเลือกซื้อด้วยตัวเองง่ายๆ ตลอด 24 ชั่วโมง รับรองว่าได้ราคาดี คุ้มค่า แถมขั้นตอนก็ง่ายด้วย

ซื้อผ่าน heygoody เคลมได้จริง จะติดต่อบริษัทประกันเพื่อเคลมเองก็ไม่มีปัญหา เคลมได้เหมือนซื้อตรงกับประกัน หรือจะปรึกษาแอดมิน heygoody เรื่องเตรียมเอกสารเคลม ช่วยติดตามเคลมก็ทักแชทได้ตลอด 24 ชั่วโมง ทาง LINE @heygoody

คำถามที่พบบ่อยเกี่ยวกับ พ.ร.บ. รถยนต์ (FAQ)

ซื้อ พ.ร.บ. รถยนต์ ล่วงหน้าได้กี่วัน?

ปกติสามารถซื้อ พ.ร.บ. ล่วงหน้าได้ถึง 90 วัน (3 เดือน) ก่อนที่ของเดิมจะหมดอายุ แนะนำให้ซื้อล่วงหน้าไว้เลยจะได้ไม่ลืม

พ.ร.บ. กับป้ายวงกลม (ป้ายภาษี) คืออันเดียวกันไหม?

คนละอัน พ.ร.บ. คือกระดาษ A4 ที่เป็นประกันภัย ส่วนป้ายวงกลม (ปัจจุบันเป็นป้ายสี่เหลี่ยม) คือป้ายแสดงการเสียภาษีประจำปี ซึ่งต้องซื้อ พ.ร.บ. ก่อน ถึงจะไปต่อภาษีเพื่อรับป้ายสี่เหลี่ยมได้

ซื้อ พ.ร.บ. รถยนต์ออนไลน์ได้ไหม?

ได้ ปัจจุบันสะดวกมาก สามารถซื้อผ่านเว็บไซต์ หรือแอปพลิเคชันต่างๆ ซื้อปุ๊บ คุ้มครองปั๊บ นำไปต่อภาษีออนไลน์ได้เลย

เป็นฝ่ายผิด พ.ร.บ. คุ้มครองไหม?

คุ้มครองเฉพาะค่าเสียหายเบื้องต้น  (ค่ารักษาไม่เกิน 30,000 บาท หรือเสียชีวิต 35,000 บาท) จะไม่ได้วงเงินคุ้มครองสูงสุดเหมือนฝ่ายถูก

พ.ร.บ. รถยนต์ กับประกันรถยนต์ ซื้อแยกบริษัทได้ไหม?

ซื้อแยกบริษัทกันได้ไม่มีปัญหา แต่เพื่อให้ง่ายต่อการจำและการจัดการตอนเกิดเหตุ หลายคนจึงนิยมซื้อ พ.ร.บ. และประกันรถยนต์จากบริษัทเดียวกัน หรือซื้อผ่านโบรกเกอร์พร้อมๆ กันไปเลย

บทความโดย

heygoody

เฮ้ กู๊ดดี้ เราคือผู้เชี่ยวชาญด้านโบรกเกอร์ประกันออนไลน์ มั่นใจได้ด้วยประสบการณ์โบรกเกอร์ประกันภัยมากกว่า 10 ปี ภายใต้ เงินติดล้อ
แชร์
ไปเลือกประกันรถยนต์กัน!
แค่กรอกข้อมูลง่าย ๆ แล้วให้ heygoody เสนอแผนที่เหมาะกับคุณ
เช็คราคาเบี้ย
ไปเลือกประกันรถยนต์กัน!
แค่กรอกข้อมูลง่าย ๆ แล้วให้ heygoody เสนอแผนที่เหมาะกับคุณ
เช็คราคาเบี้ย
แชร์
แชร์
25 รางวัล
การันตีความสำเร็จ
จากเวทีระดับโลก
ดูรางวัลทั้งหมด
IIC ASIA Awards 2026
  • DATA & ANALYTICS VISIONARY AWARD
  • WOMEN IN INSURANCE LEADERSHIP AWARD
IDC Future Enterprise Awards 2025
Winner หมวดหมู่ Special Award for Digital Native Business
Thailand Influencer Awards 2025 by Tellscore
Silver หมวดหมู่ Best Financial & Investment Influencer Campaign
The Asian Banker
Winner หมวดหมู่ RETAIL FINANCE DIGITAL AND FRICTIONLESS AWARDS- Best Customer Experience Initiative – "Do Not Call" Policy
Digital CX Awards 2025
Winner หมวดหมู่ Outstanding Digital CX Transformation in insurance- Thailand
CX Asia 2025
Silver หมวดหมู่ Best use of CX Technology
ITC Asia Awards
Winner หมวดหมู่ C-Suit of the year
Insure Tech Connect Asia
Brokerage Breakthrough · Data
Analytics Master Awards - 2024
Global Retail Banking Innovation
Best Customer Centric Business Model - 2024
New York Festivals Awards 2024
Best Customer Centric Business Model - 2024
The Work 2024
Film/TV Craft · Film/Web Film · Culture · Work for Good · Branded Content+Entertainment - 2024
Thailand Influencer Awards 2024 by Tellscore
Best Financial & Investment Influencer Campaign - 2024
AdPeople Awards & Symposium 2024
  • Silver หมวดหมู่ Craft
  • Bronze หมวดหมู่ Craft
  • Bronze หมวดหมู่ Film
Marketing Award of Thailand 2024
Silver -Brand Experience & Communication
ช่องทางการติดต่อ
เลขที่ใบอนุญาตประกันวินาศภัย ว00015/2556
เลขที่ใบอนุญาตเสนอขายประกันภัยผ่านช่องทางอิเล็กทรอนิกส์ อลว 015521000/2563 บริษัท เงินติดล้อ จำกัด (มหาชน)
เลขที่ใบอนุญาตประกันวินาศภัย
chevron-down