 22 ต.ค. 2569


Key Takeaway
จากการชน แต่ค่าซ่อมทำเอาปวดหัวไม่น้อย คำถามคือ... ประกันรถยนต์ที่มีอยู่จะช่วยจ่ายให้ไหม?
ประกันรถยนต์บางแผนคุ้มครองภัยธรรมชาติตามเงื่อนไขกรมธรรม์ เช่น น้ำท่วม พายุ ลูกเห็บ และแผ่นดินไหว แต่ควรตรวจกรมธรรม์จริงก่อนสรุปความคุ้มครอง เพราะประกันทุกแผนไม่ได้ดูแลให้เหมือนกันหมด ต้องเช็กประเภทประกัน ความคุ้มครองเพิ่มเติม วงเงิน และข้อยกเว้นให้ครบ
ไปเช็กความคุ้มครองภัยธรรมชาติทั้ง 6 แบบ พร้อมเจาะลึกเคสรับมือน้ำท่วม และวิธีเลือกประกันรถยนต์ให้พร้อมรับมือทุกสถานการณ์กัน!
ถ้าพูดถึงภัยธรรมชาติในมุมของการใช้รถ ไม่ต้องคิดถึงทฤษฎีซับซ้อน เป็นเหตุการณ์จากปรากฏการณ์ธรรมชาติที่สร้างความเสียหายต่อทรัพย์สินหรือตัวรถเราโดยตรง ภัยที่คนมีรถควรระวังมีตั้งแต่น้ำท่วม พายุ ลูกเห็บ ไปจนถึงแผ่นดินไหวและดินถล่ม แม้จะควบคุมไม่ได้ แต่เป็นความเสี่ยงที่ประกันรถยนต์บางแผนสามารถดูแลได้
ผลลัพธ์อาจทำให้รถพังเหมือนกัน แต่ในมุมประกันภัย “สาเหตุ” คือตัวบอกว่าต้องเคลมแบบไหน ลองเปรียบเทียบง่ายๆ ถ้าเราขับรถเสียหลักไปชนต้นไม้ แบบนี้เรียกว่าอุบัติเหตุ แต่ถ้าจอดรถไว้เฉยๆ แล้วพายุพัดต้นไม้หักโค่นลงมาทับรถ แบบนี้ถือเป็นความเสียหายจากภัยธรรมชาติ
จุดนี้สำคัญมาก! เวลาโทรแจ้งเคลม ต้องเล่าข้อเท็จจริงว่า “เกิดอะไรขึ้น ต้นเหตุคืออะไร” ไม่ใช่บอกแค่ว่ารถบุบหรือพังตรงไหน การเล่าสาเหตุตรงๆ จะช่วยให้เจ้าหน้าที่เช็กเงื่อนไขกรมธรรม์และจัดการเคลมได้ราบรื่น
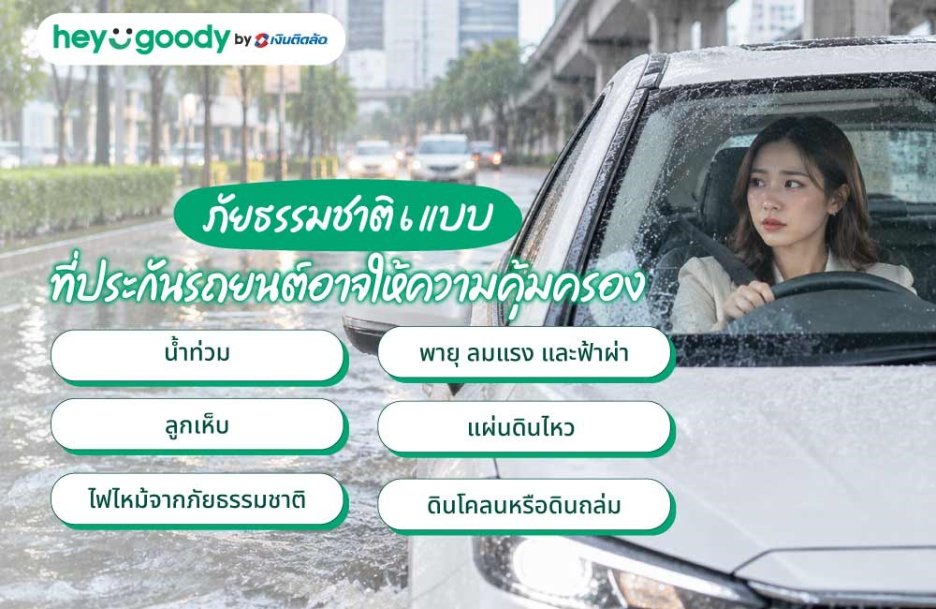
ปัญหายอดฮิตช่วงหน้าฝน! กรณีแรกคือ จอดรถทิ้งไว้แล้วน้ำค่อยๆ ท่วมสูงจนเข้ารถ แบบนี้ประกันมักคุ้มครอง ส่วนกรณีที่สองคือ ขับรถลุยน้ำท่วม เคลมประกันได้ไหม? ต้องบอกก่อนว่าไม่ได้จะเคลมได้ทุกกรณีเสมอไป เพราะเจ้าหน้าที่จะเช็กข้อเท็จจริง สาเหตุของความเสียหาย และเงื่อนไขกรมธรรม์ประกอบด้วยว่าเกิดจากการตัดสินใจที่ประมาทไหม
ถ้าขับลุยน้ำแล้วรถดับกลางน้ำ ห้ามพยายามสตาร์ตซ้ำเด็ดขาด! เพราะจะทำให้น้ำเข้าเครื่องยนต์จนพังหนักกว่าเดิม แนะนำให้รีบติดต่อบริษัทประกันหรือบริการช่วยเหลือทันที
ช่วงพายุเข้าหลายคนสงสัยว่า ต้นไม้ล้มทับรถประกันเคลมไหม? ถ้ากรมธรรม์คุ้มครองภัยธรรมชาติ ก็สามารถเคลมความเสียหายจากพายุ ลมแรงที่พัดกิ่งไม้ ป้ายโฆษณา หรือวัตถุต่างๆ ปลิวมาหล่นใส่รถได้ รวมถึงกรณี ฟ้าผ่าลงมาที่รถจนสร้างความเสียหาย ก็จัดอยู่ในหมวดความคุ้มครองนี้ด้วยเหมือนกัน
พายุฤดูร้อนมักมาพร้อมลูกเห็บที่ตกใส่รถรุนแรง ก้อนน้ำแข็งนี้อาจสร้างความเสียหายให้กับตัวถัง หลังคาบุบ กระจกแตก หรือชิ้นส่วนภายนอกอื่นๆ พังเสียหาย ถ้าทำประกันที่ครอบคลุมภัยธรรมชาติไว้ ก็สามารถแจ้งเคลมทำสีหรือเปลี่ยนกระจกใหม่ตามเงื่อนไขกรมธรรม์ ช่วยเซฟค่าซ่อมไปได้เยอะทีเดียว
แล้วถ้าเกิดแผ่นดินไหว ประกันรถจะคุ้มครองไหม? ถ้ารถเสียหายจากแผ่นดินไหว ประกันที่มีหมวดคุ้มครองความเสียหายจากภัยธรรมชาติจะดูแลให้ตามกรมธรรม์ อย่างบนหน้าเว็บไซต์ของ heygoody เอง แผนประกันชั้น 1 ก็ระบุแผ่นดินไหวเป็นหนึ่งในตัวอย่างภัยธรรมชาติที่ได้รับความคุ้มครองด้วย
ความเสียหายจากไฟไหม้ไม่ได้มีแค่ไฟฟ้าลัดวงจรในรถ แต่รวมถึงไฟไหม้ที่เกี่ยวกับภัยธรรมชาติด้วย เช่น จอดรถไว้แล้วเกิดไฟป่าจากความแห้งแล้งลุกลามมาถึงรถ หรือเกิดฟ้าผ่าลงต้นไม้ใกล้ๆ จนกิ่งไม้เสียดสีกันนำไปสู่เพลิงไหม้ลามมาติดรถ กรณีแบบนี้ประกันก็รับจบดูแลให้ด้วยนะ
สายลุยที่ชอบขับรถเที่ยวภูเขาหน้าฝนอาจเจอเหตุไม่คาดฝันอย่างดินโคลน หรือภูเขาถล่มไหลมาทับรถตอนจอดพักหรือขับขี่อยู่ ซึ่งความเสียหายลักษณะนี้ถือเป็นภัยธรรมชาติเหมือนกัน ตัวอย่างเช่น ประกันชั้น 1 ของ heygoody ก็ระบุกรณีดินโคลนหรือภูเขาถล่มเป็นตัวอย่างภัยธรรมชาติที่เกี่ยวกับความคุ้มครองเอาไว้ให้อุ่นใจ
เวลาเกิดเหตุน้ำท่วมรถจนพังเสียหาย บริษัทประกันไม่ได้ประเมินค่าซ่อมด้วยตาเปล่า แต่จะใช้มาตรฐานการประเมินจากสำนักงาน คปภ. เพื่อแบ่งระดับความรุนแรงและแนวทางการซ่อมแซม แบ่งออกเป็น 5 ระดับตามนี้
ถ้าน้ำท่วมเข้ามาถึงแค่ระดับพรมหรือพื้นห้องโดยสาร ความเสียหายเบื้องต้นหนีไม่พ้นเรื่องกลิ่นอับและความชื้นสะสม สิ่งที่ต้องรีบเช็กคือ พรมปูพื้น วัสดุซับเสียง และชุดจุดเชื่อมต่อสายไฟที่อยู่ต่ำสุด ควรรีบถอดพรมออกไปซักและอบแห้งเพื่อป้องกันเชื้อราสะสม รวมถึงให้ช่างผู้เชี่ยวชาญช่วยตรวจระบบไฟพื้นฐานว่ามีน้ำเข้าจนช็อตไหม
เมื่อระดับน้ำสูงขึ้นมาถึงเบาะนั่ง ความเสี่ยงจะเริ่มลุกลามไปถึงระบบไฟฟ้าและเซนเซอร์ที่อยู่ใต้เบาะ โดยเฉพาะรถรุ่นใหม่ๆ ที่มีเบาะปรับไฟฟ้า การเช็กสภาพในขั้นนี้ต้องถอดเบาะออกมาทำความสะอาดทั้งหมด และให้ช่างเช็กแผงวงจร มอเตอร์กระจกไฟฟ้า รวมถึงทำความสะอาดในห้องโดยสารชุดใหญ่เพื่อไล่ความชื้นออกให้หมด
ระดับนี้ถือว่าเริ่มหนักเอาเรื่อง เพราะน้ำเข้าไปสัมผัสกับระบบควบคุมในรถที่สำคัญๆ เช่น แผงวงจรไฟฟ้าส่วนล่าง หน้าจอแสดงผล หรือระบบถุงลมนิรภัย (Airbag) การซ่อมแซมซับซ้อนขึ้นมาก เพราะช่างต้องรื้อคอนโซลหน้าออกมาเช็กระบบอิเล็กทรอนิกส์ทั้งหมด อาจต้องเช็กเครื่องยนต์กับระบบเกียร์ด้วยว่ามีน้ำซึมเข้าไปด้วยไหม
ถ้าน้ำมิดฝากระโปรงหรือขึ้นมาถึงกระจกรถ ถือว่าเสียหายวิกฤต เพราะระบบเครื่องยนต์ เกียร์ และระบบไฟฟ้าหลักจะได้รับผลกระทบไปเต็มๆ ระดับนี้ขอย้ำว่าห้ามสตาร์ตรถเด็ดขาด ควรปล่อยให้เป็นหน้าที่ของบริษัทประกันร่วมกับศูนย์ซ่อมรื้อประเมินความเสียหายว่าจะซ่อมให้กลับมาใช้งานปลอดภัยได้แค่ไหน
กรณีรถจมมิดคันหรือน้ำท่วมถึงหลังคา อุปกรณ์ทุกส่วนมักเสียหายหนักจนไม่คุ้มที่จะซ่อม บริษัทประกันจะเข้ามาประเมินว่าเข้าหลักเกณฑ์ความเสียหายสิ้นเชิง (Total Loss) ไหม ถ้าประเมินแล้วว่าค่าซ่อมสูงเกินกว่ามูลค่าซ่อมที่รับได้ ทางประกันอาจเลือกชดเชยค่าสินไหมหรือคืนทุนประกันตามเงื่อนไขที่ระบุไว้ในกรมธรรม์
เมื่อเกิดเหตุภัยธรรมชาติอย่างน้ำท่วมเชี่ยวกราก พายุลมแรง ดินถล่ม หรือโครงสร้างรอบๆ ดูไม่ปลอดภัย สิ่งแรกที่ต้องจำไว้คือ ห่วงชีวิตตัวเองและคนรอบข้างก่อนรถเสมอ อย่าเพิ่งเสี่ยงลุยน้ำหรือฝ่าอันตรายเข้าไปย้ายรถเด็ดขาด ปล่อยรถไว้ตรงนั้นแล้วถอยออกมาอยู่ในพื้นที่ปลอดภัย รอจนกว่าสถานการณ์จะสงบลงแล้วค่อยเข้าไปเช็กสภาพรถก็ยังไม่สาย
เมื่อสถานการณ์ปลอดภัยและเข้าไปดูรถได้แล้ว ให้รีบหยิบมือถือมาถ่ายภาพและวิดีโอเก็บไว้เป็นหลักฐานให้ครบทุกมุม ควรถ่ายให้เห็นสภาพแวดล้อมรอบๆ ระดับน้ำที่ท่วมถึง จุดเกิดเหตุ และร่องรอยความเสียหายที่เห็นได้ด้วยตาเปล่า ข้อมูลนี้จะเป็นหลักฐานสำคัญที่ช่วยให้เจ้าหน้าที่ประกันประเมินความเสียหายและจัดการเคลมได้ไวขึ้น
เห็นรถพังหลายคนอาจจะใจร้อนอยากรีบซ่อม แต่กฎเหล็กคือ ห้ามรื้อชิ้นส่วนหรือซ่อมรถเองเด็ดขาด ปล่อยสภาพรถไว้แบบเดิมแล้วรีบติดต่อบริษัทประกันก่อน เพื่อให้เจ้าหน้าที่เข้ามาตรวจสอบและประเมินความเสียหายตามขั้นตอนที่ถูกต้อง ถ้าใจร้อนทำเองไปก่อนอาจทำให้ผิดเงื่อนไขการรับประกันและเคลมไม่ได้นะ
ตั้งสติได้แล้วให้รีบโทรแจ้งบริษัทประกันภัยทันที เตรียมข้อมูลสำคัญให้พร้อมก่อนโทร ทั้งเลขกรมธรรม์ ทะเบียนรถ สถานที่เกิดเหตุ และรายละเอียดเหตุการณ์ที่เกิดขึ้น การเตรียมข้อมูล้ไว้ล่วงหน้าจะช่วยให้เจ้าหน้าที่รับเรื่องได้ไวขึ้น และประสานงานส่งทีมสำรวจภัยหรือรถยกเข้ามาช่วยเหลือในจุดเกิดเหตุได้ทันท่วงที
ข้อนี้เตือนกันบ่อยมาก! ถ้าขับลุยน้ำจนเครื่องยนต์ดับ หรือเห็นว่าน้ำท่วมเข้าไปในระบบเครื่องแล้ว ห้ามพยายามบิดกุญแจสตาร์ตเครื่องซ้ำเด็ดขาด เพราะน้ำจะถูกดูดเข้าไปทำลายระบบข้างในจนพังหนักกว่าเดิม ให้ติดต่อเรียกบริการช่วยเหลือฉุกเฉิน หรือใช้บริการรถลากจูงนำรถไปตรวจสอบที่อู่หรือศูนย์บริการแทน
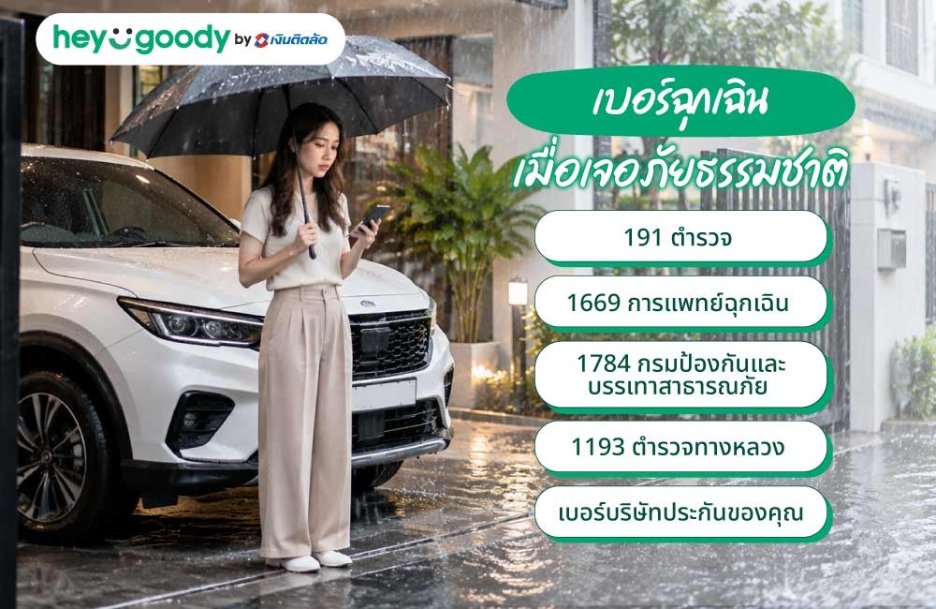
เวลาเกิดเหตุไม่คาดฝันจากภัยธรรมชาติบนท้องถนน การมีเบอร์ติดต่อสำคัญติดเครื่องไว้จะช่วยให้อุ่นใจและแก้ปัญหาได้ทันท่วงที แนะนำให้เมมเบอร์นี้เก็บไว้ในมือถือเลย
เพราะในสถานการณ์จริงที่รถเกิดความเสียหาย เบอร์เคลมของบริษัทประกันภัยที่เราทำไว้ ช่วยประสานงานเรื่องรถยกหรือเรื่องซ่อมเร็วกว่าไล่หาลิสต์เบอร์ทั่วไป อย่าลืมว่า เมื่อซื้อประกันเรียบร้อยแล้ว บันทึกเบอร์ติดต่อและศูนย์ช่วยเหลือของบริษัทประกันไว้เป็นอันดับแรกเสมอ!
ถ้าพูดถึง ประกันชั้น 1 กับภัยธรรมชาติ ให้ความคุ้มครองความเสียหายต่อตัวรถจากเหตุภัยธรรมชาติ ครอบคลุมตามขอบเขตวงเงินทุนประกันที่ระบุไว้ในกรมธรรม์ ไม่ว่าจะเป็นน้ำท่วม พายุ ลมแรง ลูกเห็บ หรือแผ่นดินไหว ทำให้คนมีรถอุ่นใจเต็มที่เมื่อเจอเหตุไม่คาดฝัน
ส่วนประกันรถยนต์ประเภทอื่นต้องเช็กรายละเอียดเป็นแผนๆ ไป เพราะไม่ได้คุ้มครองเหมือนกันหมด อย่างบนหน้าเว็บไซต์ heygoody ประกันชั้น 1 คุ้มครองภัยธรรมชาติเป็นมาตรฐานหลัก ขณะที่ประกันชั้น 3+ บางผลิตภัณฑ์ หรือประกันชั้น 2+ บางแผน อาจคุ้มครองน้ำท่วมหรือภัยธรรมชาติเพิ่ม ขึ้นอยู่กับข้อเสนอของแต่ละบริษัทประกันภัยและกรมธรรม์ที่เลือกซื้อ
| ประเภทประกันรถยนต์ | ความคุ้มครองภัยธรรมชาติ (น้ำท่วม พายุ ลูกเห็บ แผ่นดินไหว) |
|---|---|
| ประกันชั้น 1 | คุ้มครอง ครอบคลุมความเสียหายต่อตัวรถตามทุนประกัน |
| ประกันชั้น 2+ | บางกรมธรรม์ (บางแผนประกันมีตัวเลือกคุ้มครองน้ำท่วมให้ซื้อเพิ่ม) |
| ประกันชั้น 2 | ไม่คุ้มครอง (เน้นคุ้มครองกรณีรถหายและไฟไหม้) |
| ประกันชั้น 3+ | บางกรมธรรม์ (บางแผนประกันมีตัวเลือกคุ้มครองน้ำท่วมให้ซื้อเพิ่ม) |
| ประกันชั้น 3 | ไม่คุ้มครอง (เน้นคุ้มครองเฉพาะชีวิตและทรัพย์สินบุคคลภายนอก) |
(รายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์กำหนด)
ก่อนซื้อประกัน ลองประเมินพฤติกรรมการใช้รถก่อน ถ้าบ้าน ที่ทำงาน หรือเส้นทางที่ต้องขับผ่านเป็นประจำเคยมีประวัติน้ำท่วมขัง พายุเข้าบ่อย เป็นพื้นที่เสี่ยงภัยธรรมชาติอื่นๆ หรือเช็กประกาศพื้นที่เสี่ยงจากกรมอุตุนิยมวิทยาแล้วพบว่าอยู่ในโซนเฝ้าระวังบ่อยๆ ควรโฟกัสหาแผนประกันที่ระบุความคุ้มครองเรื่องน้ำท่วมและภัยธรรมชาติไว้ให้ละเอียด
เห็นคำว่า “คุ้มครองภัยธรรมชาติ” อย่าเพิ่งวางใจแล้วกดซื้อเลยนะ! แนะนำให้เปิดอ่านรายละเอียดกรมธรรม์ลงลึกไปอีกนิดว่าครอบคลุมอะไรบ้าง เช่น น้ำท่วม พายุ ลูกเห็บ หรือแผ่นดินไหวมีเงื่อนไขอะไร ยังไง มีภัยไหนตกหล่นไปไหม เพื่อให้มั่นใจว่าครอบคลุมความเสี่ยงที่เราอาจจะเจอจริงๆ
เรื่องนี้สำคัญมาก! ทุนประกันคือวงเงินสูงสุดที่บริษัทประกันจะจ่ายให้เมื่อเกิดความเสียหาย ยิ่งเจอภัยธรรมชาติหนักๆ อย่างต้นไม้ล้มทับหรือรถจมน้ำทั้งคัน ทุนประกันที่เพียงพอจะมีผลต่อการซ่อมแซมหรือการชดเชยค่าสินไหม ควรเลือกทุนประกันที่เหมาะกับมูลค่ารถยนต์ในปัจจุบันของเราด้วย
อย่าลืมเช็กบริการเสริมอย่าง Roadside Assistance เช่น บริการรถลากจูง เพราะเวลาเกิดเหตุรถดับกลางน้ำท่วม บริการนี้จะช่วยชีวิตได้เยอะมาก แต่ต้องเช็กเงื่อนไขให้ดีว่า ให้บริการฟรีระยะทางกี่กิโลเมตร และมีเงื่อนไขการเรียกใช้บริการเพิ่มเติมยังไงบ้างในแต่ละแผนกรมธรรม์
จำไว้เสมอว่า “ซื้อประกันชั้น 1 ไม่ได้แปลว่าเคลมได้ทุกอย่างบนโลกนี้” ก่อนตัดสินใจควรสละเวลาอ่านหมวดข้อยกเว้นให้เข้าใจ เช่น ถ้าจงใจขับลุยน้ำท่วมสูงด้วยความประมาท หรือทำผิดเงื่อนไขการใช้รถ ประกันก็อาจปฏิเสธการเคลมได้ การรู้ข้อยกเว้นจะช่วยป้องกันการเข้าใจผิดทีหลังได้ดี
อยากลดค่าเบี้ยประกันให้ถูกลงทำได้นะ แต่ไม่ได้หมายความว่าจะต้องยอมตัดความคุ้มครองดีๆ ทิ้งไปแบบไม่ดูความเสี่ยงเลย! ลองเอาทริกนี้ไปปรับใช้กันดู
ราคาเบี้ยประกันที่ใกล้เคียงกัน ไม่ได้การันตีว่าความคุ้มครองภัยธรรมชาติจะเท่ากันเสมอไป! ก่อนตัดสินใจต่อประกันทุกครั้ง ควรเปรียบเทียบเงื่อนไขและวงเงินความคุ้มครองของหลายๆ บริษัทให้ละเอียด เพื่อดูว่าแผนไหนให้ความคุ้มครองที่ครอบคลุมและตอบโจทย์ความเสี่ยงของเราได้ดีในราคาที่คุ้มค่า
รู้ไหมว่าการขับรถดีมีรางวัล! ถ้าปีที่ผ่านมาขับรถดีไม่มีเคลม (หรือเป็นฝ่ายถูก) สามารถนำส่วนลดประวัติดี (No Claim Bonus) มาช่วยลดค่าเบี้ยประกันปีต่อไปได้สูงสุดถึง 50% ตามเงื่อนไขบริษัท อย่างบนหน้าเว็บ heygoody ก็มีระบุส่วนลดประวัติดีไว้ เป็นสิทธิประโยชน์ดีๆ ที่ไม่ควรมองข้ามเลย
การเลือกจ่ายค่าเสียหายส่วนแรก (Deductible) แบบสมัครใจ เป็นอีกวิธีที่ช่วยลดค่าเบี้ยประกันได้ทันที แต่ต้องมั่นใจว่า ถ้าเกิดอุบัติเหตุหรือเคลมที่เข้าเงื่อนไข เราจะสามารถรับผิดชอบจ่ายเงินก้อนนี้เองได้ไหว ควรเลือกระดับความเสี่ยงที่รับได้เพื่อแลกกับเบี้ยประกันที่ถูกลงแบบสมเหตุสมผล
รถแต่ละคันและไลฟ์สไตล์การขับขี่มีความเสี่ยงไม่เท่ากัน อย่าเลือกประกันจาก “เบี้ยที่ถูกที่สุด” อย่างเดียว แต่ควรเลือกแผนที่เหมาะกับการใช้งานจริง เช่น ถ้าจอดรถในที่ร่มตลอด ไม่ค่อยได้วิ่งทางไกล ก็อาจปรับลดบางความคุ้มครองลงเพื่อประหยัดเบี้ยได้โดยไม่เสียผลประโยชน์หลัก
ภัยธรรมชาติอย่างน้ำท่วม พายุ ลูกเห็บ แผ่นดินไหว ฟ้าผ่า หรือดินถล่ม เป็นเหตุสุดวิสัยที่คาดเดาและห้ามไม่ให้เกิดไม่ได้ แต่สิ่งที่เราเตรียมพร้อมรับมือและเช็กก่อนได้คือ ประกันรถยนต์ภัยธรรมชาติของเราคุ้มครองอะไรบ้าง ก่อนต่อประกันปีหน้า อย่าลืมเช็ก 4 เรื่องสำคัญ อย่างภัยที่คุ้มครอง ทุนประกัน ข้อยกเว้น บริการช่วยเหลือฉุกเฉิน การเลือกความคุ้มครองที่ครอบคลุมความเสี่ยง จะช่วยให้ใช้รถได้อุ่นใจทุกเส้นทาง
ถ้ายังไม่แน่ใจว่าแต่ละแผนต่างกันตรงไหน หรือแผนไหนตอบโจทย์การใช้งาน ลองเข้ามาเปรียบเทียบประกันรถยนต์กับ heygoody เพื่อดูความคุ้มครอง ราคา และรายละเอียดของแต่ละแผนให้ชัวร์ก่อนตัดสินใจ (รายละเอียดความคุ้มครอง ราคา เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์กำหนด)(รายละเอียดความคุ้มครอง ราคา เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์กำหนด)
ซื้อผ่าน heygoody เคลมได้จริง จะติดต่อบริษัทประกันเพื่อเคลมเองก็ไม่มีปัญหา เคลมได้เหมือนซื้อตรงกับประกัน หรือจะปรึกษาแอดมิน heygoody เรื่องเตรียมเอกสารเคลม ช่วยติดตามเคลมก็ทักแชทได้ตลอด 24 ชั่วโมง ทาง LINE @heygoody
จ่ายตามเงื่อนไขกรมธรรม์ ถ้าทำประกันชั้น 1 หรือแผนที่ระบุความคุ้มครองน้ำท่วมไว้ บริษัทประกันจะรับผิดชอบค่าซ่อมหรือชดเชยตามทุนประกันที่กำหนด เพราะถือเป็นเหตุสุดวิสัยที่ไม่ได้เกิดจากความประมาทของผู้ขับขี่
เคลมได้ ถ้าแผนประกันครอบคลุมภัยธรรมชาติและแผ่นดินไหว บริษัทจะดูแลค่าซ่อมรถและกระจกที่เสียหายจากสิ่งของหล่นทับ แนะนำให้ถ่ายภาพสถานที่เกิดเหตุและร่องรอยความเสียหายไว้เป็นหลักฐานก่อนแจ้งเคลมด้วยนะ
เตรียมเอกสารพื้นฐานให้พร้อม ได้แก่ ใบขับขี่ สำเนาทะเบียนรถ และหน้าตารางกรมธรรม์ พร้อมแนบ ภาพถ่ายและวิดีโอความเสียหาย ณ จุดเกิดเหตุ ถ้ามีประกาศพื้นที่ประสบภัยจากรัฐ สามารถนำมาอ้างอิงเพิ่มเติมเพื่อให้การเคลมรวดเร็วขึ้น
ส่วนใหญ่ไม่ต้องเสียค่าเสียหายส่วนแรก ถ้าพิสูจน์ได้ว่าเป็นเหตุภัยธรรมชาติจริงๆ เว้นแต่เลือกซื้อประกันแบบมีค่าเสียหายส่วนแรกแบบสมัครใจ (Deductible) ไว้ตั้งแต่ตอนทำสัญญา ก็ต้องจ่ายส่วนนี้ก่อนเคลมตามเงื่อนไขที่ตกลงไว้
เบี้ยประกันหลักมักไม่เพิ่มขึ้น เพราะภัยธรรมชาติถือเป็นเหตุสุดวิสัยที่เราไม่ได้เป็นฝ่ายผิด แต่อาจมีผลให้สูญเสียสิทธิ์ส่วนลดประวัติดี (No Claim Bonus) สำหรับการต่ออายุในปีต่อไป ขึ้นอยู่กับนโยบายของแต่ละบริษัท

บทความโดย
heygoody
เฮ้ กู๊ดดี้ เราคือผู้เชี่ยวชาญด้านโบรกเกอร์ประกันออนไลน์ มั่นใจได้ด้วยประสบการณ์โบรกเกอร์ประกันภัยมากกว่า 10 ปี ภายใต้ เงินติดล้อ