 22 ก.ย. 2569


Key Takeaway
เหล่ากู๊ดดี้ที่มีรถยนต์ขับไปไหนมาไหนทุกวัน น่าจะคุ้นเคยกับการเสียเงินซื้อ พ.ร.บ. รถยนต์ ตอนต่อภาษีรถประจำปีกันอยู่แล้ว หลายคนอาจเคยได้ยินข่าวกันมาบ้างว่า เดี๋ยวนี้รัฐบาลเขาใจดี ปรับวงเงินความคุ้มครองของ พ.ร.บ. ให้สูงขึ้นกว่าแต่ก่อนเยอะมาก
พอเป็นแบบนี้ หลายๆ คนเลยสงสัยว่า “ถ้า พ.ร.บ. จ่ายให้เยอะขนาดนี้แล้ว การที่เราต้องจ่ายเงินหลักหมื่นเพื่อทำประกันรถยนต์ (ประกันภาคสมัครใจ) ยังจำเป็นอยู่ไหมนะ?”
วันนี้เฮ้กู๊ดดี้จะพาไปเจาะลึกแบบทุกซอกทุกมุมว่า พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง อัปเดตใหม่จ่ายเท่าไร แล้วสรุปว่าเรายังต้องง้อประกันรถยนต์อยู่อีกหรือเปล่า เตรียมตัวให้พร้อม แล้วไปหาคำตอบด้วยกันเลย!
ก่อนอื่นเรามาอัปเดตข้อมูลกันก่อน สำหรับคนที่ยังไม่รู้ว่าความคุ้มครองที่เพิ่มนั้นเพิ่มขึ้นมาเท่าไร
จากเดิมที่ พ.ร.บ. จ่ายค่าสินไหมทดแทนกรณีเสียชีวิตหรือทุพพลภาพถาวรสิ้นเชิงสูงสุดอยู่ที่ 300,000 บาทต่อคน
ปัจจุบันทาง คปภ. (สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย) ได้ปรับเพิ่มความคุ้มครองสูงสุดขึ้นเป็น 500,000 บาทต่อคนเลยทีเดียว! ถือว่าเป็นการยกระดับความช่วยเหลือให้แก่ผู้ประสบภัยบนท้องถนนและครอบครัวให้สามารถตั้งตัวได้ดีขึ้นมากๆ
นอกจากนี้ ยังมีการปรับเพิ่มวงเงินคุ้มครองรวมต่ออุบัติเหตุ 1 ครั้งเป็นไม่เกิน 20 ล้านบาท เพื่อรองรับเหตุการณ์ที่มีผู้ได้รับบาดเจ็บหรือเสียชีวิตหลายราย เป็นการเพิ่มเพดานวงเงินรวมจากเดิมที่กำหนดไว้ 5 ล้านบาทสำหรับรถยนต์นั่งไม่เกิน 7 ที่นั่ง และ 10 ล้านบาทสำหรับรถยนต์นั่งเกิน 7 ที่นั่ง ทั้งนี้ วงเงิน 500,000 บาทต่อคนยังใช้สำหรับกรณีเสียชีวิตหรือทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไขของ พ.ร.บ.
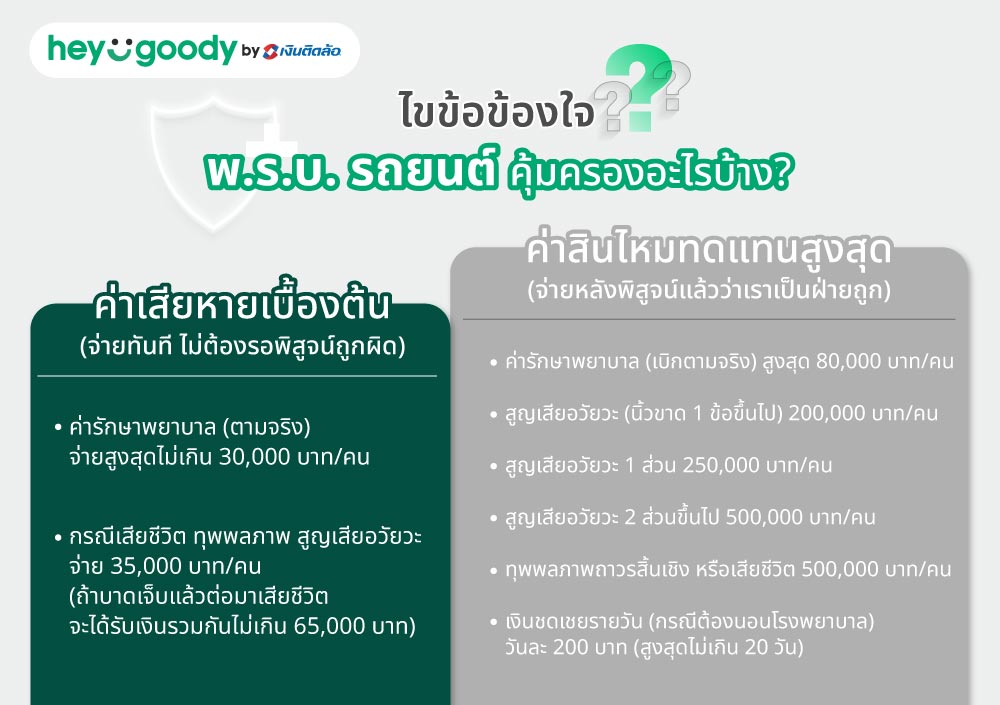
หลายคนยังสับสนว่าเวลาเกิดอุบัติเหตุ พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง เราขอสรุปให้เข้าใจง่ายๆ ว่า พ.ร.บ. เกิดมาเพื่อ “ซ่อมคน ไม่ซ่อมรถ” โดยจะแบ่งการจ่ายเงินเยียวยาออกเป็น 2 ส่วนหลักๆ ดังนี้
เกิดเหตุปุ๊บ บาดเจ็บปั๊บ พ.ร.บ. จ่ายให้ก่อนเลย ไม่สนว่าใครจะเป็นฝ่ายถูกหรือฝ่ายผิด โดยมีวงเงินตามนี้
ถ้าตำรวจชี้ชัดแล้วว่าเราคือฝ่ายถูก หรือเป็นเพียงผู้โดยสาร (ไม่ใช่คนขับที่ทำผิด) เราจะได้รับความคุ้มครองจัดเต็มในส่วนนี้
เห็นตัวเลขวงเงินหลักแสนแบบนี้ ก็รู้สึกอุ่นใจขึ้นมาเปลาะหนึ่งเลยใช่ไหม
เมื่อรู้แล้วว่าคุ้มครองอะไร ก็ต้องรู้ข้อจำกัดด้วย สิ่งที่ พ.ร.บ. รถยนต์ จะไม่ยอมควักกระเป๋าจ่ายให้เราเลยแม้แต่สลึงเดียวก็คือทรัพย์สิน
เพื่อให้เห็นภาพชัดๆ เฮ้กู๊ดดี้ขอจับทั้งสองอย่างนี้มาเปรียบเทียบกันให้ดูเลย
พ.ร.บ. รถยนต์ราคาเป็นมิตรสุดๆ และรัฐบาลกำหนดราคามาตรฐานไว้ตายตัว (ราคาด้านล่างรวมภาษีและอากรแสตมป์แล้ว)
แล้วเราจะเช็ก พ.ร.บ. รถยนต์ได้ยังไงว่ารถขาดต่อหรือยัง?
Tips ต่อ พ.ร.บ. ล่วงหน้าได้ไม่เกิน 90 วันก่อนหมดอายุ เพื่อให้ความคุ้มครองต่อเนื่องและไม่ต้องกังวลว่ากรมธรรม์จะขาดช่วง
หลังจากเห็นวงเงิน พ.ร.บ. ที่ปรับสูงขึ้นถึง 500,000 บาทแล้ว ประกันรถยนต์ภาคสมัครใจยังจำเป็นอยู่ไหม? จริงๆ ยังจำเป็นและสำคัญมากๆ เพราะบนท้องถนนทุกวันนี้ อุบัติเหตุที่เกิดขึ้นส่วนใหญ่มักเป็นการเฉี่ยวชนที่ไม่ได้ทำให้มีผู้บาดเจ็บร้ายแรง แต่รถยนต์และทรัพย์สินพังเสียหายต่างหาก!
ถ้าเผลอหลับในไปชนท้ายรถยุโรปคันละหลายล้านบาท ค่าซ่อมรถเขาอาจจะปาไป 3-4 แสนบาท ในขณะที่รถคุณเองก็หม้อน้ำแตก กันชนหลุด ต้องซ่อมอีกเกือบแสน… พ.ร.บ. จะยืนมองอยู่ห่างๆ อย่างห่วงๆ เพราะไม่มีคนเจ็บ พ.ร.บ. จึงไม่จ่ายอะไรเลย
ภาระค่าซ่อมทั้งหมดเกือบครึ่งล้านจะตกอยู่ที่คุณคนเดียวเต็มๆ แต่ถ้ามีประกันรถยนต์ชั้น 1 หรือ 2+, 3+ จะเข้ามาจัดการเคลียร์บิลค่าซ่อมให้ทั้งรถคุณและรถคู่กรณีทันที นี่คือเหตุผลว่าทำไมมีแค่ พ.ร.บ. ถึงไม่เคยพอ
พอรู้แล้วว่าต้องซื้อ พ.ร.บ. รถยนต์คู่กับประกันรถยนต์ แล้วจะเลือกประกันชั้นไหนดี?
พ.ร.บ. รถยนต์เป็นเหมือนเสื้อชูชีพพื้นฐานที่กฎหมายบังคับให้ทุกคนต้องใส่เพื่อปกป้องชีวิตตัวเอง แต่ประกันรถยนต์คือเรือชูชีพลำใหญ่ที่จะช่วยปกป้องทั้งชีวิต ทรัพย์สิน และสภาพคล่องทางการเงินของเราให้ปลอดภัย รู้อย่างนี้แล้ว ก่อนสตาร์ตรถครั้งต่อไป อย่าลืมหยิบกรมธรรม์มาเช็ก พ.ร.บ. รถยนต์ และประกันรถยนต์ของตัวเองกันด้วยนะว่าใกล้หมดอายุหรือยัง
ถ้าใครเช็กแล้วพบว่าใกล้ถึงเวลาต้องต่ออายุ หรืออยากเสริมเกราะป้องกันให้รถคู่ใจด้วยประกันรถยนต์ภาคสมัครใจ แต่ไม่อยากวุ่นวายเรื่องเอกสาร หรือขี้เกียจคุยกับเซลส์ heygoody แนะนำให้ลองมาเปรียบเทียบราคาและเลือกซื้อด้วยตัวเองง่ายๆ ตลอด 24 ชั่วโมง รับรองว่าได้ราคาดี คุ้มค่า แถมขั้นตอนก็ง่ายด้วย
ซื้อผ่าน heygoody เคลมได้จริง จะติดต่อบริษัทประกันเพื่อเคลมเองก็ไม่มีปัญหา เคลมได้เหมือนซื้อตรงกับประกัน หรือจะปรึกษาแอดมิน heygoody เรื่องเตรียมเอกสารเคลม ช่วยติดตามเคลมก็ทักแชทได้ตลอด 24 ชั่วโมง ทาง LINE @heygoody
ปกติสามารถซื้อ พ.ร.บ. ล่วงหน้าได้ถึง 90 วัน (3 เดือน) ก่อนที่ของเดิมจะหมดอายุ แนะนำให้ซื้อล่วงหน้าไว้เลยจะได้ไม่ลืม
คนละอัน พ.ร.บ. คือกระดาษ A4 ที่เป็นประกันภัย ส่วนป้ายวงกลม (ปัจจุบันเป็นป้ายสี่เหลี่ยม) คือป้ายแสดงการเสียภาษีประจำปี ซึ่งต้องซื้อ พ.ร.บ. ก่อน ถึงจะไปต่อภาษีเพื่อรับป้ายสี่เหลี่ยมได้
ได้ ปัจจุบันสะดวกมาก สามารถซื้อผ่านเว็บไซต์ หรือแอปพลิเคชันต่างๆ ซื้อปุ๊บ คุ้มครองปั๊บ นำไปต่อภาษีออนไลน์ได้เลย
คุ้มครองเฉพาะค่าเสียหายเบื้องต้น (ค่ารักษาไม่เกิน 30,000 บาท หรือเสียชีวิต 35,000 บาท) จะไม่ได้วงเงินคุ้มครองสูงสุดเหมือนฝ่ายถูก
ซื้อแยกบริษัทกันได้ไม่มีปัญหา แต่เพื่อให้ง่ายต่อการจำและการจัดการตอนเกิดเหตุ หลายคนจึงนิยมซื้อ พ.ร.บ. และประกันรถยนต์จากบริษัทเดียวกัน หรือซื้อผ่านโบรกเกอร์พร้อมๆ กันไปเลย

บทความโดย
heygoody
เฮ้ กู๊ดดี้ เราคือผู้เชี่ยวชาญด้านโบรกเกอร์ประกันออนไลน์ มั่นใจได้ด้วยประสบการณ์โบรกเกอร์ประกันภัยมากกว่า 10 ปี ภายใต้ เงินติดล้อ