 22 ต.ค. 2569


Key Takeaway
วันหยุดยาวมาถึงแต่รถตัวเองไม่ว่าง! หลายคนเลยเลือกยืมรถเพื่อนหรือเช่ารถขับ แต่ก่อนรับกุญแจต้องเช็กให้ชัวร์ว่า “ประกันรถคันนี้คุ้มครองเราหรือเปล่า?” อย่าเหมาเอาเองว่ามีประกันติดรถแล้วจะรอดทุกกรณี เพราะต้องเช็กประเภทกรมธรรม์ เงื่อนไขผู้ขับขี่ และข้อยกเว้นต่างๆ ให้ดีก่อน
แล้วทางเลือกอย่างประกันรถยนต์ระยะสั้น 30-180 วัน เหมาะกับใคร? กรณียืมรถเพื่อน เช่ารถขับเอง เช็กระยะคุ้มครอง ชั้นประกันข้อจำกัด พร้อมวิธีเลือกระยะเวลาและความคุ้มครองก่อนเดินทาง จะตอบโจทย์ไหม?แม้ประกันประเภทนี้จะเหมาะกับแค่บางช่วง แต่ก็ไม่ใช่สูตรสำเร็จสำหรับรถเช่าทุกคัน มาดูเงื่อนไขให้ชัวร์ก่อนออกทริปกันดีกว่า!
จะยืมรถเพื่อนหรือเช่ารถขับเที่ยวทั้งที ทำไมต้องกังวลเรื่องประกัน? เหตุผลก็เพราะความคุ้มครองของประกันรถยนต์ผูกติดกับรายละเอียดตัวรถ หน้ากรมธรรม์ และเงื่อนไขของผู้ขับขี่เป็นหลัก ไม่ใช่แค่รู้ว่า “รถคันนี้มีประกัน” แล้วจะจบปัญหา ถ้าเกิดเหตุขึ้นมาแต่เราขับผิดเงื่อนไข ประกันอาจปฏิเสธการเคลม ทำให้ต้องควักเงินจ่ายค่าซ่อมเองจนหมดสนุกแน่
มีสติก่อนสตาร์ต! ต้องแยกให้ออกก่อนว่าประกันที่มีอยู่ครอบคลุมอะไรบ้าง
เพื่อความชัวร์ก่อนออกเดินทาง ลองนำเช็กลิสต์นี้ไปถามเจ้าของรถหรือบริษัทเช่ารถได้เลย
ประกันรถยนต์ระยะสั้น คือประกันภัยรถยนต์ภาคสมัครใจที่ออกแบบมาให้มีระยะเวลาความคุ้มครองสั้นกว่ากรมธรรม์รายปีปกติ เหมาะสำหรับรถที่เข้าเงื่อนไขและต้องใช้งานแค่บางช่วงเท่านั้น ลองมาดูกันว่าระยะไหนเหมาะกับการใช้งานยังไงบ้าง!
ประกันระยะ 30 วันไม่ได้แปลว่าจะซื้อเพื่อทริปสั้นๆ 3 วันแล้วจบ เพราะต้องซื้อขั้นต่ำตามระยะของผลิตภัณฑ์
แต่จะเหมาะกับ...
(ข้อควรระวัง ต้องเช็กด้วยว่ารุ่นรถ อายุรถ และลักษณะการใช้งานเข้าเงื่อนไขของบริษัทประกัน)
ถ้ามีความจำเป็นต้องใช้รถต่อเนื่องประมาณ 3 เดือน ประกันระยะนี้คือทางเลือกที่น่าสนใจ
ประกันระยะนี้ (ประมาณ 4-6 เดือน) เหมาะกับคนที่ต้องใช้รถหลายเดือน แต่ยังไม่แน่ใจว่าจะใช้ยาวทั้งปีหรือมีแพลนจะขายรถ เปลี่ยนรถเร็วๆ นี้ เลยไม่อยากจ่ายค่าเบี้ยประกันเต็มปี แต่ก่อนตัดสินใจซื้อ ควรเปรียบเทียบค่าเบี้ยประกันระยะสั้นเหล่านี้กับค่าเบี้ยประกันแบบรายปีอีกครั้ง บางครั้งการซื้อรายปีอาจคุ้มค่ากว่าเมื่อหารเฉลี่ยเป็นรายเดือน
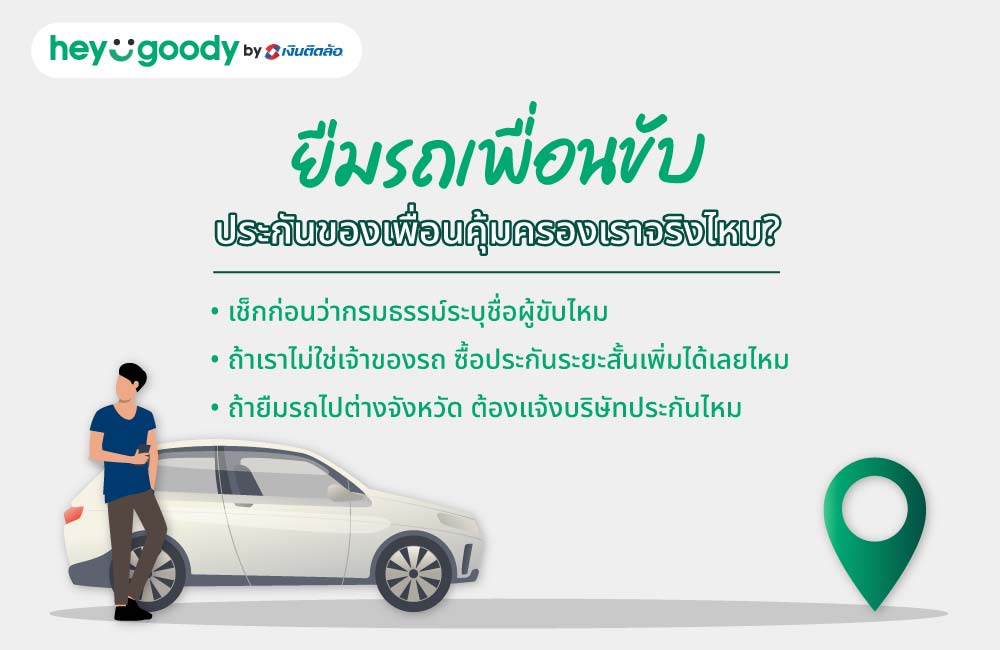
ยืมรถเพื่อนไม่ได้แปลว่าประกันจะคุ้มครองเราเสมอไป ต้องไปขอดูหน้าตารางกรมธรรม์ของรถคันนั้นก่อน ว่ามีเงื่อนไขความคุ้มครองอะไรบ้าง
เรื่องแรกที่ต้องขอดูคือกรมธรรม์เป็นแบบระบุชื่อผู้ขับขี่ไหม (ปัจจุบันใส่ชื่อได้สูงสุด 5 คน) ถ้ารถคันนั้นล็อกชื่อคนอื่นไว้แล้ว หากเราไม่มีชื่อนำรถไปขับชนจนเป็นฝ่ายผิด เตรียมใจไว้เลยว่าอาจต้องควักกระเป๋าจ่ายค่าเสียหายส่วนแรก หรือหนักสุดคือประกันไม่รับเคลมเลย
อย่าเพิ่งรีบกดซื้อ! เพราะการทำประกันต้องเช็กก่อนว่า ผู้เอาประกันเป็นใคร รถประเภทอะไร และใช้งานแบบไหน ทางที่ดีที่สุดคือ ให้เจ้าของรถเป็นคนติดต่อสอบถามกับบริษัทประกันหรือโบรกเกอร์โดยตรงก่อนตัดสินใจ เพื่อให้ได้กรมธรรม์ที่มีความคุ้มครองใช้งานได้จริงๆ
แค่ไปต่างจังหวัดอย่างเดียว ไม่สามารถสรุปได้ว่าต้องแจ้งไหม แม้ปกติประกันจะคุ้มครองครอบคลุมทั่วประเทศไทย แต่สิ่งสำคัญคือ ลักษณะการใช้งานต้องเป็นการขับเที่ยวส่วนตัวจริงๆ ไม่ใช่แอบเอาไปรับจ้าง เพื่อความสบายใจ หยิบกรมธรรม์มาอ่านเงื่อนไขพื้นที่คุ้มครองและการใช้งานให้เคลียร์ก่อนออกทริปดีที่สุด!
เช่ารถไปเที่ยวทั้งที ควร “เช็กก่อน” มากกว่า “รีบซื้อเพิ่ม” โดยทั่วไปบริษัทรถเช่ามาตรฐานจะมีรายละเอียดประกันและความรับผิดชอบระบุไว้ในสัญญาเช่าอยู่แล้ว แต่จะพอดีกับความต้องการของเราไหม ต้องไปเจาะลึกดูวงเงินความคุ้มครอง ค่าเสียหายส่วนแรก และข้อยกเว้นของบริษัทนั้นๆ เป็นหลัก
ก่อนเซ็นรับรถและรับกุญแจ อย่าลืมกางสัญญามาเช็กลิสต์ความคุ้มครองเหล่านี้ให้ชัวร์
เรื่องนี้ต้องเคลียร์ให้ชัดว่า การเช่ารถ ≠ ต้องซื้อประกันรถยนต์ระยะสั้นเพิ่มเสมอไป และที่สำคัญคือ ไม่ใช่ทุกแผนประกันจะรับคุ้มครองรถเช่า
ยกตัวอย่างเช่น ผลิตภัณฑ์ประกันรถยนต์ระยะสั้นที่แสดงอยู่บน heygoody ในปัจจุบัน จะมีข้อจำกัดชัดเจนว่า ไม่รับประกันรถให้เช่า รถรับจ้าง และรถเชิงพาณิชย์บางประเภท จึงไม่ควรสุ่มกดซื้อประกันเพิ่มเอาเองโดยไม่เช็กคุณสมบัติของรถคันนั้นให้ดีก่อน
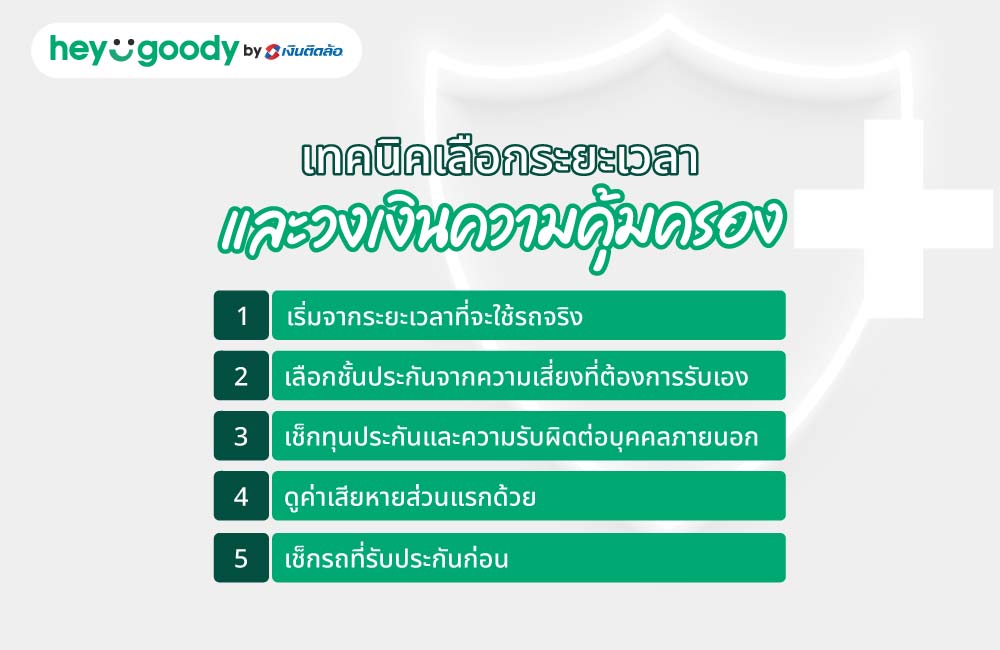
จะซื้อประกันระยะสั้นทั้งที เลือกยังไงให้คุ้มค่าและตรงกับการใช้งาน มาดู 5 เทคนิคง่ายๆ นี้กัน
ประเมินก่อนเลยว่าเราต้องใช้รถยาวแค่ไหน ถ้าขับแค่เดือนเดียว ซื้อแผน 30 วันก็เอาอยู่ ไม่ต้องจ่ายแพงซื้อแบบ 180 วันให้เกินจำเป็น แต่ถ้าต้องใช้ต่อเนื่องหลายเดือน แนะนำให้นำค่าใช้จ่ายมาเปรียบเทียบกับประกันรายปีดูก่อน เพราะบางครั้งแบบรายปีอาจจะเฉลี่ยแล้วคุ้มค่ากว่า
อย่ามองแค่ราคาถูกที่สุด ให้เลือกตามระดับความเสี่ยงที่พร้อมรับด้วย
อย่าคิดว่าวงเงินสูงที่สุดจะเหมาะที่สุดเสมอไป เพราะทุนประกันที่สูงเกินไปอาจทำให้ต้องจ่ายเบี้ยแพงเกินจำเป็น ทางที่ดีควรดูจากมูลค่ารถและระดับความเสี่ยงที่รับได้จริงเป็นหลัก เพื่อเลือกความคุ้มครองที่พอดีกับกระเป๋าเงิน ไม่ต้องแบกรับภาระค่าใช้จ่ายที่มากเกินไป
จะเช็กแค่ราคาเบี้ยประกันอย่างเดียวไม่ได้ เพราะบางแผนอาจมีค่าเสียหายส่วนแรก (Deductible) ซ่อนอยู่ เวลาเกิดอุบัติเหตุเราอาจต้องจ่ายเงินก้อนนี้เองก่อน จึงควรนำค่าเสียหายส่วนแรกมาคิดรวมกับเบี้ยประกัน แล้วค่อยเทียบความคุ้มค่า จะได้ไม่ต้องมาปวดหัวทีหลัง
ข้อนี้สำคัญมากๆ ห้ามมองข้ามเลย เพราะประกันระยะสั้นแต่ละแผนจะมีข้อจำกัดเรื่องอายุรถ ประเภทรถ ลักษณะการใช้งาน และการตรวจสภาพรถที่แตกต่างกันออกไป ถ้ากดซื้อไปโดยไม่เช็ก แล้วมารู้ทีหลังว่ารถไม่เข้าเงื่อนไข อาจทำให้เสียสิทธิ์ความคุ้มครอง และเคลมไม่ได้เมื่อเกิดเหตุจริง
หลายคนอาจคิดว่าประกันระยะสั้นคุ้มกว่าเสมอ แต่จริงๆ ไม่ได้แปลว่าจ่ายน้อยกว่าในทุกสถานการณ์ มาเปรียบเทียบกันง่ายๆ ก่อนตัดสินใจ
| ประเด็น | ประกันระยะสั้น (30-180 วัน) | ประกันรายปี (365 วัน) |
|---|---|---|
| ระยะเวลาคุ้มครอง | เลือกยืดหยุ่นตามช่วงที่ใช้จริง | คุ้มครองยาวนานต่อเนื่อง 1 ปี |
| ค่าเบี้ยประกัน | จ่ายก้อนแรกน้อยกว่า แต่เฉลี่ยต่อวันแพงกว่า | เบี้ยต่อปีสูงกว่า แต่เฉลี่ยต่อวันถูกกว่า |
| ความเหมาะสม | เหมาะกับการใช้รถชั่วคราว | เหมาะกับคนขับรถเป็นประจำ |
| การดูแลกรมธรรม์ | ต้องคอยเช็กวันหมดอายุเพื่อต่อใหม่ | ซื้อครั้งเดียวจบ คุ้มครองตลอดปี |
สรุปง่ายๆ คือ ถ้าประเมินแล้วว่าต้องต่อประกันระยะสั้นหลายๆ รอบ แนะนำให้นำค่าเบี้ยรวมมาเทียบกับประกันรายปีดูก่อน เพราะบางครั้งการซื้อประกันแบบรายปีทีเดียวอาจคุ้มค่าและช่วยประหยัดเงินได้มากกว่าในระยะยาว!
การเลือกความคุ้มครองให้พอดีกับช่วงที่ขับ ช่วยให้ประหยัดเงินในกระเป๋าและสบายใจตลอดทริป ประกันรถยนต์ระยะสั้นจึงเป็นอีกหนึ่งตัวเลือกที่ตอบโจทย์สำหรับรถที่เข้าเงื่อนไขและไม่ได้ต้องการความคุ้มครองตลอดทั้งปี ควรเริ่มจากการเช็กว่าต้องใช้รถนานแค่ไหน เป็นรถประเภทอะไร และมีประกันเดิมติดรถอยู่แล้วไหม กรณียืมรถเพื่อนให้เช็กหน้าตารางกรมธรรม์เดิมและเงื่อนไขการระบุชื่อผู้ขับขี่ให้ชัวร์ก่อนออกเดินทาง ส่วนกรณีเช่ารถขับเอง เช็กรายละเอียดในสัญญาเช่าและประกันของบริษัทรถเช่าก่อนเสมอ
ถ้าเป็นรถที่เข้าเงื่อนไขและต้องการความคุ้มครองแค่บางช่วง สามารถลองเช็กประกันรถยนต์ระยะสั้นกับ heygoody เพื่อเปรียบเทียบระยะ 30, 90, 120 หรือ 180 วัน และดูรายละเอียดความคุ้มครองก่อนตัดสินใจ (รายละเอียดความคุ้มครอง ราคา เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์กำหนด)(รายละเอียดความคุ้มครอง ราคา เงื่อนไข และข้อยกเว้นเป็นไปตามที่กรมธรรม์กำหนด)
ซื้อผ่าน heygoody เคลมได้จริง จะติดต่อบริษัทประกันเพื่อเคลมเองก็ไม่มีปัญหา เคลมได้เหมือนซื้อตรงกับประกัน หรือจะปรึกษาแอดมิน heygoody เรื่องเตรียมเอกสารเคลม ช่วยติดตามเคลมก็ทักแชทได้ตลอด 24 ชั่วโมง ทาง LINE @heygoody
ขึ้นอยู่กับชั้นประกัน ถ้าเลือกประกันชั้น 1 มักต้องตรวจสภาพหรือส่งรูปถ่ายรอบคัน แต่ถ้าเลือกประกันชั้น 2+ หรือ 3+ ส่วนใหญ่จะอนุมัติทันที ไม่ต้องตรวจสภาพรถ ช่วยให้ซื้อและรับความคุ้มครองได้สะดวก
ทำได้ แต่ขึ้นอยู่กับบริษัทประกัน โดยประกันชั้น 2+ และ 3+ รับรถอายุเยอะๆ ได้ (เช่น 15-25 ปี) ส่วน ประกันชั้น 1 จะจำกัดอายุรถเข้มงวดกว่า จึงควรเช็กปีจดทะเบียนและเงื่อนไขก่อนกดซื้อ
ทำได้ในบางแผน ปัจจุบันเริ่มมีแผนรองรับรถยนต์ไฟฟ้า (EV) แล้ว แต่ข้อจำกัดเรื่องรุ่นรถและเงื่อนไขอาจต่างจากรถน้ำมันทั่วไป จึงควรเช็กแผนที่รับรองรถ EV และดูรายละเอียดให้เคลียร์ก่อนซื้อ
ซื้อล่วงหน้าได้ 30-90 วัน (ขึ้นอยู่กับบริษัทประกันหรือโบรกเกอร์) ข้อดีคือช่วยให้วางแผนความคุ้มครองล่วงหน้า และกำหนดวันเริ่มคุ้มครองให้ตรงกับวันออกเดินทางจริงได้เลย
กรมธรรม์ระบุชื่อผู้ขับขี่ คือ การระบุชื่อคนขับในเอกสาร (ระบุได้สูงสุด 5 คน) ช่วยให้เบี้ยประกันถูกลง แต่ถ้า คนไม่มีชื่อนำไปขับแล้วเกิดเหตุเป็นฝ่ายผิด อาจต้องจ่ายค่าเสียหายส่วนแรกเพิ่มตามเงื่อนไขที่กำหนด

บทความโดย
heygoody
เฮ้ กู๊ดดี้ เราคือผู้เชี่ยวชาญด้านโบรกเกอร์ประกันออนไลน์ มั่นใจได้ด้วยประสบการณ์โบรกเกอร์ประกันภัยมากกว่า 10 ปี ภายใต้ เงินติดล้อ