

ทำไมปลายทางยอดฮิตอย่างออสเตรเลีย นิวซีแลนด์ แคนาดา และตุรกี ถึงไม่เข้าข่ายโซนเอเชียหรือยุโรป?
ประเทศเหล่านี้อยู่นอกนิยามภูมิศาสตร์ของแพ็กเกจราคาประหยัดอย่างสิ้นเชิง บริษัทประกันภัยจึงจัดให้อยู่ในกลุ่ม แผนคุ้มครองทั่วโลก (Worldwide) เป็นหลัก เพื่อสะท้อนความเสี่ยงด้านค่ารักษาพยาบาลและระยะทางการเดินทางจริง
หลายคนเข้าใจผิดว่าซื้อแพ็กเกจเอเชียหรือยุโรปแล้วจะเหมารวมปลายทางเหล่านี้ได้ ความเข้าใจคลาดเคลื่อนนี้ทำให้เกิดปัญหาเคลมไม่ได้เมื่อเจ็บป่วยฉุกเฉิน
ออสเตรเลียกับนิวซีแลนด์ตั้งอยู่ในทวีปโอเชียเนีย แคนาดาอยู่ในทวีปอเมริกาเหนือ ส่วนตุรกีเป็นดินแดนเชื่อมระหว่างสองทวีป การจัดกลุ่มจึงมีความเฉพาะตัวสูงมาก
หากระบุโซนผิดตอนทำสัญญา กรมธรรม์จะไม่มีผลบังคับใช้ในประเทศปลายทางทันที เงินค่าเบี้ยที่จ่ายไปจะสูญเปล่าทั้งหมดเมื่อเกิดเรื่องขึ้น
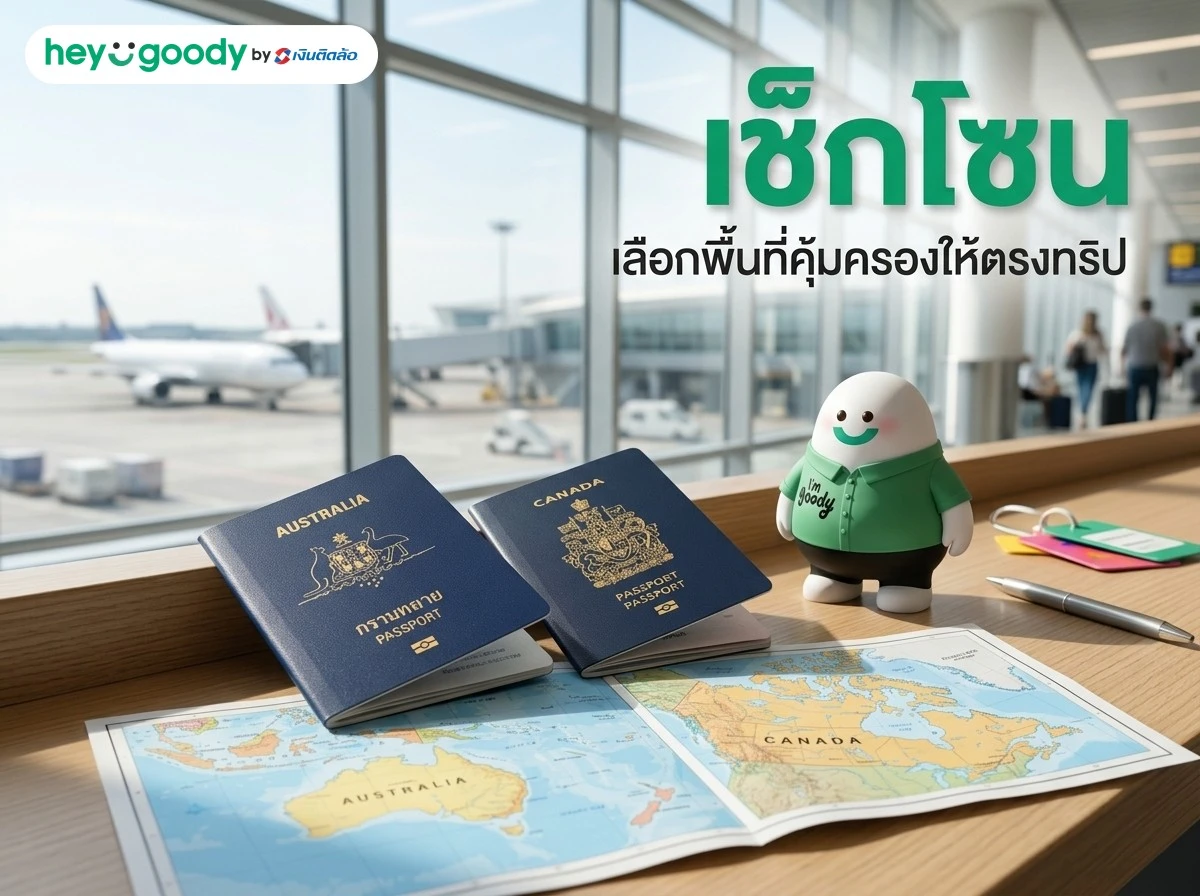
ออสเตรเลียและนิวซีแลนด์ อยู่ในกลุ่มโอเชียเนียที่มักจัดเป็นโซนทั่วโลก
สองประเทศนี้ไม่ได้อยู่ในทวีปเอเชีย แม้จะมีเที่ยวบินตรงจากไทยจำนวนมากก็ตาม นักเดินทางหลายคนมักสับสนเพราะระยะเวลาบินใกล้เคียงกับเอเชียตะวันออก
ระบบสาธารณสุขของออสเตรเลียและนิวซีแลนด์มีมาตรฐานสูงมาก ส่งผลให้ค่ารักษาพยาบาลสำหรับชาวต่างชาติติดอันดับแพงในระดับสากล
การพบแพทย์แผนกฉุกเฉินแบบผู้ป่วยนอกอาจเริ่มต้นที่หลักหมื่นบาท หากต้องนอนโรงพยาบาล ค่าใช้จ่ายจะพุ่งสูงแตะหลักแสนบาทอย่างรวดเร็ว
บริษัทประกันจึงต้องจัดออสเตรเลียและนิวซีแลนด์ไว้ในกลุ่ม ความคุ้มครองทั่วโลก เพื่อให้สอดรับกับเพดานวงเงินค่ารักษาจริงที่อาจเกิดขึ้น
แคนาดา จัดอยู่ในกลุ่มทวีปอเมริกาเหนือที่มีอัตราค่ารักษาพยาบาลสูง
แคนาดาเป็นหนึ่งในประเทศที่มีค่าใช้จ่ายทางการแพทย์สูงที่สุดแห่งหนึ่งของโลก หากเกิดอุบัติเหตุรุนแรงจนต้องส่งตัวรักษาฉุกเฉิน ค่าใช้จ่ายอาจสูงลิ่ว
แพ็กเกจประกันเดินทางส่วนใหญ่จะระบุข้อยกเว้นอย่างชัดเจน โดยแยกแคนาดาและสหรัฐอเมริกาออกจากแผนยุโรปหรือเอเชียทั่วไปอย่างสิ้นเชิง
หากแผนการเดินทางมีแคนาดาเป็นหนึ่งในจุดหมาย คุณต้องเลือกตัวเลือก แผนทั่วโลกรวมอเมริกาเหนือ เท่านั้น จึงจะได้รับความคุ้มครองตามเงื่อนไข
การเลือกแผนประกันที่ครอบคลุมไม่ถึงจะทำให้คุณต้องแบกรับหนี้สินก้อนโต หากเจ็บป่วยจนต้องเข้ารับการรักษาในโรงพยาบาลท้องถิ่น
ตุรกี ดินแดนสองทวีปที่เงื่อนไขแต่ละบริษัทประกันกำหนดไม่เหมือนกัน
ตุรกีเป็นประเทศที่มีพื้นที่อยู่ทั้งในทวีปเอเชียและทวีปยุโรป ทำให้การจัดหมวดหมู่ในกรมธรรม์ของแต่ละบริษัทมีความแตกต่างกันอย่างมากในทางปฏิบัติ
บางบริษัทอนุญาตให้ใช้แผนประกันโซนยุโรปได้ แต่หลายแห่งจัดให้ตุรกีอยู่ในกลุ่มแผนทั่วโลกเท่านั้นเพื่อความครอบคลุมที่สมบูรณ์
คุณจำเป็นต้องอ่านตารางรายชื่อประเทศที่ระบุไว้ท้ายกรมธรรม์อย่างละเอียด หรือเลือกแผนทั่วโลกไปเลยเพื่อตัดปัญหาความคลุมเครือทั้งหมด
หากเกิดเหตุขึ้นในฝั่งเมืองที่กรมธรรม์ไม่ได้รับรอง การเรียกร้องสินไหมอาจพบข้อโต้แย้งทางกฎหมายจนทำให้กระบวนการจ่ายเงินล่าช้า
เดินทางข้ามทวีปหลายประเทศ ต้องเลือกพื้นที่คุ้มครองแบบไหนถึงจะครอบคลุมจริง?
คำตอบที่ปลอดภัยที่สุดคือการเลือก แผนคุ้มครองทั่วโลก (Worldwide) ซึ่งครอบคลุมทุกจุดหมายปลายทางที่คุณบินผ่านและแวะพักตลอดทั้งทริป
เมื่อเดินทางหลายประเทศในทริปเดียว เช่น เริ่มต้นจากเอเชีย แวะเปลี่ยนเครื่องที่ตะวันออกกลาง แล้วบินต่อไปแคนาดาหรือออสเตรเลีย แผนย่อยจะไม่ตอบโจทย์
การพยายามประหยัดเบี้ยด้วยการเลือกแผนเฉพาะโซนเอเชียหรือยุโรป จะสร้างช่องโหว่ขนาดใหญ่ทันทีที่คุณก้าวเข้าสู่ประเทศที่อยู่นอกรายการ
ก่อนตัดสินใจซื้อประกัน คุณสามารถเข้าไปศึกษารายละเอียดของ ประกันการเดินทางต่างประเทศ บนหน้าเว็บเพื่อเช็กขอบเขตความคุ้มครองได้ตลอดเวลา
การมีกรมธรรม์ฉบับเดียวที่คุ้มครองคลุมทั้งโลกช่วยลดความยุ่งยากในการประสานงาน และทำให้การเดินทางราบรื่นไม่มีสะดุด
เปรียบเทียบขอบเขตความคุ้มครองประกันเดินทางแต่ละโซนในตลาด
|
แผนทั่วโลก (Worldwide) |
แผนยุโรปและเชงเกน |
แผนเอเชีย (Asia) |
|
|---|---|---|---|
| ขอบเขตประเทศที่คุ้มครอง | เกือบทุกประเทศทั่วโลก รวมแคนาดา ออสเตรเลีย นิวซีแลนด์ | กลุ่มประเทศเชงเกนและยุโรปตามที่ระบุในกรมธรรม์ | ประเทศในแถบเอเชีย เช่น ญี่ปุ่น เกาหลี สิงคโปร์ จีน |
| ความคุ้มครองค่ารักษาพยาบาล | สูงสุด 1,500,000 ถึง 5,000,000 บาท | สูงสุด 1,500,000 ถึง 3,000,000 บาท (ผ่านเกณฑ์ยื่นวีซ่า) | สูงสุด 1,000,000 ถึง 2,000,000 บาท |
| การคุ้มครองเที่ยวบินล่าช้า | ชดเชยตามเงื่อนไขทุก 6 ชั่วโมงต่อเนื่อง | ชดเชยตามเงื่อนไขทุก 6 ชั่วโมงต่อเนื่อง | ชดเชยตามเงื่อนไขทุก 6 ชั่วโมงต่อเนื่อง |
| เหมาะสำหรับทริปแบบไหน | ทริปข้ามทวีป เดินทางหลายประเทศ หรือมีแวะพักนอกเอเชีย | ทริปเที่ยวยุโรปโดยตรงและใช้ยื่นขอวีซ่าเชงเกน | ทริปเที่ยวระยะสั้นในภูมิภาคเอเชียแบบจุดต่อจุด |
เงื่อนไขความคุ้มครองและวงเงินชดเชยจริงขึ้นอยู่กับแผนประกันและบริษัทผู้รับประกันภัยที่เลือกซื้อ
ส่องเกณฑ์มาตรฐานค่ารักษาพยาบาลและความเสี่ยงในแต่ละประเทศปลายทาง
|
แคนาดา |
ออสเตรเลีย |
นิวซีแลนด์ |
ตุรกี |
|
|---|---|---|---|---|
| ระดับค่ารักษาพยาบาลชาวต่างชาติ | สูงมากเป็นพิเศษ | สูงมาก | สูงปานกลางถึงสูงมาก | ปานกลาง |
| วงเงินค่ารักษาที่แนะนำขั้นต่ำ | 2,000,000 ถึง 5,000,000 บาท | 1,500,000 ถึง 3,000,000 บาท | 1,500,000 ถึง 2,000,000 บาท | 1,500,000 บาท |
| โซนประกันภัยที่ต้องระบุ | ทั่วโลก (Worldwide) | ทั่วโลก (Worldwide) | ทั่วโลก (Worldwide) | ทั่วโลก หรือ ยุโรป (ตามเงื่อนไข) |
| ความเสี่ยงเที่ยวบินและการต่อเครื่อง | สูง เนื่องจากบินระยะไกลหลายช่วง | ปานกลาง มีเที่ยวบินตรงและต่อเครื่อง | ปานกลาง มักต่อเครื่องที่ออสเตรเลีย | ปานกลาง ศูนย์กลางบินต่อเครื่องหนาแน่น |
ตัวเลขวงเงินที่แนะนำเป็นการประเมินเพื่อความปลอดภัยทางการเงินของผู้เดินทาง
ตารางตรวจสอบรายชื่อประเทศยอดฮิตและโซนแผนประกันที่รองรับ
| ประเทศปลายทาง | โซนความคุ้มครองที่ต้องเลือกในกรมธรรม์ |
|---|---|
| ออสเตรเลีย (Australia) | แผนทั่วโลก (Worldwide) ครอบคลุมทวีปโอเชียเนีย |
| นิวซีแลนด์ (New Zealand) | แผนทั่วโลก (Worldwide) ครอบคลุมทวีปโอเชียเนีย |
| แคนาดา (Canada) | แผนทั่วโลก (Worldwide) รวมทวีปอเมริกาเหนือ |
| สหรัฐอเมริกา (USA) | แผนทั่วโลก (Worldwide) รวมทวีปอเมริกาเหนือ |
| ตุรกี (Turkey) | แผนทั่วโลก (Worldwide) หรือแผนยุโรปในบางบริษัท |
| สหราชอาณาจักร (UK) | แผนยุโรป หรือแผนทั่วโลก (อยู่นอกกลุ่มเชงเกน) |
| จอร์เจีย (Georgia) | แผนทั่วโลก (Worldwide) เป็นตัวเลือกหลักที่ปลอดภัย |
| รัสเซีย (Russia) | ส่วนใหญ่ระบุเป็นข้อยกเว้นความคุ้มครองตามเกณฑ์สากล |
10 อันดับประเทศยอดฮิตที่นักเดินทางมักสับสนเรื่องโซนประกันมากที่สุด
| อันดับ | ประเทศปลายทาง | คำแนะนำการเลือกโซนประกันภัย |
|---|---|---|
| 1 | ตุรกี | ดินแดนคาบเกี่ยวสองทวีป ควรเลือกแผนทั่วโลกเพื่อตัดปัญหาข้อโต้แย้ง |
| 2 | ออสเตรเลีย | ไม่ใช่ทวีปเอเชีย ต้องระบุแผนทั่วโลกเท่านั้นจึงจะคุ้มครอง |
| 3 | นิวซีแลนด์ | อยู่ในกลุ่มโอเชียเนีย ต้องเลือกแผนทั่วโลกเช่นเดียวกับออสเตรเลีย |
| 4 | แคนาดา | ต้องเลือกแผนทั่วโลกรวมอเมริกาเหนือ ห้ามใช้แผนยุโรปเด็ดขาด |
| 5 | สหราชอาณาจักร | อยู่นอกกลุ่มเชงเกน แต่หลายบริษัทยังจัดอยู่ในแพ็กเกจยุโรป |
| 6 | จอร์เจีย | ฟรีวีซ่าคนไทยแต่ทางภูมิศาสตร์อยู่กึ่งกลาง แนะนำแผนทั่วโลก |
| 7 | สหรัฐอาหรับเอมิเรตส์ (ดูไบ) | เป็นจุดต่อเครื่องยอดฮิต ต้องระบุความคุ้มครองให้ครอบคลุม |
| 8 | มัลดีฟส์ | อยู่ในเอเชียใต้ แต่บางบริษัทจัดอยู่ในกลุ่มพิเศษ ต้องเช็กรายชื่อ |
| 9 | สวิตเซอร์แลนด์ | อยู่ในกลุ่มเชงเกนแต่ไม่ได้เป็นสมาชิกสหภาพยุโรป ใช้แผนยุโรปได้ |
| 10 | อียิปต์ | อยู่ในทวีปแอฟริกาเหนือ ต้องเลือกแผนทั่วโลกเท่านั้น |
สรุปข้อมูลแผนประกันเดินทางต่างประเทศ heygoody ตามขอบเขตการคุ้มครอง
| ประเภทแผนความคุ้มครอง | พื้นที่คุ้มครองหลัก | วงเงินค่ารักษาพยาบาลสูงสุด | บริการช่วยเหลือฉุกเฉิน 24 ชม. |
|---|---|---|---|
| แผนทั่วโลก (Worldwide Plus) | ทุกประเทศทั่วโลก รวมแคนาดาและออสเตรเลีย | 5,000,000 บาท | มีบริการประสานงานทั่วโลก |
| แผนทั่วโลกแบบมาตรฐาน | ทุกประเทศทั่วโลก (ยกเว้นประเทศคว่ำบาตร) | 2,000,000 บาท | มีบริการประสานงานทั่วโลก |
| แผนยุโรปและเชงเกน | ประเทศในกลุ่มเชงเกนและสหภาพยุโรป | 1,500,000 บาท | มีบริการประสานงานทั่วโลก |
| แผนเอเชียยอดนิยม | ประเทศในภูมิภาคเอเชียตามที่กำหนด | 1,500,000 บาท | มีบริการประสานงานทั่วโลก |
ต่อเครื่องแวะเที่ยว ต้องซื้อประกันครอบคลุมประเทศแวะพักด้วยไหม?
หากคุณก้าวพ้นด่านตรวจคนเข้าเมืองเพื่อออกไปท่องเที่ยวในเมือง ต้องระบุประเทศแวะพักลงในกรมธรรม์ด้วยเสมอ เพื่อให้ได้รับ ความคุ้มครองอุบัติเหตุ ตลอดเวลาที่อยู่นอกสนามบิน
ทริปยาวข้ามทวีปมักมีการแวะเปลี่ยนเครื่องที่สนามบินยอดฮิตในสิงคโปร์ ดูไบ หรือโดฮา การเข้าใจความต่างระหว่าง Transit และ Stopover จึงสำคัญมาก
ความผิดพลาดที่พบบ่อยคือการระบุเฉพาะประเทศปลายทางสุดท้าย ทำให้ช่วงเวลาที่แวะพักในประเทศระหว่างทางกลายเป็นช่วงสุญญากาศทางประกันภัย
การตรวจเช็กเงื่อนไขผ่านบทความ ข้อควรรู้ก่อนซื้อประกันเดินทาง จะช่วยให้คุณวางแผนรับมือเหตุการณ์ไม่คาดฝันได้รอบคอบขึ้น
ประกันเดินทางที่ดีจะช่วยดูแลค่าใช้จ่ายหากเที่ยวบินล่าช้าจนส่งผลให้คุณพลาดเที่ยวบินถัดไปอย่างไม่ตั้งใจ
ต่อเครื่องแบบไม่ออกนอกสนามบิน (Transit) เคลมอะไรได้บ้าง
การรอเปลี่ยนเครื่องอยู่ในพื้นที่พักผู้โดยสารขาเข้าโดยไม่ออกไปข้างนอก เรียกว่าการทรานซิตทั่วไปในทางสากล
หากเกิดเหตุเจ็บป่วยฉุกเฉินหรือหกล้มบาดเจ็บภายในอาคารสนามบิน กรมธรรม์ส่วนใหญ่ยังคงให้ความคุ้มครองค่ารักษาพยาบาลตามปกติ
สิ่งสำคัญคือความคุ้มครองหมวด เที่ยวบินล่าช้าต่อเนื่อง หากเที่ยวบินแรกดีเลย์จนทำให้คุณตกเครื่องเที่ยวบินถัดไป ประกันจะเข้ามาช่วยดูแล
คุณควรเก็บหลักฐานใบรับรองเวลาล่าช้าจากสายการบินไว้เสมอ เพื่อนำมาใช้ประกอบการยื่นขอรับเงินชดเชยตามเงื่อนไข
แวะพักค้างคืนหรือออกไปเที่ยวเมือง (Stopover) ต้องระบุชื่อประเทศเพิ่ม
เมื่อไฟล์ตมีเวลาต่อเครื่องนานหลายชั่วโมงจนคุณตัดสินใจผ่าน ตม. ออกไปเดินเล่น กินข้าว หรือค้างคืนในโรงแรม นั่นคือการสต็อปโอเวอร์
ทันทีที่คุณก้าวออกจากพื้นที่ควบคุมของสนามบิน คุณกำลังเข้าสู่ขอบเขตอำนาจและกฎหมายของประเทศแวะพักนั้นเต็มรูปแบบ
หากคุณไม่ได้ระบุชื่อประเทศแวะพักไว้ในกรมธรรม์ อุบัติเหตุหรือการเจ็บป่วยที่เกิดขึ้นนอกสนามบินจะไม่สามารถเคลมได้เลย
ทางแก้ที่ง่ายที่สุดคือการเลือกซื้อแผนทั่วโลก หรือระบุรายชื่อประเทศแวะพักเพิ่มในระบบออนไลน์ตอนทำรายการสั่งซื้อ
ความเสี่ยงเรื่องกระเป๋าสัมภาระส่งต่อผิดพลาดระหว่างเปลี่ยนเครื่อง
เที่ยวบินที่มีการต่อเครื่องกระชั้นชิดมักมีความเสี่ยงสูงที่กระเป๋าเดินทางจะถูกลำเลียงขึ้นเครื่องบินลำถัดไปไม่ทันเวลา
กระเป๋าอาจตกค้างอยู่ที่สนามบินต้นทางหรือสนามบินจุดต่อเครื่อง ทำให้คุณเดินทางไปถึงปลายทางโดยไม่มีเสื้อผ้าและของใช้จำเป็น
ประกันเดินทางจะให้ความคุ้มครองค่าชดเชยกรณี กระเป๋าสัมภาระล่าช้า หากล่าช้าเกินเวลาขั้นต่ำที่กำหนด เช่น 6 หรือ 8 ชั่วโมงขึ้นไป
คุณต้องไปแจ้งเรื่องที่เคาน์เตอร์ Lost and Found เพื่อขอใบยืนยันความผิดปกติของสัมภาระก่อนเดินออกจากสนามบินเสมอ
ทริปยาวหลายสัปดาห์ เลือกระหว่างรายเที่ยวกับรายปีแบบไหนคุ้มกว่า?
หากในปีหนึ่งคุณมีแผนบินไปต่างประเทศมากกว่า 2 ถึง 3 ครั้ง การเลือก ประกันเดินทางรายปี จะช่วยประหยัดค่าใช้จ่ายรวมได้มากกว่าการซื้อแยกทีละทริป
ประกันเดินทางแบบรายเที่ยวเหมาะกับคนที่เดินทางปีละครั้ง โดยจ่ายค่าเบี้ยตามจำนวนวันเดินทางจริงตั้งแต่เริ่มต้นจนถึงวันเดินทางกลับ
สำหรับคนที่วางแผนทริปยาวข้ามทวีปหลายประเทศและชอบบินบ่อย การทำสัญญารายปีจะคุ้มครองทุกทริปโดยมีเพดานวันเดินทางต่อครั้งไม่เกิน 90 ถึง 180 วัน
ลองเข้าไปอ่านแนวทางเปรียบเทียบในบทความ ประกันเดินทางรายปี เพื่อดูตัวเลขคำนวณจุดคุ้มทุนที่ชัดเจนก่อนตัดสินใจ
ความสะดวกอีกด้านของแผนรายปีคือคุณไม่ต้องคอยกดซื้อใหม่ทุกครั้ง ช่วยตัดปัญหาการลืมทำประกันก่อนก้าวขึ้นเครื่องบินได้อย่างเด็ดขาด
เกิดเหตุฉุกเฉินในต่างแดน ขั้นตอนประสานงานและเตรียมเอกสารเคลมต้องทำอย่างไร?
เมื่อเกิดอุบัติเหตุหรือเจ็บป่วยกะทันหัน คุณควรติดต่อ ศูนย์ช่วยเหลือฉุกเฉิน 24 ชั่วโมง ของบริษัทประกันทันทีก่อนเข้ารับการรักษาในเคสใหญ่
เจ้าหน้าที่จะช่วยแนะนำสถานพยาบาลคู่สัญญาและประสานงานเรื่องการันตีค่าใช้จ่ายในกรณีผู้ป่วยใน เพื่อให้คุณไม่ต้องสำรองเงินสดก้อนโต
หากเป็นเคสเจ็บป่วยเล็กน้อยแบบผู้ป่วยนอก คุณสามารถสำรองจ่ายค่ารักษาไปก่อน แล้วขอใบเสร็จรับเงินฉบับจริงพร้อมใบรับรองแพทย์เก็บไว้
เอกสารทั้งหมดต้องนำมายื่นขอเคลมสินไหมทดแทนภายใน 30 วันนับจากวันที่เดินทางกลับถึงประเทศไทย เพื่อให้กระบวนการพิจารณาเป็นไปอย่างราบรื่น
การบันทึกภาพถ่ายความเสียหายหรือเอกสารรับรองจากสายการบินและโรงแรมจะช่วยให้การอนุมัติเงินชดเชยทำได้รวดเร็วยิ่งขึ้น
สรุปวิธีเลือกพื้นที่คุ้มครองประกันเดินทางกับ heygoody ให้เที่ยวสบายใจไร้กังวล
การจัดสรรงบประมาณเพียงเล็กน้อยสำหรับแผนคุ้มครองทั่วโลก ช่วยปกป้องความเสี่ยงทางการเงินหลักล้านบาทได้อย่างคุ้มค่าตลอดการเดินทาง
เมื่อต้องเดินทางไปออสเตรเลีย นิวซีแลนด์ แคนาดา หรือตุรกี ให้จำไว้เสมอว่า แผนทั่วโลกคือคำตอบที่ถูกต้อง เพื่อความครอบคลุมที่แท้จริง
ที่ heygoody เราคือโบรกเกอร์ประกันออนไลน์ที่รวมแผนประกันเดินทางชั้นนำมาให้คุณเช็กราคาและเปรียบเทียบความคุ้มครองได้ง่ายในที่เดียวตลอด 24 ชั่วโมง
ซื้อง่ายผ่านระบบออนไลน์ กรมธรรม์จัดส่งตรงเข้าอีเมลทันที พร้อมทีมงานคอยให้คำปรึกษาอย่างจริงใจเหมือนเพื่อนสนิทที่รู้เรื่องประกัน
หมายเหตุ: ข้อมูลความคุ้มครองและเงื่อนไขในบทความนี้เป็นข้อมูลทั่วไปเพื่อประกอบการตัดสินใจเบื้องต้น รายละเอียดข้อยกเว้นและวงเงินชดเชยที่แน่นอนขึ้นอยู่กับแผนประกันภัยที่เลือกซื้อ โปรดตรวจสอบเงื่อนไขในกรมธรรม์หรือปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจทุกครั้ง